CITI:中国地产6月销售稳于预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Citi认为,中国地产6月销售在推盘资源减少的情况下表现好于预期,核心原因是存量项目去化改善,尤其是豪宅和小户型刚需产品。37家上市房企6月销售2030亿元,为年内高点,环比增长3%、同比下降12%;上半年销售同比下降15%,与前5个月一致。Citi预计下半年基数走低且9月新推盘增加,将使2H26销售同比降幅收窄至11%,全年销售同比下降13%。二手房方面,18城6月成交同比增长7%、环比下降8%,但周均2.69万套仍比2025年高13%,说明4-5月冲高后市场在较高成交量上整固。报告维持对地产板块正面看法,认为7月政治局会议可能延续支持基调,7-8月首选顺序为华润置地、建发国际、贝壳、金茂和中国海外。
主要观点
- 6月销售好于资源条件。37家上市房企6月合约销售2030亿元,是年内高点,环比增长3%、同比下降12%;虽然新盘供应较少,但存量项目去化改善,使整体表现好于Citi预期。
- 头部央国企仍是销售核心。6月销售额领先者包括中国海外314亿元、保利发展298亿元、华润置地230亿元、招商蛇口201亿元和金茂158亿元,核心城市布局继续带来相对优势。
- 少数房企实现同比增长。6月有超过5家公司同比增长,包括越秀25%、中国海外6%、保利发展3%、滨江2%和金茂1%;环比增长的公司约三分之一,金茂环比增长50%最突出。
- 上半年销售仍弱但结构分化。1H26样本房企销售同比下降15%,但中国海外增长12%、金茂增长8%、招商蛇口增长8%、华润置地增长6%、中海宏洋增长16%,体现核心城市和优质产品的防御性。
- 下半年基数和推盘会改善。Citi预计更多新推盘将从9月开始释放,且2025年7月以后基数更低,因此预测2H26销售同比下降11%、全年FY26E销售下降13%,降幅较前期收窄。
- 二手房成交从高点回落但仍强于去年。18城6月二手房成交同比增长7%、环比下降8%,周均2.69万套比2025年均值高13%,挂牌量环比仅增加0.1%,说明市场并非重新失速。
- 新房成交受推盘不足拖累。34城6月新房成交同比下降10%、环比下降5%,但周均2.58万套仍比2025年高27%;报告强调存量项目去化改善,尤其是豪宅和小户型入门产品。
- 土地市场供给收缩推高优质地块溢价。1H26全国300城土地成交建面同比下降22%、创20年低位,百强房企拿地下降25%;6月平均溢价率升至13.7%,深圳、杭州、上海等优质地块更受关注。
- 政策和板块交易窗口仍偏正面。求是文章提到修复居民资产负债表、稳定房地产市场,2026年城市更新中央预算970亿元、超长期特别国债1600亿元,叠加7月政治局会议预期,支撑Citi维持正面看法。
论述逻辑
推盘减少但存量项目去化改善 → 6月样本房企销售环比增长且创年内高点 → 核心城市央国企销售更稳,弱房企仍承压 → 二手房成交从4-5月高点回落但仍高于2025年水平,说明需求在较高量能整固 → 9月起新推盘增加且下半年低基数生效 → 若政策维持支持基调,板块有望从成交韧性、土储更新和估值折价中获得修复空间。
关键展望
- Citi预计2H26销售同比下降11%、全年FY26E下降13%,降幅较上半年收窄,主要依靠低基数、9月以后更多推盘和核心城市项目去化支撑。
- 二手房市场是判断复苏质量的关键,若18城周均成交继续维持在2025年水平之上且挂牌量不明显上升,价格稳定和居民预期修复会更有基础。
- 土地市场下半年可能迎来更好拿地窗口,华润置地、保利、越秀已较积极,中国海外、金茂、建发和绿城计划在供应回升时寻找更有吸引力的地价。
- 短期板块仍需消化1H26盈利偏弱和流动性收紧的压力,但若7月政治局会议延续支持地产、城市更新和居民资产负债表修复,估值折价可能继续收窄。
推荐标的
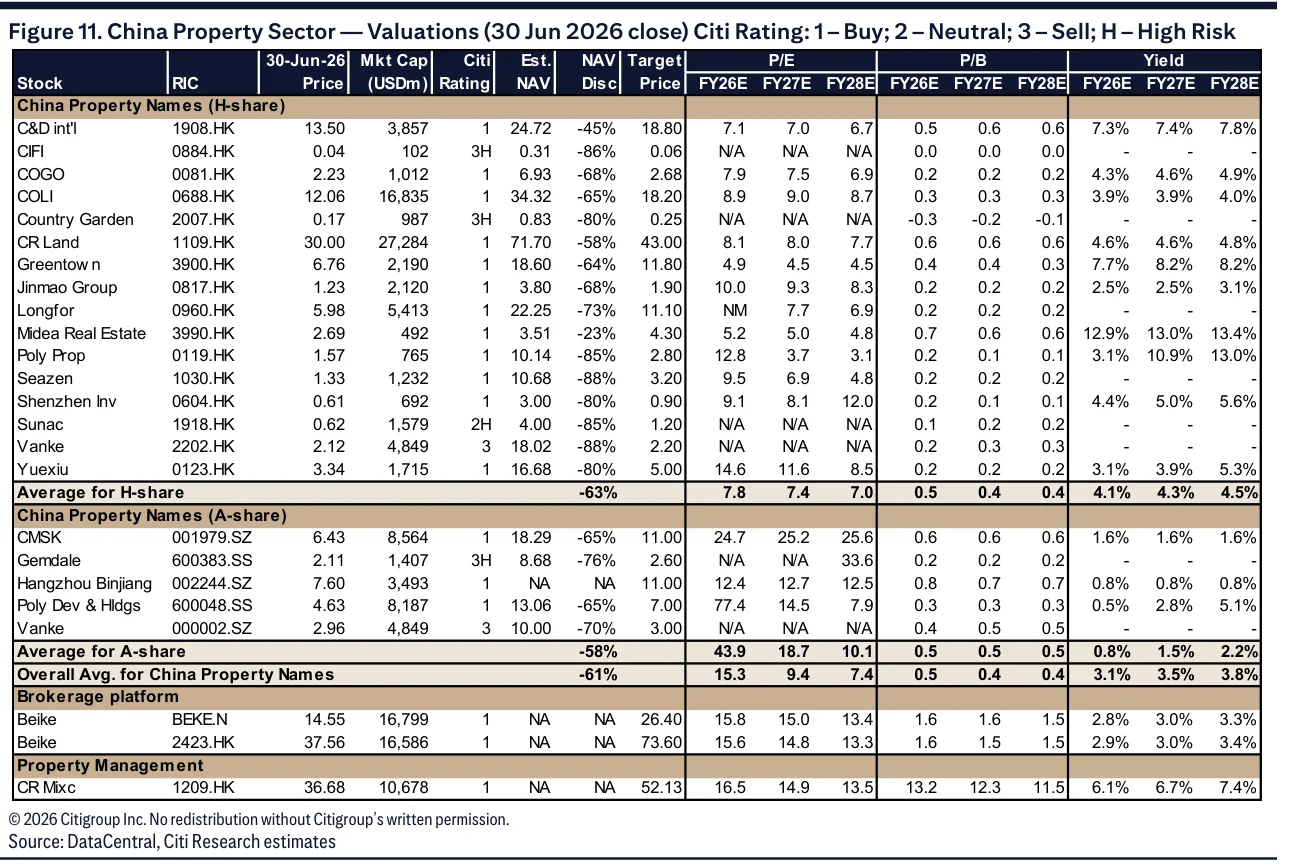
- 华润置地、建发国际、贝壳、金茂和中国海外:Citi列为7-8月首选,理由是销售韧性、产品升级或核心城市布局更强。
- 中国核心城市地产链:二手房成交保持在较高水平、存量项目去化改善,优质城市需求更稳定。
- 城市更新和优质土储主题:中央预算和超长期特别国债支持更新投资,优质地块供给收缩推高龙头拿地价值。
- 房企估值修复交易:板块经历回调后,成交韧性、9月推盘和7月政治局会议预期可能改善风险偏好。
关键图表
Figure 1:中国地产37家上市房企月度合计销售
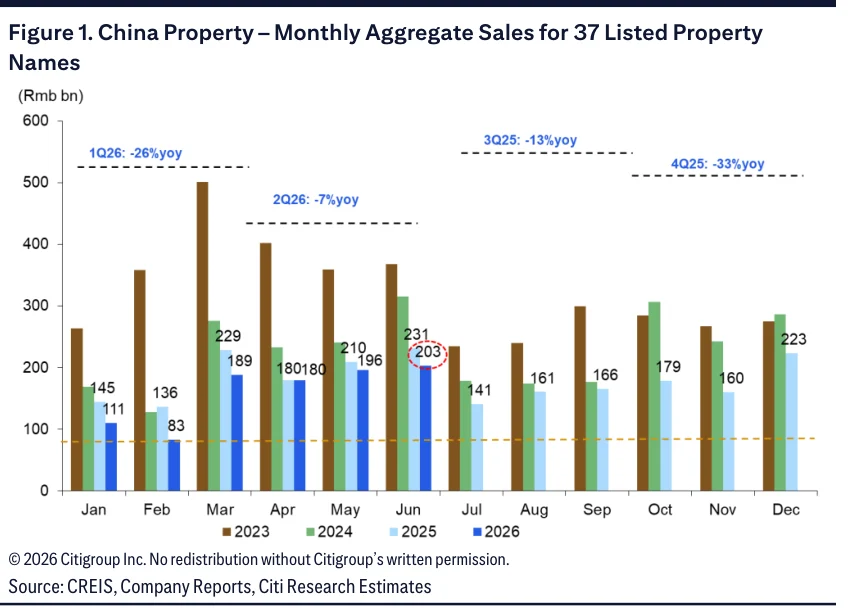
Figure 2:中国地产上市房企2026年6月合约销售
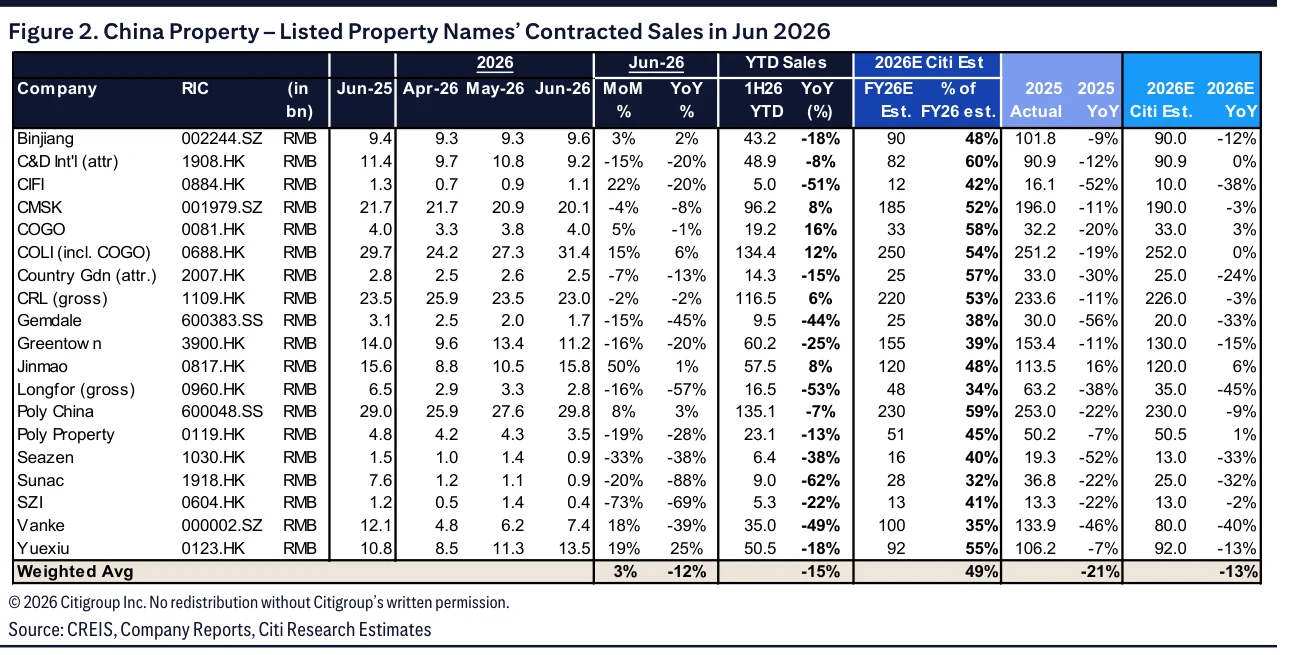
Figure 3:中国地产37家上市房企月度合计销售时间序列
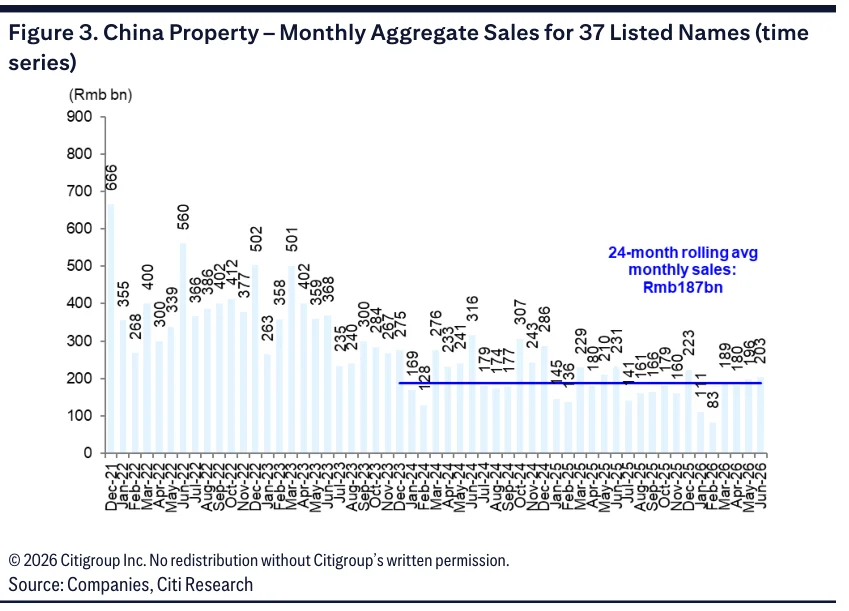
Figure 4:2026年6月对比2025年6月单月同比
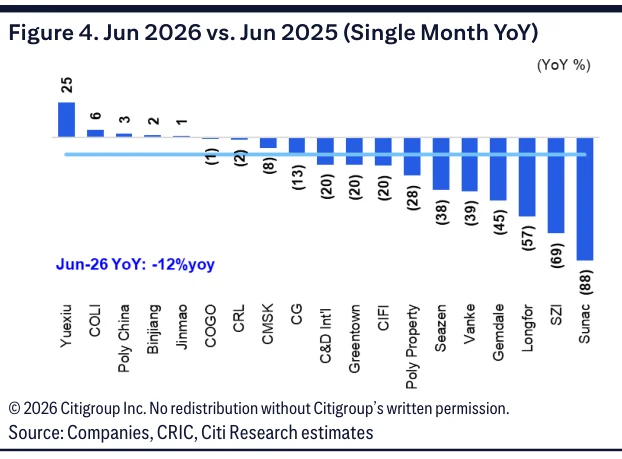
Figure 5:2026年6月单月环比对比
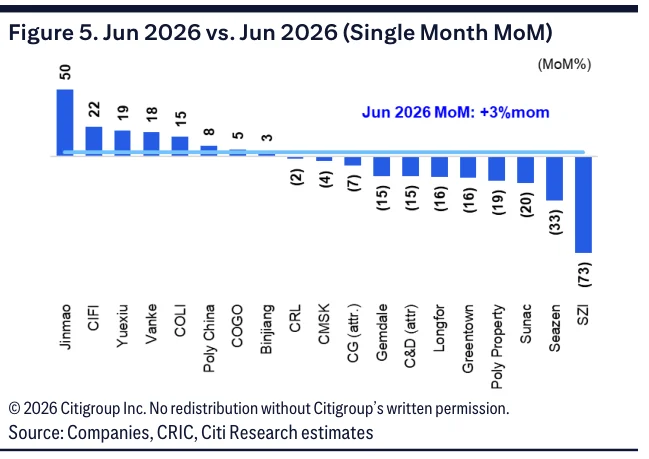
Figure 6:1H26对比1H25合约销售同比变化
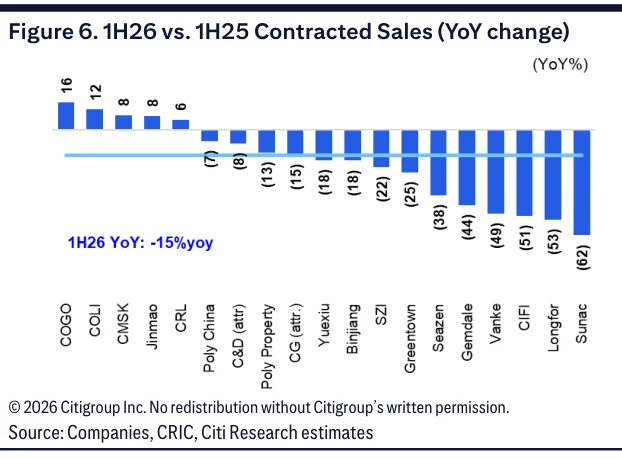
Figure 7:国企和非国企单月销售同比百分比
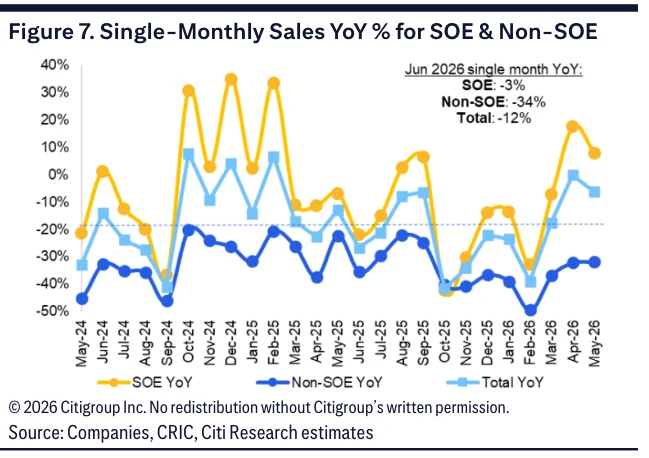
Figure 8:中国地产18城每周二手房成交套数
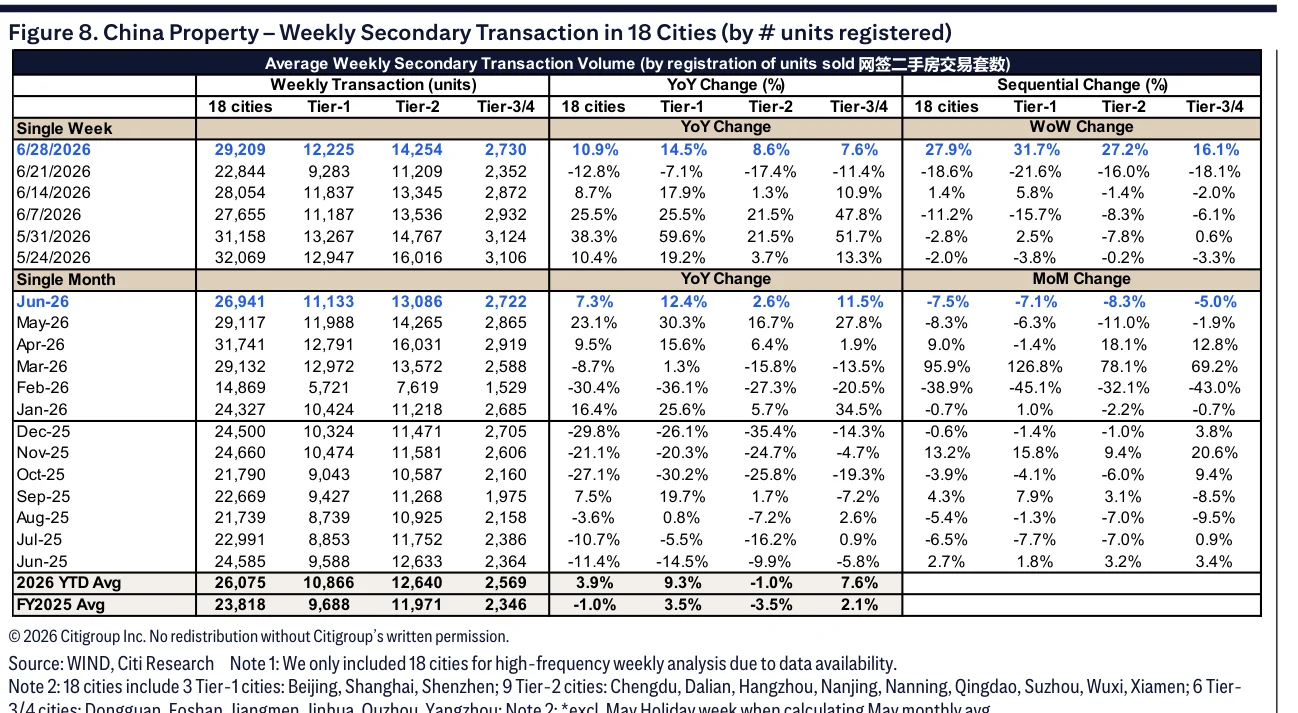
Figure 9:中国地产34城每周新房成交套数
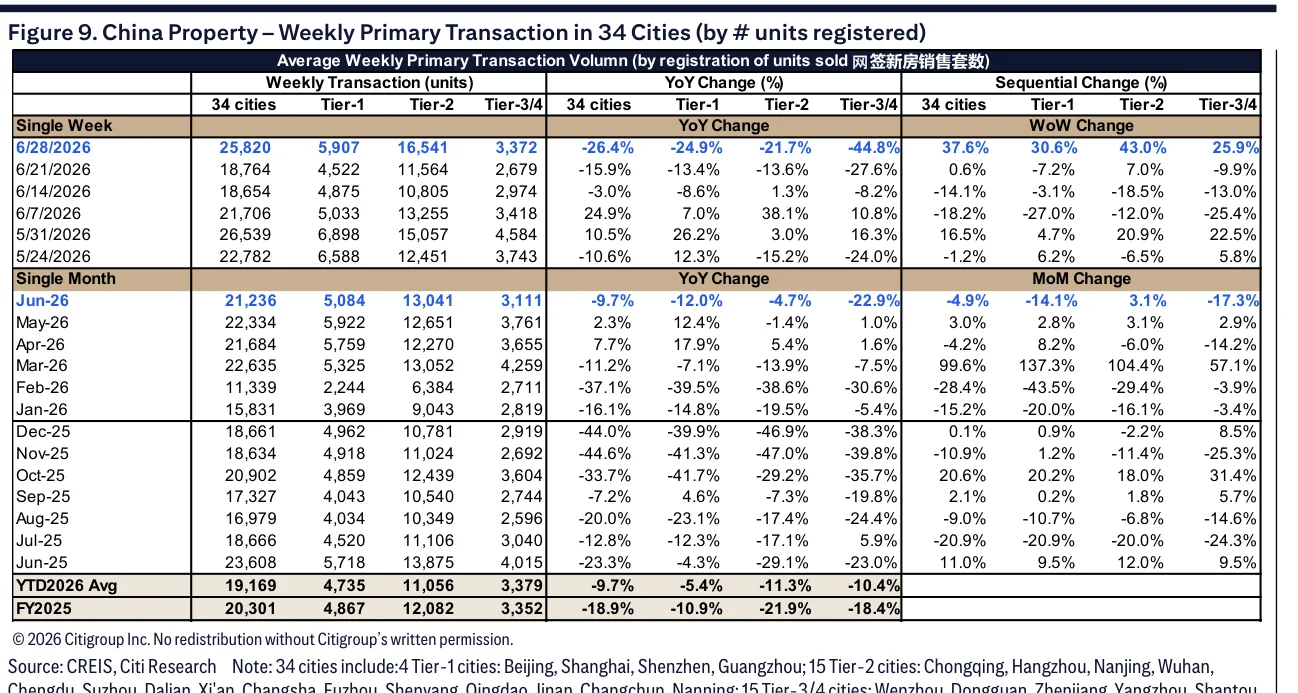
Figure 10:中国地产39个重点城市二手房挂牌总套数
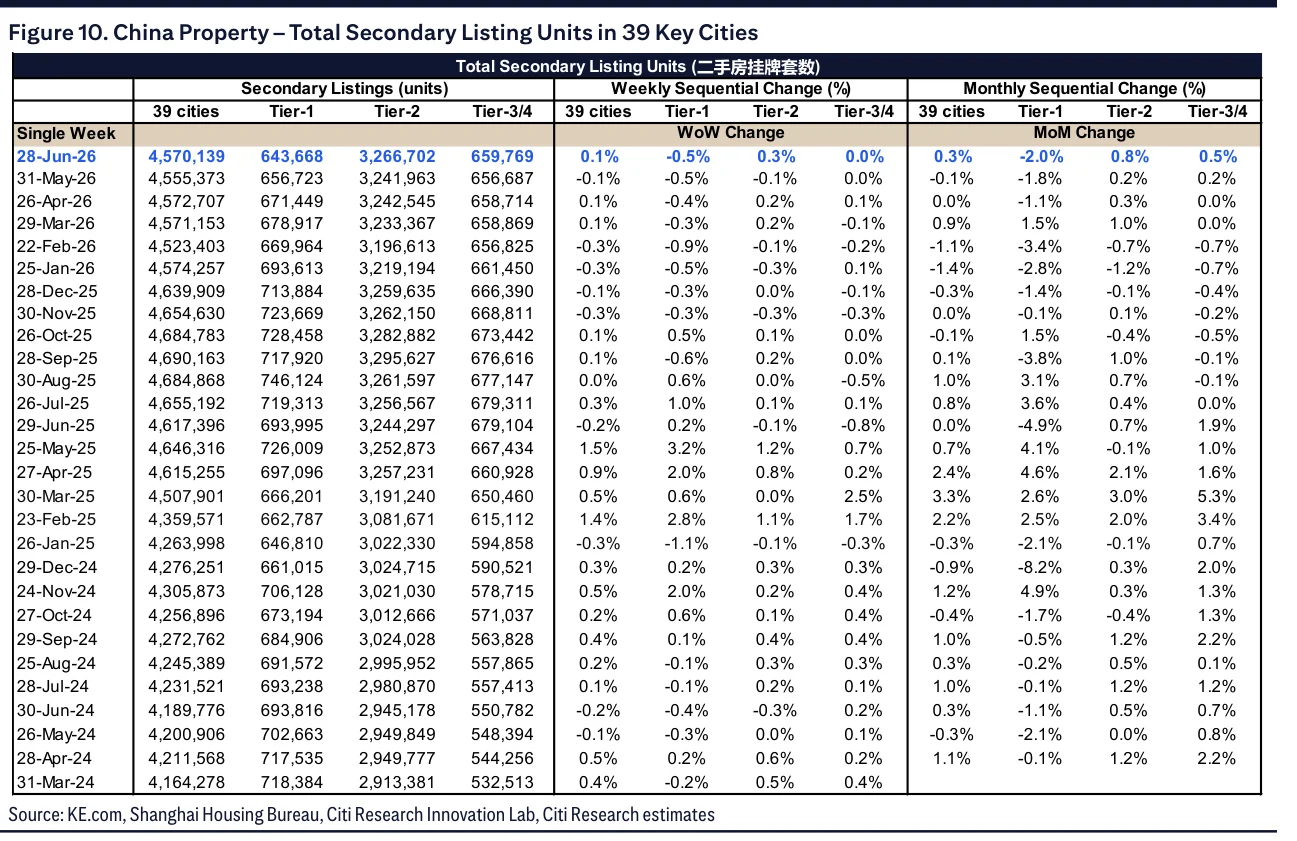
Figure 11:中国地产板块2026年6月30日收盘估值