高盛中国展望:GDP维持4.7%,人民币趋升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛中国经济展望认为,尽管中东冲突导致能源供应冲击并使二季度增长动能放缓,中国2026年实际GDP仍有望增长4.7%,符合政府4.5%-5%的目标区间。高盛强调中国经济仍呈分化结构:高科技、新能源和对新兴市场出口保持强劲,地产、劳动力市场和家庭消费仍是主要拖累。通胀预测被上调,2026年CPI/PPI预计分别为1.0%和2.0%,再通胀主要来自能源成本和反内卷政策;政策方面,高盛预计今年不降政策利率,广义财政赤字扩大1个百分点至GDP的12%,12个月美元兑人民币目标为6.50。中期机会来自第十五个五年规划下制造业、科技、安全、人民币国际化和AI带来的结构转型。
主要观点
- 2026年增长仍在目标区间内。高盛预计2026年实际GDP增长4.7%,虽然Q1强劲后Q2环比动能放缓,且4月已显现伊朗战争负面影响,但全年仍可达到政府4.5%-5%的目标。
- 中国经济呈明显分化。高科技和新能源板块仍强,出口尤其对新兴市场出口继续跑赢;与此同时,地产尚未见底、劳动力市场偏弱、家庭消费意愿不足,形成高增长新经济和低增长旧经济并存。
- 出口和经常账户仍强于市场共识。高盛预计2026年名义美元出口增长10.5%,经常账户盈余为GDP的3.4%,高于彭博共识3.0%。半导体和AI周期不太可能导致贸易顺差持续走弱。
- 地产没有见底,但对GDP的拖累可能缩小。高盛认为新房需求仍低,价格可能还需要1-2年才见底;深圳和上海可能率先实现价格稳定,但大城市房价企稳仍需要进一步住房宽松。
- 消费仍受劳动力市场和信心拖累。弱劳动力市场限制家庭消费能力,消费品以旧换新项目的效果会随时间衰退。政策制定者已加强对服务消费的关注,但居民信心仍弱、银行存款仍高。
- 财政继续发力但不是无约束扩张。高盛预计2026年广义财政赤字进一步扩大1个百分点至GDP的12%,用于对冲居民消费和地产疲弱,但固定资产投资数据波动也提示政策支撑仍存在结构分化。
- 通胀预测上调。由于能源价格更高且持续时间更长,高盛预计2026年CPI从2025年的0%升至1.0%,PPI从-2.6%升至2.0%。再通胀来自成本推动和反内卷遏制过度降价,而不是需求全面过热。
- 货币政策更偏稳利率和宽流动性。高盛不预计央行今年下调政策利率,但银行间流动性近端会维持充裕。信贷结构从地产转向高科技部门,居民贷款收缩而企业贷款扩张。
- 人民币前景偏升值。高盛预计美元兑人民币年底6.70、12个月6.50,认为人民币兑美元将渐进但持续升值。出口结汇比例近期上升、经常账户盈余扩大是支撑因素。
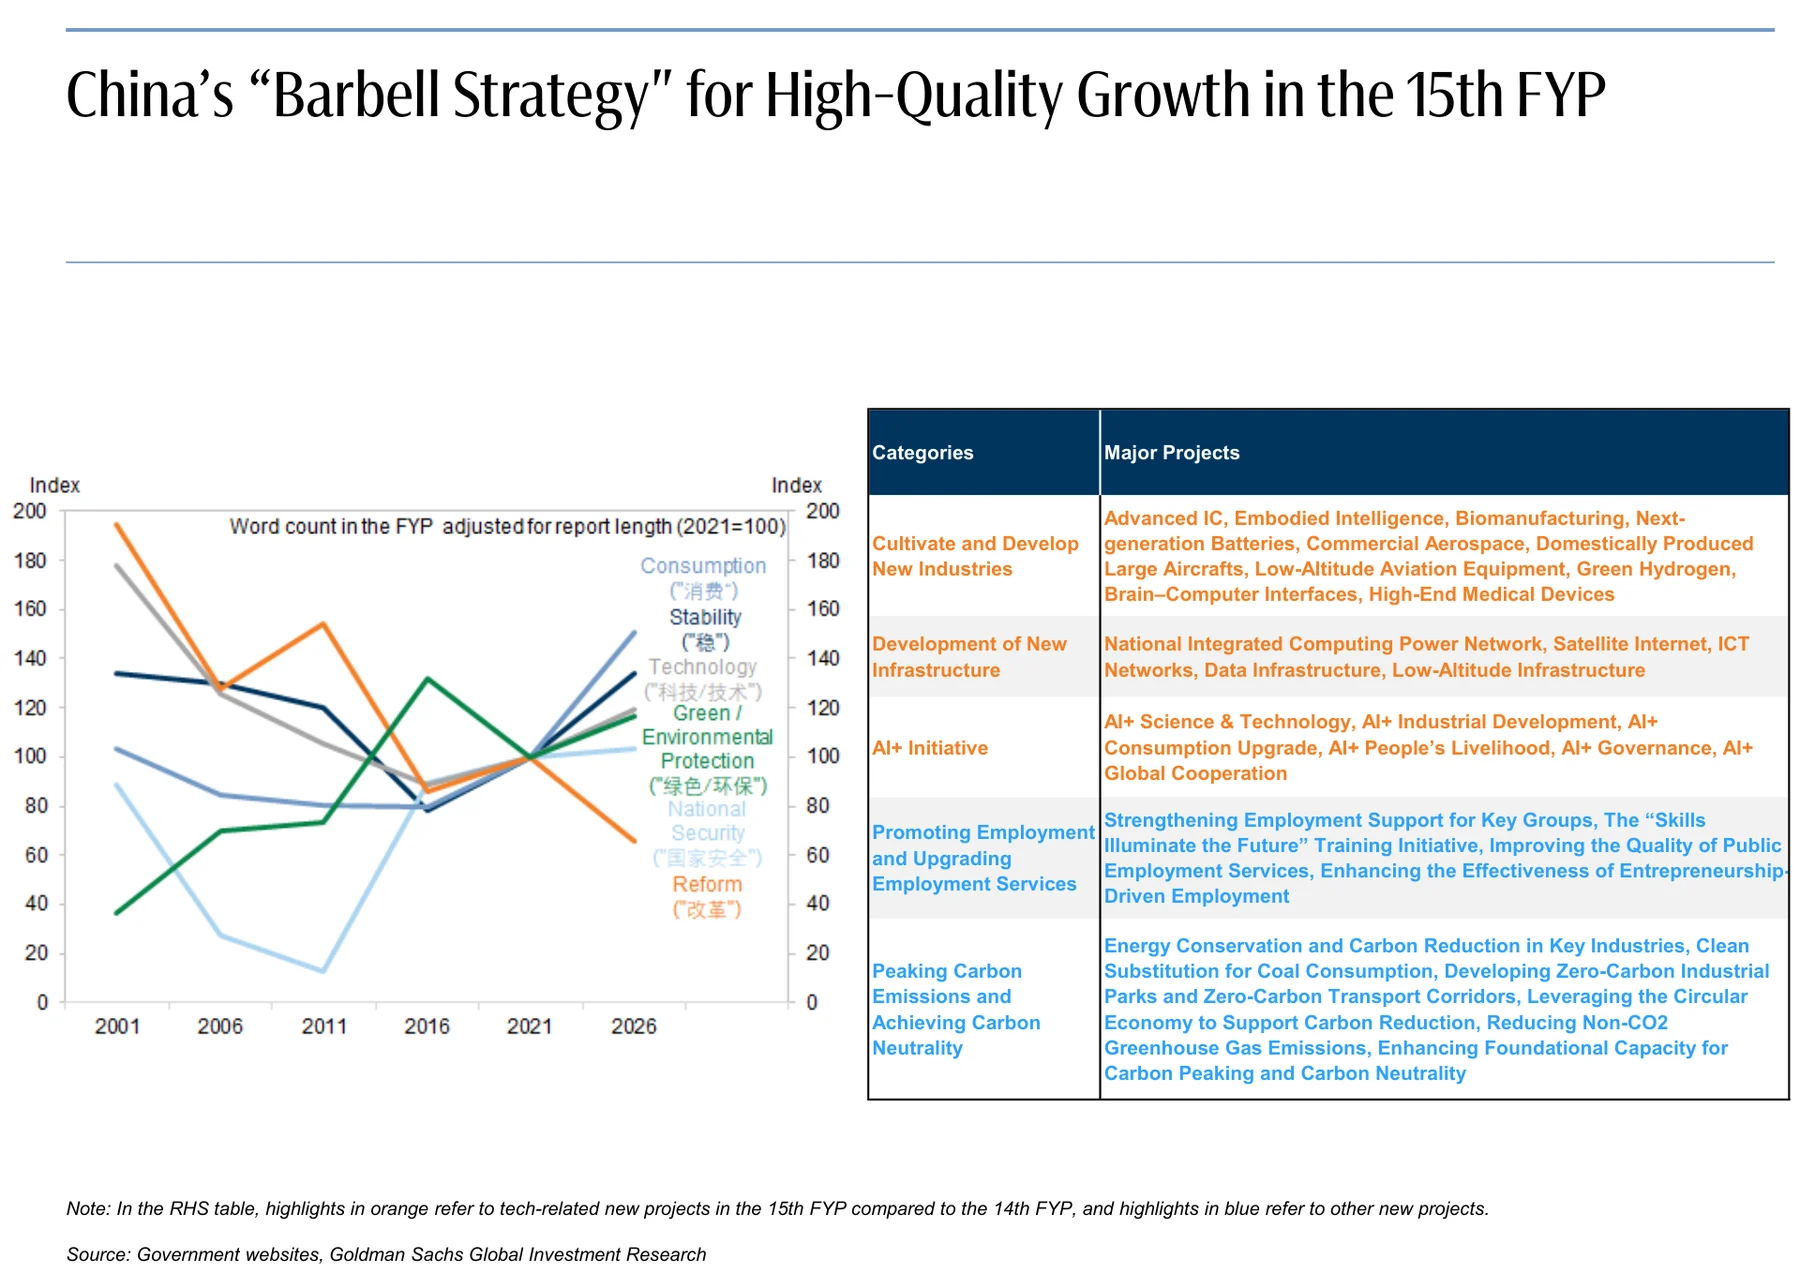
- 中期结构转型是机会。第十五个五年规划将继续优先制造业、科技和安全;中国高质量增长采取类似杠铃策略,AI应用、劳动力适应、人民币国际使用和债务治理将成为重要中期主题。
论述逻辑
能源冲击和4月数据拖累短期增长 → 高科技、新能源和出口仍强,使全年GDP维持4.7% → 地产未见底、劳动力市场和消费偏弱,需要财政和服务消费政策托底 → 能源成本和反内卷推升CPI/PPI,但政策利率不降、流动性保持宽松 → 经常账户盈余和结汇比例支撑人民币渐进升值 → 第十五个五年规划推动制造业、科技、安全和AI转型,形成中期机会。
关键展望
- 增长展望:2026年实际GDP预计增长4.7%,2027年前后仍面临地产和消费拖累。Q2增长动能会弱于Q1,但4月放缓不应线性外推到全年。
- 通胀展望:2026年CPI预计1.0%,PPI预计2.0%,核心CPI预计1.0%。更高能源价格主要抬升PPI,反内卷政策有助于缓解过度降价。
- 政策展望:政策利率预计今年不下调,银行间流动性仍充裕;2026年广义财政赤字预计扩大至GDP的12%,政策宽松仍将持续但更偏结构性。
- 汇率展望:高盛预计美元兑人民币2026年底6.70、12个月6.50,人民币对美元将渐进升值。风险来自能源价格、贸易冲击和政策节奏。
- 中期机会展望:制造业、科技、安全、AI应用、人民币国际化和债务治理是第十五个五年规划下的关键方向,经济结构转型仍在推进。
推荐标的
- 报告没有给出具体证券推荐。宏观含义包括看好人民币渐进升值、关注高科技和新能源出口链条、政策支持的服务消费和先进制造,同时对地产和传统消费修复保持谨慎。
关键图表
Slide 2:高盛与市场共识的全球GDP预测对比。

Slide 3:原油价格走高且上行风险可能持续更久。

Slide 4:中国宏观核心观点,汇总增长、通胀、政策、汇率和第十五个五年规划判断。

Slide 5:高盛2026年中国预测,列出GDP、内需、消费、投资、贸易、通胀、汇率、社融和财政赤字。

Slide 6:强劲一季度GDP后,高盛预计二季度环比增长放缓。

Slide 7:二季度增长动能将走弱,但3月至4月的放缓不应被线性外推。

Slide 8:伊朗战争负面影响4月开始显现,但高科技和新能源板块仍强。

Slide 9:中国经济仍然分化,新经济强而旧经济弱。

Slide 10:中国对新兴市场出口继续跑赢,高盛预计未来几年出口增长保持稳健。

Slide 11:近期进口增长集中在半导体和黄金,4月价格效应更明显。

Slide 12:半导体和AI周期不太可能导致贸易余额持续走弱。

Slide 13:中国经常账户盈余将进一步上升,出口商结汇比例近月提高。

Slide 14:地产行业尚未见底,但对增长的拖累可能缩小。

Slide 15:中国新房需求可能维持低位,房价仍需1至2年见底。

Slide 16:香港地产稳定经验对内地一线城市的启示,深圳和上海可能率先稳定房价。

Slide 17:大城市房价企稳仍需要进一步住房宽松。

Slide 18:疲弱劳动力市场限制家庭消费能力。

Slide 19:政府补贴的消费品以旧换新项目效果会随时间减弱。

Slide 20:政策制定者已加强对促进服务消费的关注。

Slide 21:消费者信心仍弱,家庭银行存款保持高位。

Slide 22:高盛预计2026年广义财政赤字进一步扩大1个百分点至GDP的12%。

Slide 23:高盛广义财政赤字指标拆分,展示预算内外和地方专项债等构成。

Slide 24:固定资产投资数据近几个季度大幅波动,部分源于统计修正。

Slide 25:高盛预计2026年投资增长在政策支持和低基数下反弹,但分化仍大。

Slide 26:更高且更持久的能源价格主要抬升2026年PPI通胀。

Slide 27:高盛将2026年总体CPI和PPI通胀预测上调至1%和2%。

Slide 28:高盛不预计央行今年下调政策利率,但近期银行间流动性可能保持充裕。

Slide 29:居民贷款收缩而企业贷款扩张,信贷从地产转向高科技部门。

Slide 30:美元兑人民币中间价在5月下旬下行有所加快。

Slide 31:高盛预计未来人民币兑美元渐进但持续升值。
Slide 32:高盛预计2026年政策宽松继续推进。

Slide 33:中国正在推进结构性转型。
Slide 34:中国第十五个五年规划下高质量增长的杠铃策略。
Slide 35:劳动力市场适应AI采用的三个阶段。
Slide 36:人民币国际使用有所改善,但仍低于中国全球GDP和贸易份额。
Slide 37:中国广义政府债务2024年达到179万亿元人民币,占GDP的133%。
Slide 38:中国市场即将迎来的关键宏观催化事件。