高盛:鸿海(2317.TW)AI服务器机架放量且产品组合升级;1Q26 毛利率升至 6.2% 超预期;买入(列入强力买入名单)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛重申对鸿海(2317.TW)的买入评级并列入强力买入名单,认为 AI 服务器机架放量及产品组合升级将推动盈利超预期。报告指出,1Q26 毛利率达到 6.2%,高于市场预期,主要受益于 AI 服务器出货占比提升和规模效应。高盛上调目标价至新台币 300 元,预计 2026-2028 年 EPS 复合增长率达 25%。关键驱动因素包括 AI 服务器机架出货量在 2026 年翻倍,以及毛利率从 2025 年的 5.8% 逐步提升至 2028 年的 7.5%。
主要观点
- AI 服务器机架出货量在 2026 年预计同比增长 100%,达到 50 万台,高于此前预期的 40 万台。
- 1Q26 毛利率 6.2%,超出高盛预测的 5.9% 和 consensus 的 5.8%,主要因产品组合向高毛利 AI 服务器倾斜。
- 2026 年全年毛利率预计为 6.5%,2027 年 7.0%,2028 年 7.5%,受益于规模效应和良率提升。
- 2026 年 EPS 预估上调 8% 至新台币 15.2 元,2027 年 EPS 预估上调 10% 至新台币 19.0 元。
- 目标价从新台币 280 元上调至 300 元,基于 2027 年预期 EPS 的 16 倍 PE(此前为 15 倍)。
- 鸿海在 AI 服务器机架领域市占率预计从 2025 年的 35% 提升至 2028 年的 45%,因客户多元化(NVIDIA、AMD、自研芯片客户)。
- 1Q26 营收新台币 1.8 万亿元,同比增长 22%,其中 AI 服务器相关营收占比从 2025 年的 25% 升至 35%。
- 营业利润率从 2025 年的 2.8% 提升至 1Q26 的 3.1%,主要因费用控制。
- 2026 年资本支出预计为新台币 800 亿元,主要用于 AI 服务器产能扩张。
- 风险包括 AI 需求放缓、竞争加剧、地缘政治不确定性。
论述逻辑
高盛从 1Q26 超预期毛利率出发,认为 AI 服务器机架放量是核心驱动力。具体而言,AI 服务器出货占比提升带动产品组合升级,叠加规模效应和良率改善,推动毛利率持续上行。报告进一步将这一趋势外推至 2026-2028 年,认为鸿海凭借客户多元化和产能扩张,市占率将进一步提升,从而支撑 EPS 高增长。基于此,高盛上调盈利预测和目标价,并维持买入评级。
关键展望
- 2026 年 AI 服务器机架出货量 50 万台(此前 40 万台),2027 年 70 万台,2028 年 90 万台。
- 毛利率路径:2026 年 6.5%,2027 年 7.0%,2028 年 7.5%。
- 目标价新台币 300 元,基于 2027 年 EPS 新台币 19.0 元的 16 倍 PE。
- 风险:AI 需求放缓、竞争加剧、地缘政治。
推荐标的
- 鸿海(2317.TW):买入(列入强力买入名单),目标价新台币 300 元。理由:AI 服务器机架放量、产品组合升级、毛利率提升。
关键图表
图1. 鸿海1Q26业绩概览

图2. 鸿海月度/季度营收

图3. 盈利预测调整

图4. 鸿海12个月远期市盈率
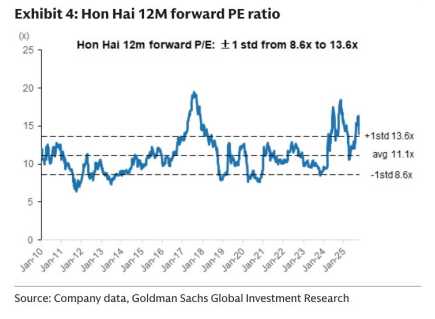
图5. 鸿海损益表摘要
