摩根士丹利 银行平稳有序去杠杆进程中料将连续第六年跑赢大市
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利预计中国银行业在未来12-18个月内将经历专注且平稳的去杠杆过程,这将支持主要银行利润增长的持续回升及估值修复。 尽管宏观经济放缓引发担忧,但去杠杆有助于降低中长期风险,并推动贷款收益率和银行ROE逐步恢复。 报告指出,过去关于房地产下行引发系统性风险、零利率环境及出口导向型模式风险的担忧已被证明是过度的。
主要观点
- 预计银行业将连续第六年跑赢大市,得益于平稳的去杠杆进程。
- 去杠杆有助于降低中长期风险,并支持贷款收益率和ROE的逐步回升。
- 预计2021-2024年间房地产相关损失约7万亿元人民币,其中金融部门承担约3.4万亿元。
- 预计2026年信贷成本将上升9个基点,2027年和2028年每年上升2个基点。
- 主要银行2027年预期市净率(P/B)仅为0.51倍,估值具有吸引力。
- 银行拨备覆盖率预计在2026年和2027年分别下降8个百分点和2个百分点,随后在2028年保持稳定。
论述逻辑
- 宏观经济放缓引发担忧 -> 银行业通过去杠杆消化风险 -> 资产质量改善与贷款收益率企稳 -> 净息差(NIM)回升与信贷成本可控 -> 盈利增长与股息增长 -> 估值修复(Rerating)。
关键展望
- 预计未来12-18个月内银行业将维持专注且平稳的去杠杆进程。
- 预计未来2-3年内,市场参与者将进一步消化约1万亿元人民币的房地产相关信贷损失。
推荐标的
- 宁波银行(Bank of Ningbo)为首选股(Top Pick)。
- 看好中国银行(BOC-H)和建设银行(CCB-H),因其利润增长稳定且股息收益率具有吸引力。
- 对中型股份制银行持选择性态度,看好中信银行(CITIC Bank)的盈利和股息增长确定性。
关键图表
图1. A股优先顺序
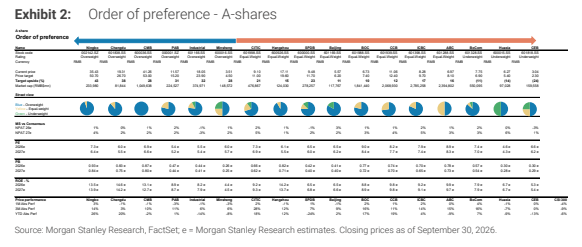
图2. 不良贷款可在三年内以每年1.3万亿元的速度消化,这将使2022年起增加4700亿元
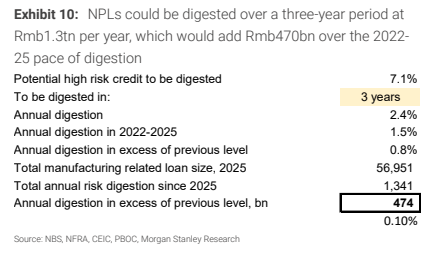
图3. 银联支付增长在2026年上半年反弹
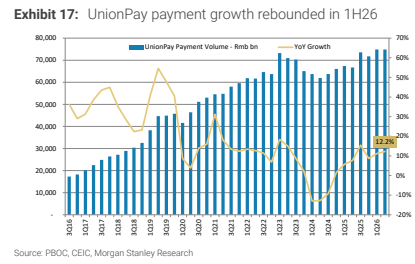
图4. CPI近期也有所改善
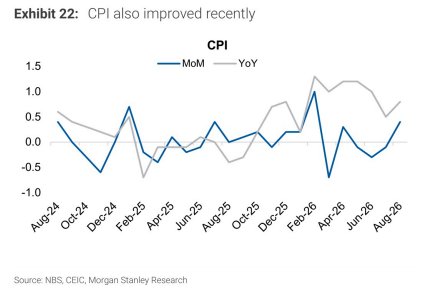
图5. 我们预计银行ROE收缩将收窄
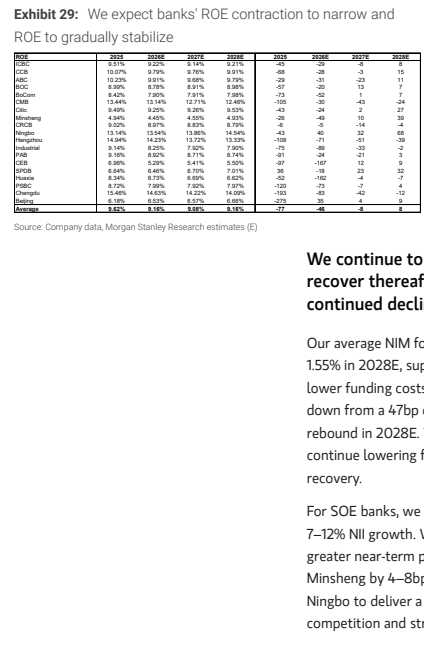
图6. 2026-2028年资产增长将保持在6-7%
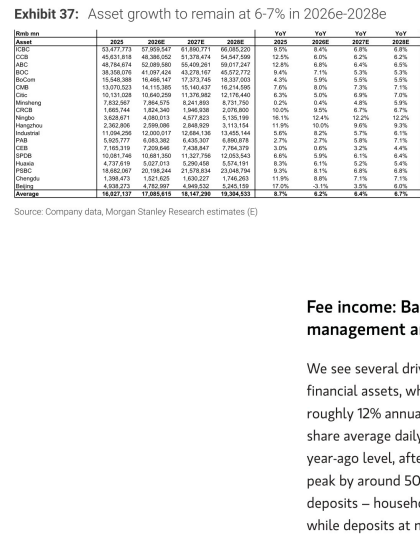
图7. 我们预计在持续消化零售风险的过程中,不良贷款形成率将略有上升
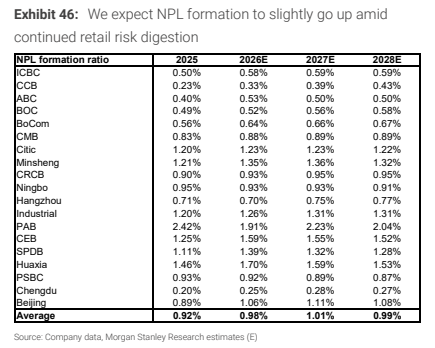
图8. 牛市/基准/熊市情景下的价值修正摘要
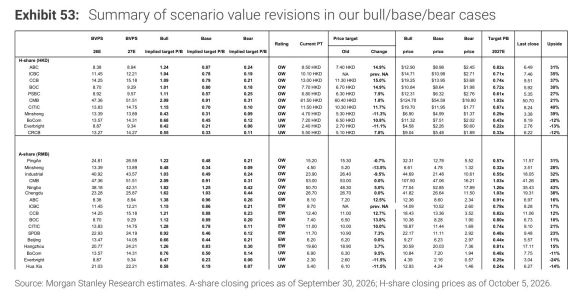
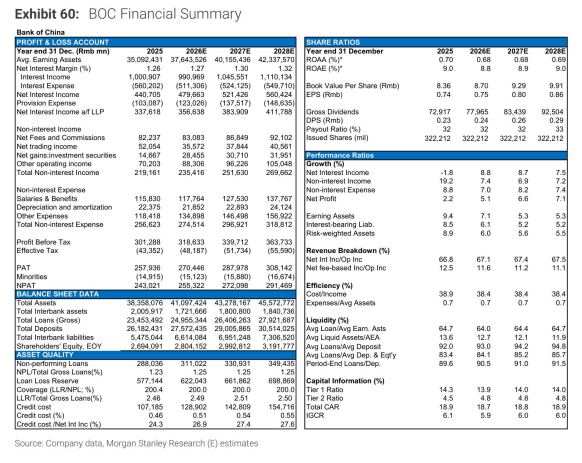
图9. 中国银行财务摘要