摩根大通 信息服务评级机构与指数提供商:预计第三季度平稳;利率上升与人工智能交易为发行时机增添不确定性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通预计评级机构与指数提供商在2026年第三季度表现平稳。 尽管7月和8月高等级债券发行活跃,但9月动能转弱,且投机级发行量持续疲软。 第三季度美国和欧洲投资级企业债发行量同比分别增长27%和21%,而高收益债和杠杆贷款发行量分别下降47%和42%。 展望未来,高利率环境可能持续导致高等级与投机级市场的分化,但人工智能相关的大规模融资需求为短期发行提供了支撑。 摩根大通预计标普全球第三季度计费发行量同比持平,穆迪评级发行量同比下降中个位数百分比。
主要观点
- 标普全球7月和8月计费发行量分别同比增长8%和11%,但预计9月数据将显著负增长。
- 第三季度美国和欧洲投资级企业债发行量同比增长27%,金融机构发行量增长21%。
- 投机级市场表现疲软,美国和欧洲高收益债发行量同比下降47%,美国杠杆贷款发行量下降42%。
- 人工智能相关融资需求强劲,潜在交易规模可能超过1000亿至1500亿美元。
- 预计穆迪和标普全球第三季度评级收入将实现小幅有机恒定汇率增长,分别为+3%和+2.5%。
- MSCI第三季度净新增经常性订阅销售额预期在4200万至4500万美元之间。
- 标普全球与CBOE续签25年期协议,预计2026年来自SPX期权的收入约为2.2亿美元。
论述逻辑
- 债务发行市场数据(高等级活跃但投机级疲软) -> 评级机构收入预测(标普持平/穆迪下降) -> 宏观因素(利率上升)与特定驱动力(AI融资)对未来发行时机的影响 -> 行业内公司(MSCI/标普)的特定业务指标(订阅销售/期权合同)分析。
关键展望
- 预计高利率环境将持续导致高等级市场与投机级市场发行活动的分化。
- MSCI 2026年全年调整后EBITDA费用支出指引为13.4亿至13.7亿美元。
推荐标的
- 标普全球 (SPGI):评级为超配 (Overweight),目标价530美元。
关键图表
图1. 标普评级收入(2025年实际值:47.2亿美元)及季度债务发行金额趋势(同比)
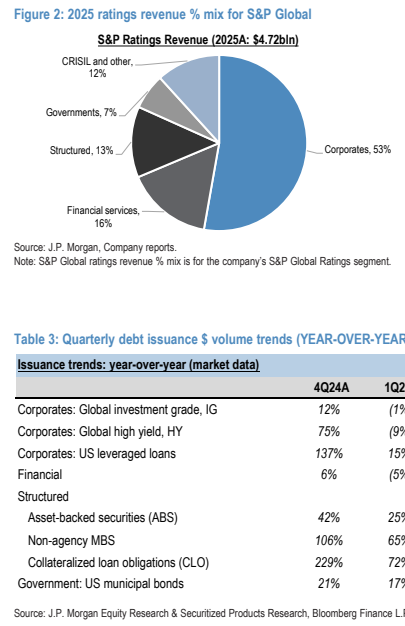
图2. 穆迪评级收入(2025年实际值:41.2亿美元)
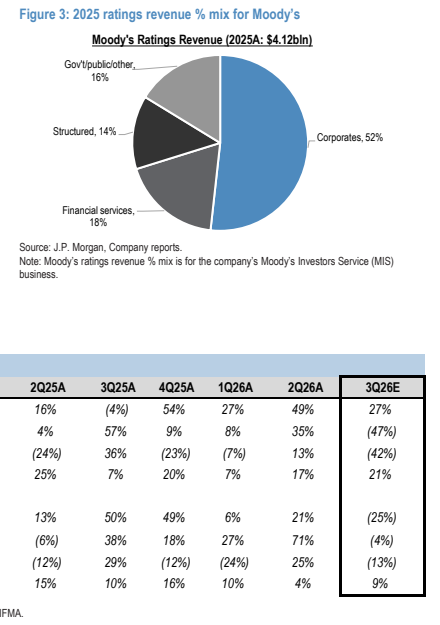
图3. 2020年第三季度至2026年第三季度宣布的并购交易规模(十亿美元)
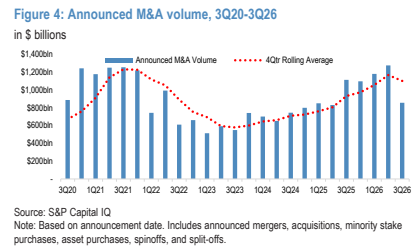
图4. 2020年第三季度至2026年第三季度完成的并购交易规模(十亿美元)
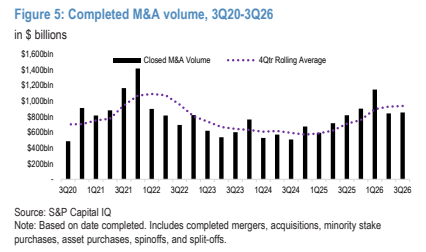
图5. 穆迪季度评级收入增长与发行金额对比(同比百分比;2017年第一季度至2026年第二季度)
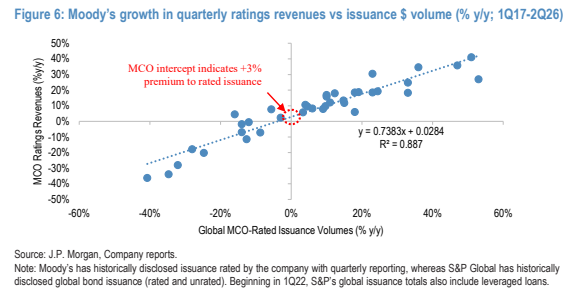
图6. 标普500指数季度表现
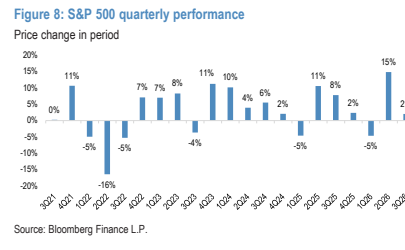
图7. 道琼斯工业平均指数季度表现
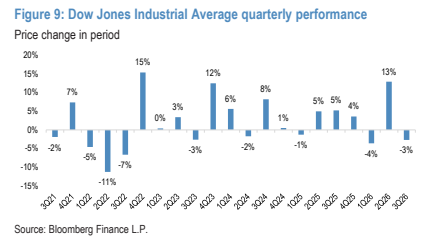
图8. MSCI ACWI(全球所有国家指数)季度表现
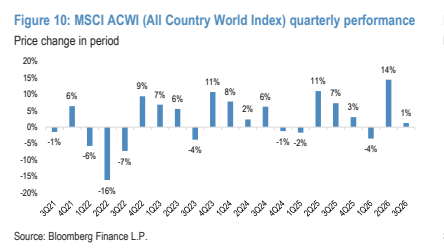
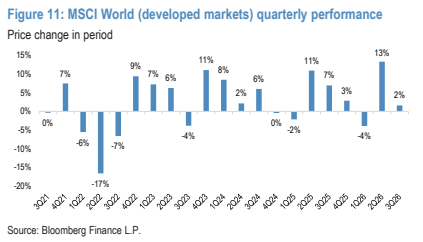
图9. MSCI世界指数(发达市场)季度表现