摩根大通 澳大利亚银行:APRA 26年8月银行统计数据,商业信贷增长保持韧性;可能对资本充足率造成压力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通基于APRA 2026年8月银行统计点评澳大利亚银行业信贷与存款:8月RBA系统信贷增长(剔除金融机构)由7月的6.6%(修正后)加速至7.4%,其中商业信贷(剔除金融机构)保持韧性,季调后由11.5%小幅放缓至10.4%,而APRA非季调口径商业信贷由6.7%大幅加速至10.2%。 房贷增长减速至5.2%(7月为5.5%),自住稳定于5.5%、投资房再度明显放缓至3.9%;APRA口径房贷(非季调、剔除RAMS出售影响)为3.3%,CBA以4.9%领跑且是唯一跑赢系统的大行。 商业信贷上CBA(13.8%)、WBC(13.6%)、ANZ(11%)均高于系统,NAB为7.4%低于系统;WBC作价$15.5bn的RAMS组合(以房贷为主)已于8月完成出售给非银行机构。 非大行表现分化:MQG房贷达系统数倍的12.8%、JDO GLA增长11.9%、BOQ房贷在连续24个月下滑后于8月持平。 系统存款增长在连续两个月强劲增长后转负至-3.7%,企业存款-11.4%是主要拖累,大行仅-1.7%相对占优。 报告认为强劲商业信贷利好板块,但可能给银行股息可持续性与资本充足率带来压力,并预计房贷增长将因联邦预算及RBA昨日宣布的额外加息而继续放缓。
主要观点
- 8月RBA系统信贷增长(剔除金融机构)加速至7.4%,高于7月的6.6%(修正后),系统整体信贷动能走强。
- 系统房贷增长减速至5.2%,自住与投资房分化进一步扩大:自住稳定于5.5%,投资房再度明显放缓至3.9%。
- APRA房贷(非季调、剔除RAMS出售影响)8月为3.3%、略高于7月的2.7%;CBA以4.9%领跑且为唯一高于系统的大行,其后为ANZ(3.1%),WBC剔除RAMS后仅1.1%、NAB为0.7%。
- WBC出售的$15.5bn RAMS组合(以房贷为主)已于8月完成、买方为一家非银行机构,摩根大通的分析已据此调整。
- 商业信贷(剔FI)保持韧性:季调后由7月11.5%小幅放缓至8月10.4%;APRA非季调口径则由6.7%加速至10.2%。
- 大行商业信贷集体跑赢系统:CBA(13.8%)、WBC(13.6%)、ANZ(11%)均高于系统,NAB低于系统但仍达7.4%;对金融机构贷款除WBC外均为各大行提供助力。
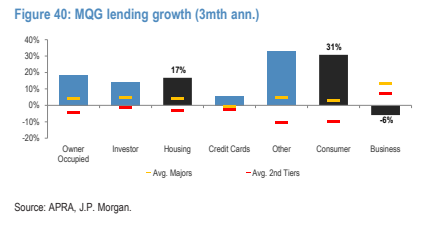
- 非大行8月表现分化:MQG房贷继续减速但仍达系统数倍的12.8%(商业剔FI仅2.6%),ING房贷7.3%高于系统但商业为负,BEN房贷-1.7%而商业13.4%高于系统。
- 区域性银行8月重回GLA增长:BOQ房贷余额在连续24个月下降后于8月持平,JDO GLA增长小幅放缓至11.9%、仍高于系统均值。
- 系统存款增长在连续两个月强劲增长后于8月转负至-3.7%:家庭存款+3.8%部分抵消企业存款-11.4%的下滑,大行降幅较小(-1.7%)、跑赢系统。
- 报告核心判断:强劲商业信贷增长利好银行板块,但可能给股息可持续性带来挑战,并可能对资本充足率构成压力。
论述逻辑
- APRA公布8月银行统计 → RBA系统信贷增长(剔FI)由6.6%加速至7.4%,商业信贷(剔FI)季调后10.4%、非季调APRA口径由6.7%跳升至10.2%,显示商业端韧性强于房贷端 → 房贷减速至5.2%,自住5.5%稳定而投资房3.9%明显放缓 → 分行层面,房贷仅CBA(4.9%)跑赢系统,商业信贷CBA(13.8%)、WBC(13.6%)、ANZ(11%)集体跑赢而NAB(7.4%)落后,非大行与存款端亦分化(系统存款转负-3.7%) → 由此得出结论:商业信贷强劲利好板块,但可能带来股息可持续性挑战并可能对资本充足率构成压力;叠加联邦预算与RBA额外加息,预计房贷增长将继续放缓。
关键展望
- 预计房贷增长将继续放缓,动因是联邦预算,并被RBA昨日宣布的额外加息所强化。
- 预计投资房抵押贷款增长将进一步下滑,受联邦政府税收变化与房价动能下降影响。
- 风险与压力点:强劲商业信贷增长可能对银行股息可持续性构成挑战,并可能对资本充足率造成压力。
推荐标的
- 覆盖标的(分析师Andrew Triggs覆盖范围,报告未给出评级、目标价或个股推荐动作):ANZ Banking Group (ANZ.AX)、Bank of Queensland (BOQ.AX)、Bendigo and Adelaide Bank (BEN.AX)、Commonwealth Bank (CBA.AX)、Judo Bank (JDO.AX)、Macquarie Group Limited (MQG.AX)、National Australia Bank (NAB.AX)、Westpac Banking Corporation (WBC.AX)。
- 报告仅点评各行业务表现而不构成评级依据:CBA房贷4.9%为大行中唯一跑赢系统、商业信贷13.8%;NAB房贷0.7%、商业7.4%低于系统;WBC完成$15.5bn RAMS组合出售且商业信贷13.6%;ANZ商业信贷11%高于系统。
关键图表
图1. 系统信贷增长(3个月年化)
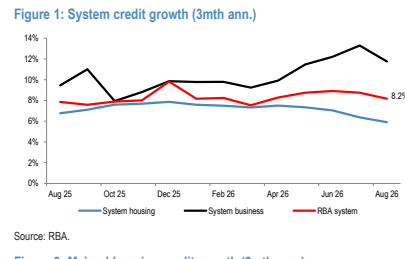
图2. 四大银行商业信贷增长
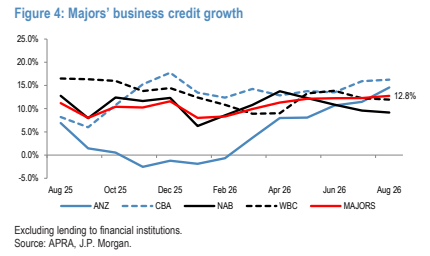
图3. 投资者抵押贷款市场份额
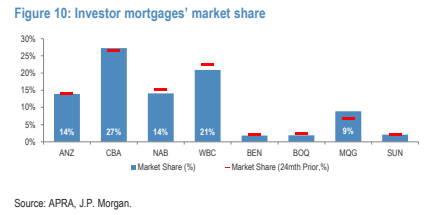
图4. 消费贷款市场份额
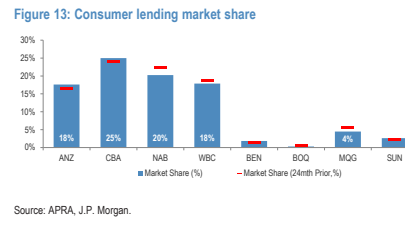
图5. 企业存款(不含CD)市场份额
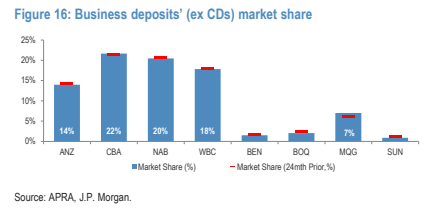
图6. 信用卡贷款增长(3个月年化)
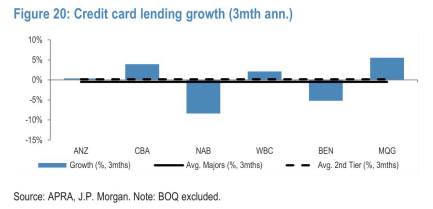
图7. 家庭存款增长(3个月年化)
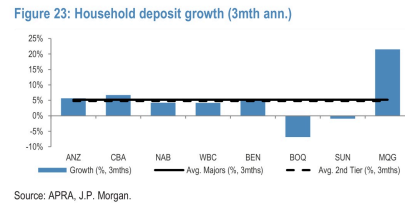
图8. 国民银行(NAB)市场贷款份额
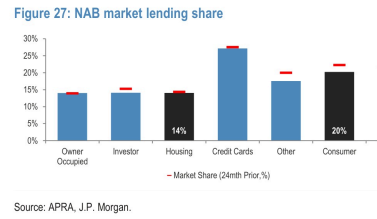
图9. BOQ市场贷款份额
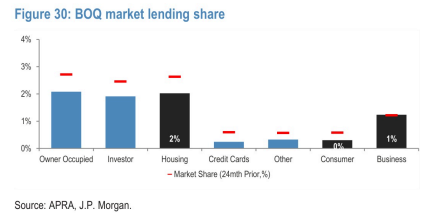
图10. 澳新银行(ANZ)贷款增长(3个月年化)
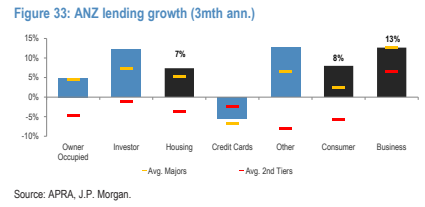
图11. BEN贷款增长(3个月年化)
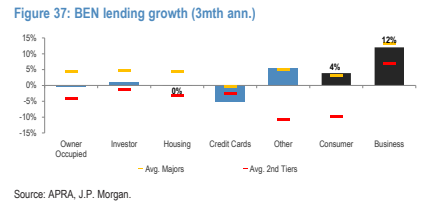
图12. 麦格理(MQG)贷款增长(3个月年化)