高盛 盛美上海(ACMR.US):强劲的增长可见性:产品扩张推动设备含量提高;维持买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持盛美上海(ACMR.US)买入评级,12个月目标价由US$166下调至US$159,目标P/E由40x降至37x,仍基于2030E折现P/E推导、方法不变,较2026年10月2日收盘价$83.38有90.7%上行空间。 看多理由有三:国内存储与先进逻辑产能扩张驱动的订单增长、半导体设备本土化持续、以及公司从清洗向电镀、炉管、PECVD、Track和先进封装设备的产品扩张。 截至9月29日,盛美上海在手订单达Rmb17.1bn、同比+88%,约相当于2026年收入指引Rmb8.2bn-8.8bn的1.9x-2.1x,收入可见性改善。 管理层指出存储是订单增长最大来源,清洗贡献最大绝对订单金额,电镀增长更快,受HBM、先进封装和前端应用支撑。 高盛预计3Q26E/4Q26E收入环比+19%/+8%至US$348mn/US$375mn,并引用CHIPS IV观点预计中国WFE支出2026E-28E同比+13%/+20%/+15%、2028E达US$61bn。 Ultra ECP ap-p平台已获510mm × 515mm系统初始生产订单及310mm × 310mm系统评估订单,叠加炉管、PECVD和Track产品客户验证推进,预计更广产品组合支撑2027E起的增长。 2026-28E盈利预测保持不变,目标P/E 37x对应2031E NI同比+24%、OPM 18%。
主要观点
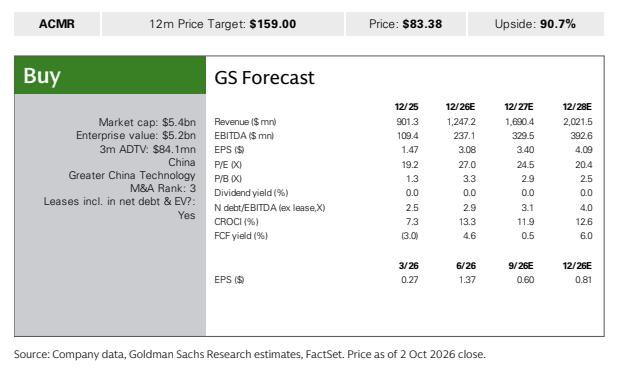
- 维持买入评级,12个月目标价US$159(此前US$166),目标P/E 37x(此前40x),估值方法仍为2030E折现P/E、方法不变。
- 截至9月29日在手订单Rmb17.1bn、同比+88%,约相当于2026年收入指引Rmb8.2bn-8.8bn的1.9x-2.1x,收入可见性改善。
- 预计3Q26E/4Q26E收入环比+19%/+8%至US$348mn/US$375mn。
- 引用CHIPS IV:预计中国WFE支出2026E-28E同比+13%/+20%/+15%,至2028E达US$61bn。
- 订单结构:存储是订单增长最大来源,清洗贡献最大绝对订单金额,电镀增长更快,受HBM、先进封装和前端应用支撑。
- 产品组合从清洗扩张至电镀、炉管、PECVD、Track和先进封装设备,预计提升单客户设备覆盖与价值含量。
- 清洗端:3D结构日益复杂要求更强的颗粒去除与干燥能力,利好TEBO兆声波清洗和超临界CO₂干燥方案。
- 电镀端:HBM、CoWoS及向面板级封装迁移需要更多电镀层和更先进工艺控制;Ultra ECP ap-p平台已获510mm × 515mm系统初始生产订单和310mm × 310mm系统评估订单。
- 炉管、PECVD和Track产品客户验证持续进行,预计更广产品组合支撑ACMR自2027E起的增长。
- 2026-28E盈利预测保持不变;目标P/E 37x基于同业P/E对前瞻一年NI增长+OPM的更新相关性0.9x(此前1.1x),以及ACMR 2031E NI同比+24%、OPM 18%。
- 财务预测:12/26E、12/27E、12/28E收入分别为US$1,247.2mn、US$1,690.4mn、US$2,021.5mn,EPS分别为$3.08、$3.40、$4.09,对应P/E 27.0x、24.5x、20.4x。
- 现价$83.38(截至2026年10月2日收盘),上行空间90.7%,市值$5.4bn,3个月日均成交额$84.1mn。
论述逻辑
- 国内存储与先进逻辑产能扩张 → 叠加半导体设备本土化持续 → 订单强劲增长、在手订单Rmb17.1bn(同比+88%,约1.9x-2.1x 2026收入指引Rmb8.2bn-8.8bn)→ 收入可见性改善(3Q26E/4Q26E收入US$348mn/US$375mn,环比+19%/+8%)→ 产品从清洗扩张至电镀/炉管/PECVD/Track/先进封装 → 单客户设备覆盖与价值含量提升 → 更广产品组合支撑2027E起增长 → 维持买入。
- 估值链条:2026-28E盈利预测不变 → 目标价由2030E折现P/E推导(方法不变)→ 目标P/E 37x(此前40x)=同业P/E与前瞻一年NI增长+OPM相关性0.9x(此前1.1x)× ACMR 2031E NI同比+24%、OPM 18% → 12个月目标价US$159(此前US$166)。
关键展望
- 3Q26E/4Q26E收入分别达US$348mn/US$375mn,环比+19%/+8%。
- 中国WFE支出2026E-28E同比+13%/+20%/+15%,2028E达US$61bn(引自CHIPS IV)。
- 在手订单Rmb17.1bn相对2026年收入指引Rmb8.2bn-8.8bn约1.9x-2.1x,构成收入可见性支撑。
- 炉管、PECVD和Track产品客户认证推进中,更广产品组合预计支撑2027E起的增长。
- 12个月目标价US$159基于37x目标P/E、2031E NI同比+24%与OPM 18%的假设。
- 年度预测路径:12/26E收入US$1,247.2mn、EPS $3.08;12/27E收入US$1,690.4mn、EPS $3.40;12/28E收入US$2,021.5mn、EPS $4.09。
- 季度EPS路径:3/26 $0.27、6/26 $1.37、9/26E $0.60、12/26E $0.81。
推荐标的
- ACM Research(ACMR.US):买入(Buy),12个月目标价US$159(此前US$166),现价$83.38(截至2026年10月2日收盘),上行空间90.7%;理由:存储与先进逻辑订单增长、设备本土化、产品扩张提升设备价值含量。
- 本报告评级标的仅ACMR一家;另披露高盛实益持有ACMR普通股1%或以上、过去12个月与其有投行服务客户关系、并为其证券的注册做市商。
关键图表
图1. 盛美上海(ACMR)折现市盈率估值
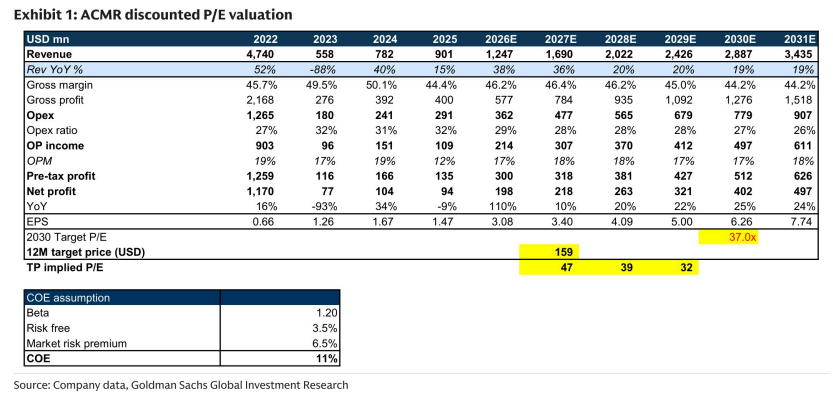
图2. 目标倍数由同业市盈率与远期一年盈利及经营利润率之和的相关性推导得出
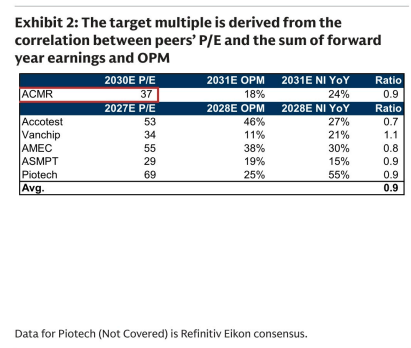
图3. 盛美上海(ACMR)未来12个月市盈率
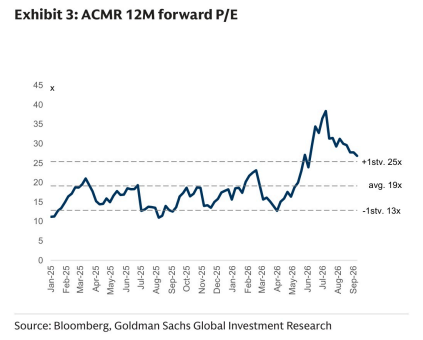
图4. 盛美上海(ACMR)损益表摘要
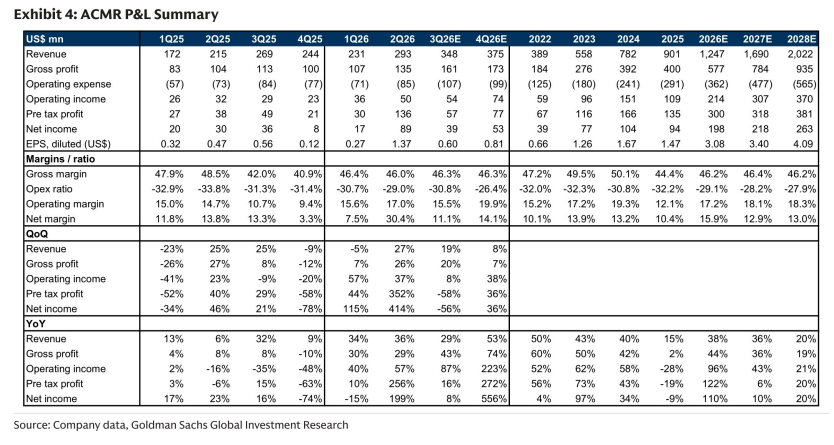
图5. 盛美上海(ACMR)12个月目标价159.00美元,现价83.38美元,上行空间90.7%