野村 中国:新一轮政策组合拳持续落地,规模有限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村分析指出,中国财政部近期允许地方政府动用RMB550bn的存量债券额度,旨在支持四季度财政支出与投资。 与2024年和2025年主要用于化解隐性债务不同,此次额度将全部用于增量财政支出,但野村认为其规模有限,仅能部分抵消过去半年的财政收缩。 该行维持中国四季度GDP同比增长4.5%的预测,并强调当前经济困境需要更深层次的结构性改革与债务清理。
主要观点
- 财政部允许地方政府动用RMB550bn存量债券额度以提振支出与投资。
- 此次RMB550bn额度全部计划用于四季度增量财政支出,区别于往年主要用于化债。
- RMB550bn额度构成包括RMB300bn一般债券与RMB250bn专项债券。
- RMB300bn一般债券将全额用于县区级财政支出,以应对此前财政支出增速显著放缓的压力。
- RMB250bn专项债券将分配给有投资项目资金需求的地区,重点支持“六网”相关项目。
- 野村估算截至2025年底仍有约RMB1.25trn的存量地方政府债券额度,此次使用后剩余RMB700bn。
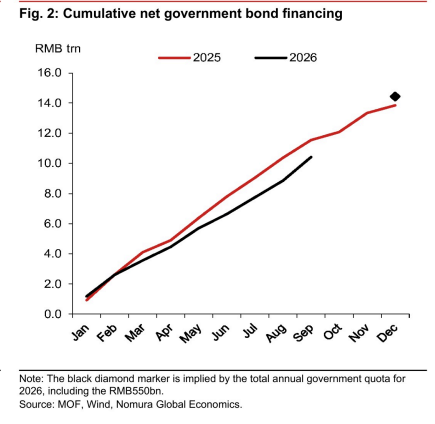
- 2026年政府债券净融资年度额度由RMB14.36trn上调至RMB14.44trn。
论述逻辑
- 政策信号(国务院9月28日表态) -> 财政部动用存量债券额度(RMB550bn) -> 旨在弥补财政支出缺口 -> 野村认为规模有限且无法解决深层结构性问题 -> 维持GDP增长预测。
关键展望
- 维持2026年四季度GDP同比增长4.5%的预测。
- 预计四季度政府债券净融资额可达约RMB4.0trn。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 预算内财政收入与支出
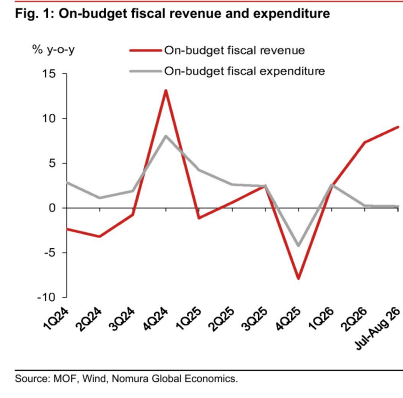
图2. 累计政府债券净融资