花旗 北方America Midstream & Energy Infrastructure Cheniere(CQP LNG):26年第三季度业绩前瞻:期待抢先体验2027
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为Cheniere(CQP/LNG)本季财报有三大焦点。 第一,公司预计将发布2027年产量与未售出量指引:花旗估计产量约56.5mtpa(接近9 Train + Stage 3运行率上限),并怀疑可能已有<75Tbtu未售出量;2027年EBITDA指引本次预计不会发布,但花旗按当前期货曲线估计约$8.3bln。 第二,2026年指引存在温和上行空间,动力来自已实现的优化以及较上季度评论改善的期货曲线,但<50tbtu未售出量限制价差敞口。 第三,花旗估计3Q26调整后EBITDA为$1.99bln,略高于FactSet Street均值$1.96bln,环比改善来自Stage 3的增量约$60mm贡献(T6满季度、T7部分季度)以及价差环比走高约$6/mmbtu。 评级维持不变:LNG买入、目标价$330(NPV估值,隐含约12.4x 2027年EV/EBITDA);CQP卖出、目标价$55(隐含约9.9x 2027年EV/EBITDA)。
主要观点
- 花旗预计本季财报有三大焦点:2027年产量与未售出量指引、2026年指引的温和上行、以及3Q26 EBITDA结果
- 花旗估计2027年产量约56.5mtpa,接近9 Train + Stage 3运行率上限,并怀疑可能已有<75Tbtu未售出量
- 2027年EBITDA指引预计不会发布,花旗按当前期货曲线自行估计约$8.3bln
- 2026年指引存在温和上行空间,由已实现的优化和改善的期货曲线驱动,但<50tbtu未售出量限制价差敞口
- 花旗估计3Q26调整后EBITDA为$1.99bln,略高于Street均值$1.96bln(FactSet)
- 环比改善的两大驱动:Stage 3贡献增量约$60mm(T6满季度、T7部分季度),其余来自商品价格,价差环比走高约$6/mmbtu
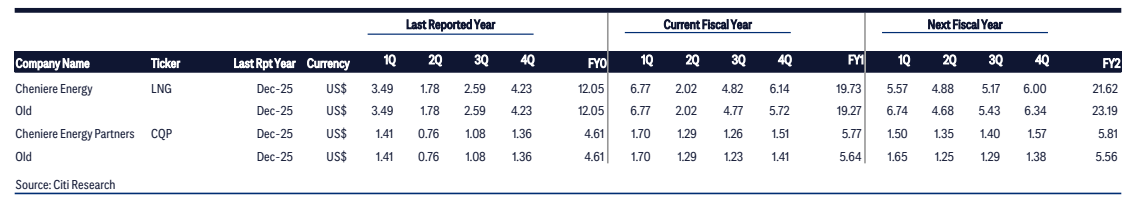
- EPS估计调整:LNG当前财年从19.27上调至19.73、下一财年从23.19下调至21.62;CQP当前财年从5.64上调至5.77、下一财年从5.56上调至5.81
- LNG维持买入:其为最大美国LNG生产商和出口商,预计未来12+个月全球供需环境紧张,凭较小现货头寸受益于高企的全球LNG价格,呈上行不对称、下行有合同保障
- LNG目标价$330,基于NPV估值,隐含2027年约12.4x EV/EBITDA;公司拥有并运营总产能超45mtpa的LNG终端(通过子公司CQP运营路易斯安那Sabine Pass、以及德州Corpus Christi)
- CQP维持卖出的两个因素:增长前景落后于LNG(多数已公告和预期扩产与Corpus Christi相关)、以及结构性压制因素和Cheniere综合体简化的可能性继续压制股价;CQP拥有并运营Sabine Pass,产能超30mtpa
- CQP目标价$55,基于NPV估值,隐含2027年约9.9x EV/EBITDA
- 风险提示:LNG目标价风险为LNG现货价格下跌及监管审查加强和许可延迟;CQP股价持于目标价之上的上行风险为营销利润率改善推动EBITDA增长、以及Sabine Pass额外或加速扩产公告
论述逻辑
- 3Q26财报临近 → 花旗锁定三大焦点 → 对2027年:预计公司将给出产量与未售量指引,花旗自估产量~56.5mtpa、未售量<75Tbtu,虽无EBITDA指引但按当前期货曲线估~$8.3bln → 对2026年:已实现优化+期货曲线改善带来温和上行,但<50tbtu未售量限制价差敞口 → 对3Q26:adj. EBITDA $1.99bln高于Street均值$1.96bln,增量来自Stage 3约$60mm(T6满季+T7部分季)与价差环比+~$6/mmbtu → 结合未来12+个月全球供需紧张、公司去杠杆与资本回报及规模翻倍路径,维持LNG买入(TP $330,约12.4x 2027年EV/EBITDA);CQP因增长落后于LNG(扩产集中于Corpus Christi)及结构性压制,维持卖出(TP $55,约9.9x 2027年EV/EBITDA)。
关键展望
- 本季财报预计将发布2027年产量与未售出量指引,这是核心验证点
- 2027年EBITDA指引本次预计不会发布;花旗按当前期货曲线估计约$8.3bln
- 3Q26结果验证点:花旗估计调整后EBITDA $1.99bln,略高于Street均值$1.96bln(FactSet)
- 中期展望:预计未来12+个月全球LNG供需紧张;Cheniere概述了在现有资产基础上将公司规模翻倍的路径,花旗相信其凭借运营卓越记录可以实现
- LNG目标价风险:LNG现货价格下跌、监管审查加强和许可延迟
- CQP上行风险:营销利润率改善推动EBITDA增长、Sabine Pass额外或加速扩产公告
推荐标的
- Cheniere Energy(LNG):买入(评级1,无变化),目标价US$330.00(现价US$269.95,ESPR 22.2%、股息率0.8%、ETR 23.0%);理由:最大美国LNG生产商与出口商、未来12+个月全球供需紧张、持续去杠杆并通过股息和回购回报股东;目标价基于NPV估值,隐含约12.4x 2027年EV/EBITDA
- Cheniere Energy Partners(CQP):卖出(评级3,无变化),目标价US$55.00(现价US$61.31,ESPR -10.3%、股息率5.1%、ETR -5.2%);理由:增长前景落后于LNG(多数已公告和预期扩产与Corpus Christi相关)、结构性压制因素及Cheniere综合体简化的可能性;目标价基于NPV估值,隐含约9.9x 2027年EV/EBITDA
关键图表
图1. 上一报告年度 本财年 下一财年 总