汇丰:台积电:增加资本支出压力推动长期增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰维持对台积电的买入评级,目标价从TWD2,800上调至TWD3,350,隐含38.7%上行空间。报告预计台积电2Q26毛利率达68%,略高于指引区间65.5-67.5%及市场预期67.0%,但2H26毛利率压力持续,预计3Q26毛利率降至67%。汇丰将2027年资本支出预估从USD70.6bn大幅上调至USD80.2bn,但仍认为不足以解决先进制程产能紧张。敏感性分析显示,若2027年资本支出增至USD85-100bn,2029年营收可在25% CAGR基础上额外增长4-19%。2026/27年EPS预估分别上调5%/14%,高于市场预期2%/6%。
主要观点
- 台积电2Q26业绩预计小幅超预期,毛利率68%高于指引及市场预期。
- 3Q26营收预计环比增长12%(市场预期9%),AI为主要驱动力。
- 2H26毛利率面临海外设施及2nm量产等逆风,预计3Q26毛利率降至67%。
- 下一次涨价预计在2027年初之前不会发生。
- 台积电持续扩张先进制程产能,通过新设施及成熟制程资源重新分配。
- 预计2027年2nm/3nm产能同比增长78%/41%。
- 2027年营收预计同比增长36%(2026年预计增长38.6%,管理层指引30%)。
- 2024-28年营收CAGR预计为34%(美元计),高于管理层2024-29年CAGR 25%的指引。
- 2026年资本支出预计在指引区间高端USD56.5bn,不排除升至USD60bn。
- 2027年资本支出预估上调至USD80.2bn,但仍可能不足以解决产能紧张。
- 敏感性分析显示,若2027年资本支出增至USD85-100bn,2029年营收可额外增长4-19%。
- 维持买入评级,目标价TWD3,350基于2027年EPS TWD135.81的25倍PE(此前27倍),因预期英特尔竞争加剧。
论述逻辑
台积电2Q26业绩小幅超预期 → 但2H26毛利率压力持续 → 公司需持续扩张先进制程产能以应对紧张 → 资本支出压力上升 → 汇丰上调2027年资本支出预估至USD80.2bn → 但该水平仍可能不足 → 敏感性分析显示更高资本支出可带来2029年营收额外增长 → 上调EPS预估及目标价 → 维持买入评级。
关键展望
- 台积电将于2026年7月16日公布2Q26业绩。
- 下一次涨价预计在2027年初。
- 2027年资本支出指引预计在2027年1月4Q26业绩时给出。
- 若台积电不显著增加整体产能,英特尔、三星等竞争对手可能获得份额,限制股价重估空间。
- 更积极的资本支出策略可提升长期营收CAGR,高于此前25%的指引。
推荐标的
- 台积电 (2330 TT):买入,目标价TWD3,350(此前TWD2,800),当前股价TWD2,415(2026年7月9日),上行空间38.7%。理由:产能扩张及涨价推动长期增长,但需关注英特尔竞争风险。
关键图表
图1. 台积电2026年第二季度业绩预览
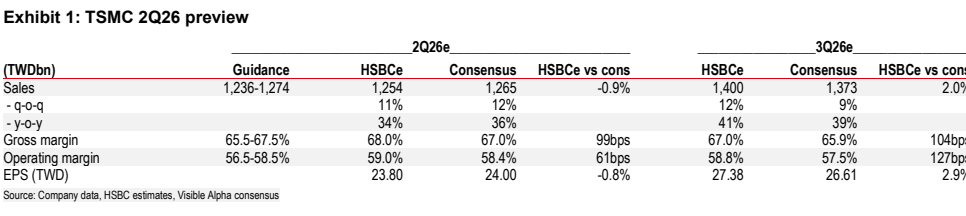
图2. 台积电资本支出(百万美元)预估比较
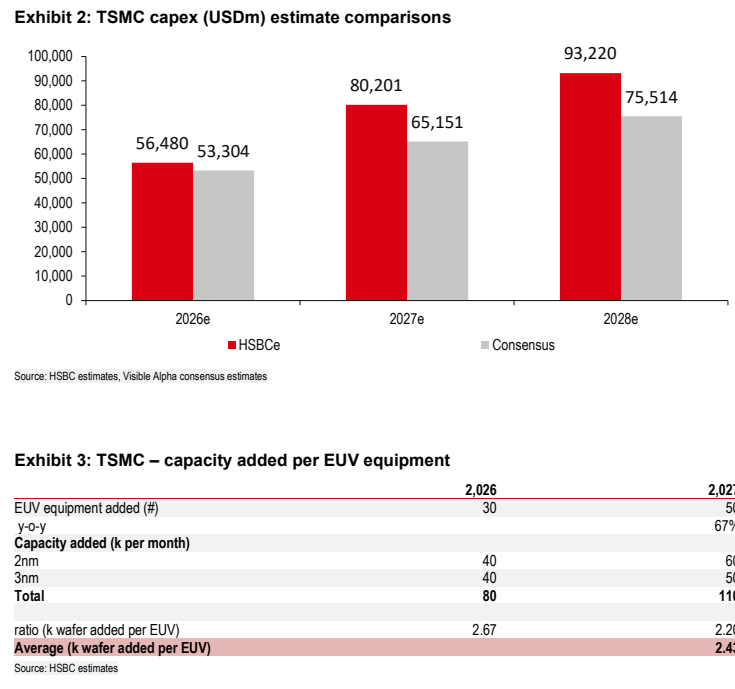
图3. 台积电每台EUV设备新增产能
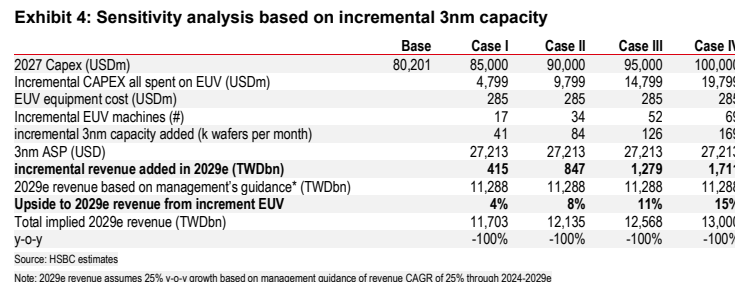
图4. 基于增量2纳米产能的敏感性分析

图5. 汇丰预测调整及与市场共识比较
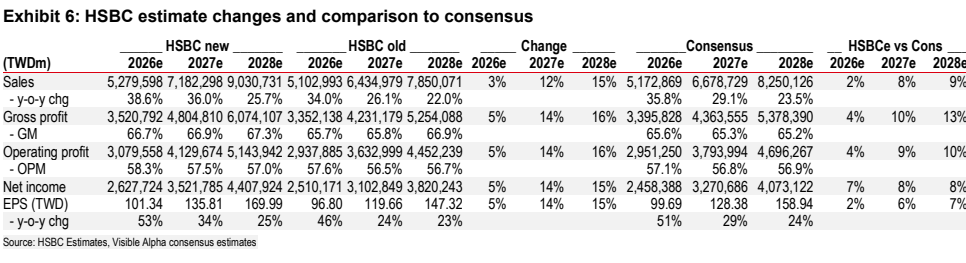
图6. 台积电季度及年度损益表(百万新台币)
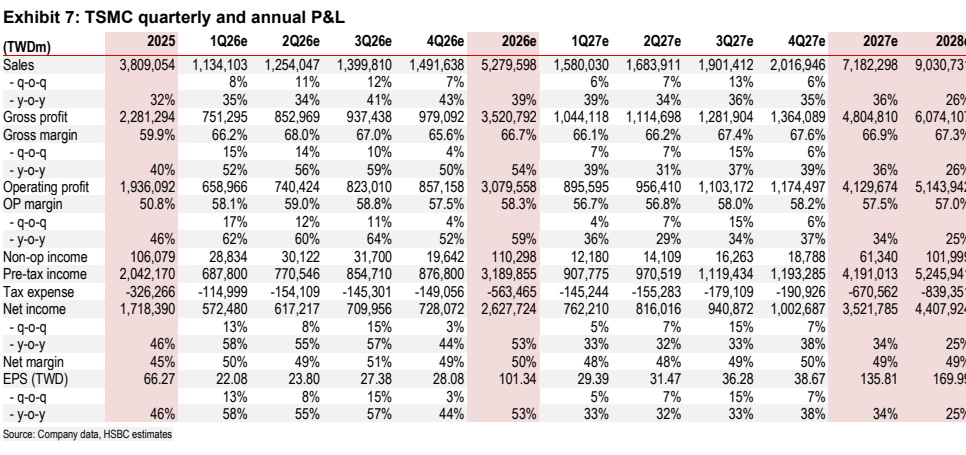
图7. 台积电远期市盈率
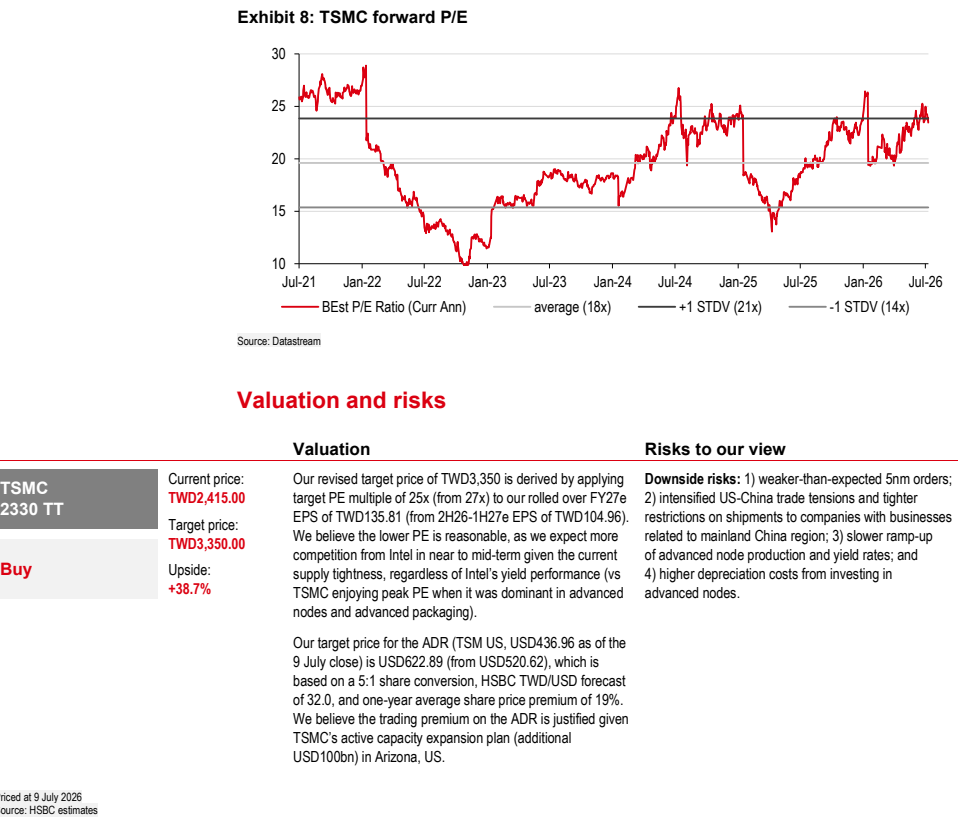
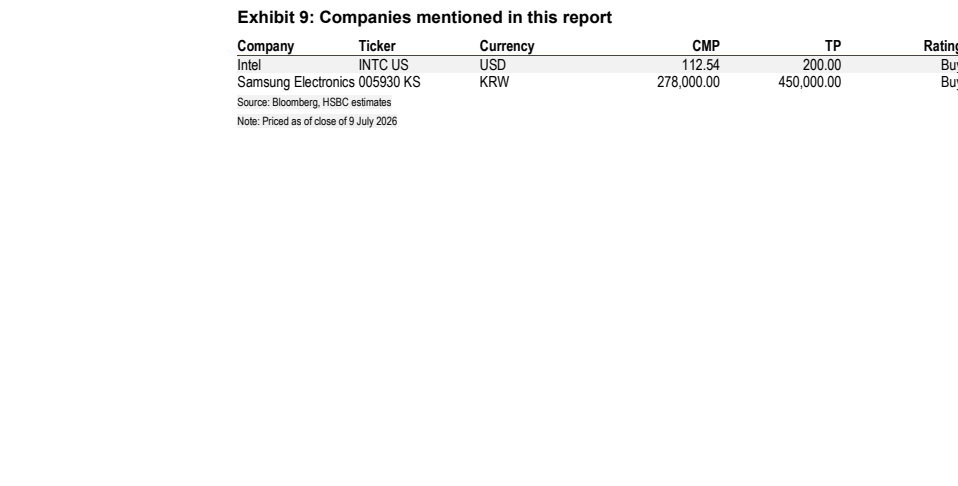
图8. 本报告提及的公司