李智能 田地 王奕群 董德志 宏观经济 中国经济 生产景气偏弱,外需仍有支撑:宏观经济周报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
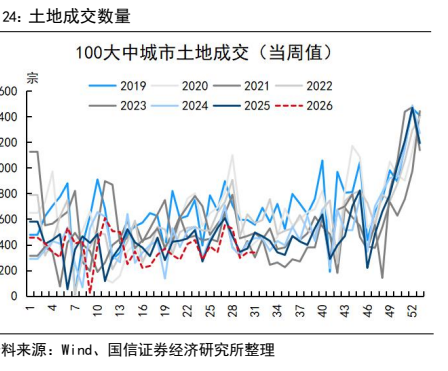
国信证券宏观经济周报指出,本周国内生产端景气度再度回落,房地产投资和基建相关产品活跃度走弱,工业品生产持续面临需求不足约束。 消费端商品与服务表现分化,一线城市地铁日均客流量约3926.13万人次,环比回落4.5%;汽车销量同比下降23.1%,但暑期带动电影票房日均收入环比回升9.2%至2.2亿元。 外贸发运有所改善,中国港口货物吞吐量录得2.75亿吨,环比大增19.47%,但出口集装箱运价指数连续两周回落至1857.04点。 财政方面,广义赤字累计6.4万亿元,整体发行节奏仍落后于去年,政治局会议明确要求加快财政支出和债券资金使用进度,后续将推动8000亿新型政策性金融工具落地。 货币市场资金面总体维持平稳偏松,DR007与逆回购利率差值保持在历史低位。 房地产成交边际改善,30大中城市商品房成交同比回升至10.0%,但一线城市报价指数和二手房量价指标继续承压,房价尚未形成企稳趋势。
主要观点
- 生产端景气度回落,整体工业品生产面临需求不足约束。
- 汽车等大宗消费同比延续下降,服务消费表现依赖优质供给释放。
- 港口吞吐量显著反弹,外贸发运修复动能增强。
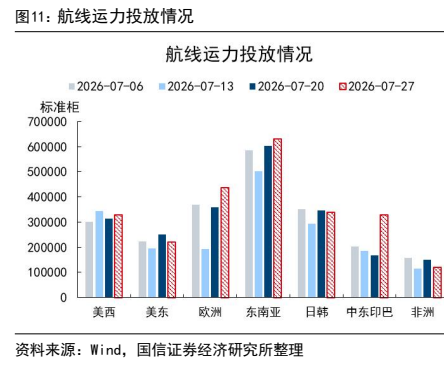
- 出口集装箱运价高位回落,运力投放全线扩张,跨太平洋航线领涨。
- 广义赤字进度落后去年,后续政策重心在于存量“补进度”。
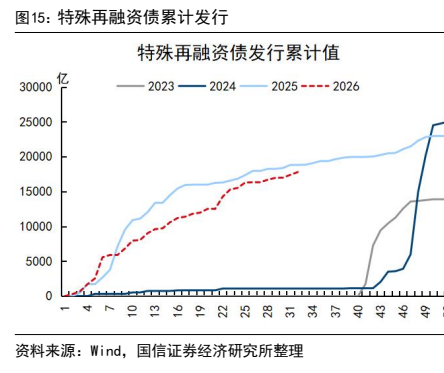
- 特殊再融资专项债已发行1.8万亿,预计三季度基本发行完毕。
- 货币市场资金面总体维持平稳偏松,机构杠杆小幅下行。
- 房地产成交边际改善,但房价继续边际承压,基本面修复仍有限。
论述逻辑
- 生产高频数据走弱反映出工业品面临需求约束,同时消费端呈现分化表明内需修复依赖优质供给;虽然外贸港口吞吐量反弹显示外需仍有支撑,但运价回落及地缘政治风险升温带来外部不确定性。综合经济基本面,稳增长仍需政策持续发力,表现为财政要求加快支出进度与货币维持平稳偏松。
关键展望
- 下半年财政提速将主要从加快专项债等发行使用,以及推动8000亿新型政策性金融工具落地两方面展开。
- 央行预计仍将灵活调节,资金利率大概率围绕政策利率窄幅波动。
- 预计7月统计局公布的房价环比增速将继续向下。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 房地产投资螺纹钢产量与库存量4
图2. 服务消费电影票房6
图3. 义赤字与财政支出8
图4. 银待购回债券余额先升后9
图5. 工
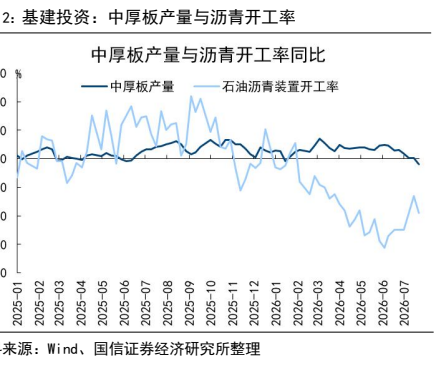
图6. 报告关键图表(第7页)
图7. 报告关键图表(第8页)
图8. 报告关键图表(第10页)
图表 6
图表 7
图表 8