摩根士丹利数据挖掘:主权供应将抵消主权需求?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨主权债券供应与需求之间的动态关系。报告指出,2026年主权债券净供应量预计将增加,而央行购债需求可能放缓,导致供需失衡。报告通过数据分析,认为主权供应增加可能抵消主权需求,推高长期利率。关键数字包括:2026年G4国家(美国、欧元区、日本、英国)主权债券净供应预计为2.1万亿美元,较2025年增加3000亿美元;央行购债规模预计从2025年的1.5万亿美元降至1.0万亿美元。报告警告,若需求未能跟上,收益率可能上行20-30个基点。
主要观点
- 2026年G4主权债券净供应量预计为2.1万亿美元,高于2025年的1.8万亿美元。
- 央行购债规模将从2025年的1.5万亿美元降至2026年的1.0万亿美元,主要因美联储缩表。
- 私人部门需求可能无法完全吸收增加的供应,导致供需缺口约4000亿美元。
- 美国国债净供应预计为1.4万亿美元,占G4总供应的67%。
- 欧元区主权净供应预计为4000亿欧元,德国和法国是主要发行国。
- 日本国债净供应预计为30万亿日元,日本央行购债减少将加剧压力。
- 英国国债净供应预计为2000亿英镑,需求主要来自国内养老金。
- 供需失衡可能导致10年期美债收益率上升20-30个基点。
- 报告认为,主权供应增加是2026年债券市场的主要风险。
- 历史数据显示,供应冲击通常导致收益率上升,但幅度取决于需求弹性。
论述逻辑
报告首先预测2026年G4主权债券净供应量将显著增加,主要因财政赤字扩大和到期再融资需求。同时,央行购债规模因量化紧缩而下降,导致总需求减少。通过对比供需数据,报告发现存在约4000亿美元的缺口。这一缺口将推高长期利率,尤其是美国国债收益率。报告还分析了不同地区的供需结构,指出美国供应压力最大,而欧元区和日本面临央行需求减少的挑战。最终结论是,主权供应将抵消主权需求,导致收益率上行。
关键展望
报告明确提到,2026年主权债券供需失衡是未来12个月的关键验证点。若经济增长放缓或通胀回落,央行可能放缓缩表,从而缓解供应压力。反之,若财政扩张超预期,收益率上行风险加大。报告未给出具体目标价或评级变化。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 澳大利亚主要大宗商品出口占比显著
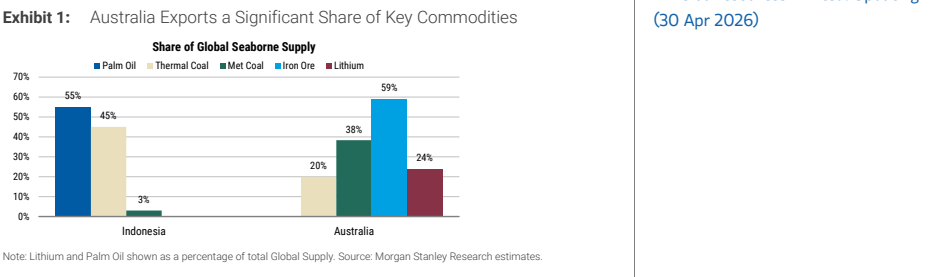
图2. ASX矿企:投资论点、股价上行/下行空间、财务指标与共识评级
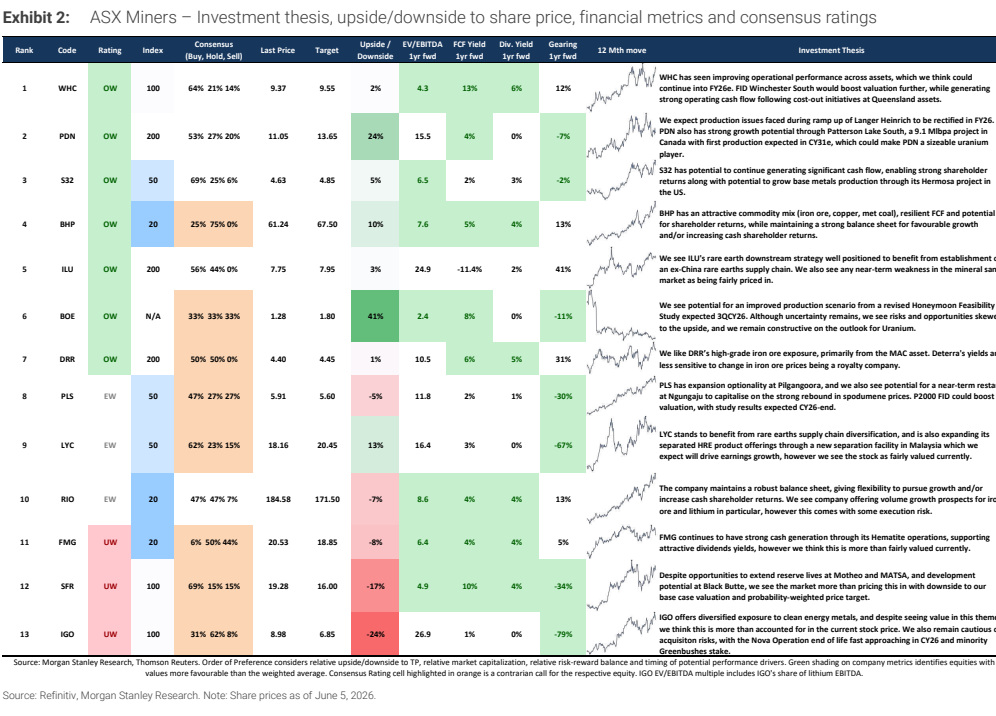
图3. 基准情形估值倍数与关键指标:摩根士丹利覆盖的ASX矿企
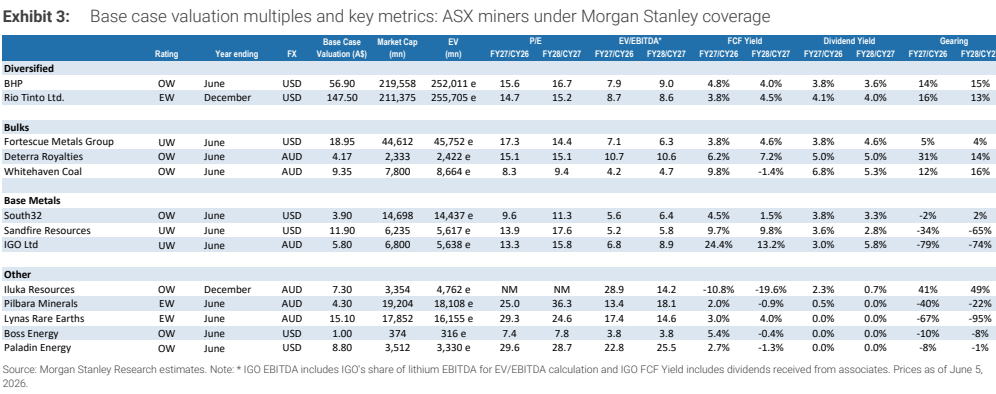
图4. 现货情形估值倍数与关键指标:摩根士丹利覆盖的ASX矿企
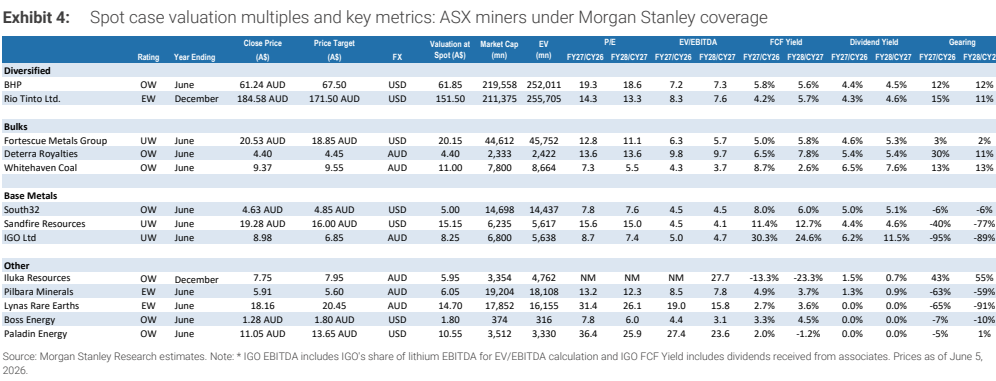
图5. 我们覆盖的ASX矿企EBITDA利润率
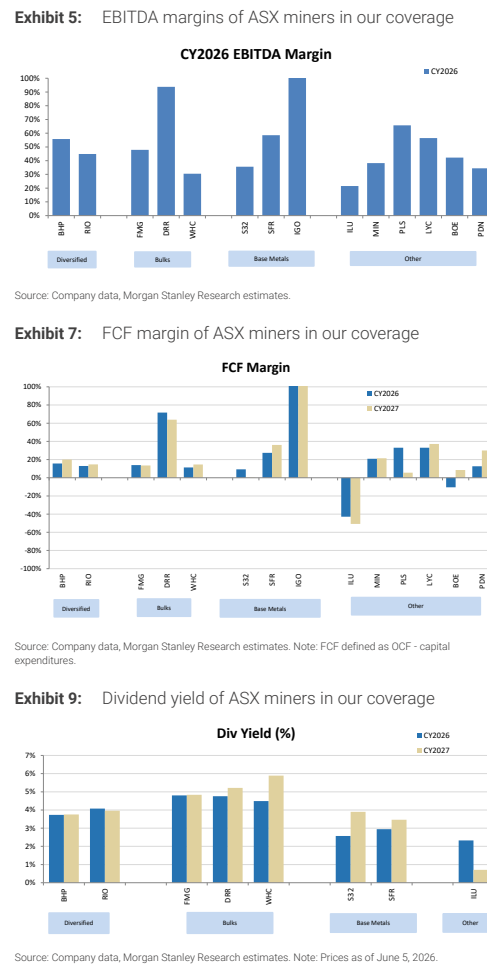
图6. 我们覆盖的ASX矿企市盈率
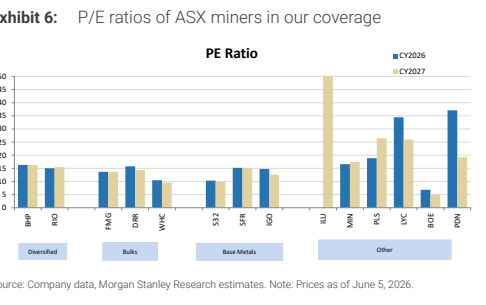
图7. 我们覆盖的ASX矿企股息率
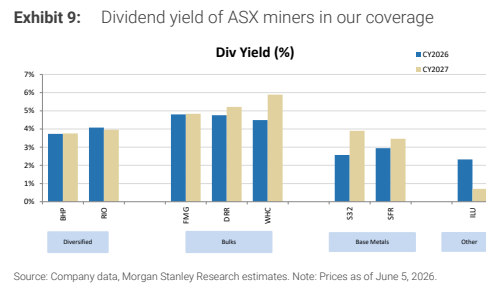
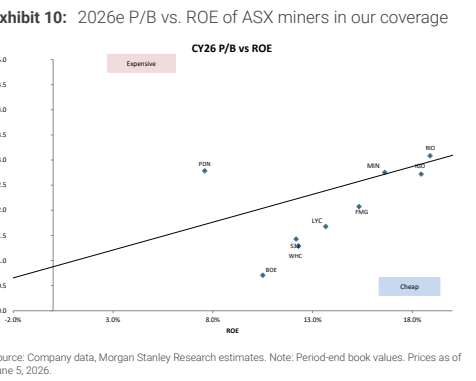
图8. 我们覆盖的ASX矿企2026年预期市净率与净资产收益率