摩根大通 医疗供应链:医疗供应链体检:对该板块的最新思考
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通对医疗供应链板块进行定期体检,认为该板块核心业务量增长稳健,能够实现2026年业绩目标,且短期政策风险有限。 8月处方药(Rx)总量同比增长2.2%,专业药(Specialty)增速加速至9.2%。 尽管投资者关注大型合同续约(如CVS合同)及Cencora的2027财年指引,但摩根大通认为合同变动风险可控。 此外,GLP-1药物在Medicare Bridge项目推动下渗透率提升,且监管政策环境未出现重大负面变化,整体维持对该板块的看好观点。
主要观点
- 8月处方药总量同比增长2.2%,专业药增速显著提升
- Medicare Bridge项目推动GLP-1药物在65岁以上人群中的使用
- Cencora的2027财年指引预计调整后每股收益增长约10%至12%
- 大型合同续约风险(如MCK与Caremark)被视为可控
- Medline在2026年获得约6.5亿美元的Prime Vendor合同
- Option Care Health(OPCH)第三季度调整后EBITDA共识预期区间收窄
论述逻辑
- 核心业务量增长(Rx/Specialty) -> 支撑2026年业绩目标 -> 尽管存在合同续约敏感性及GLP-1政策不确定性 -> 但通过合同续约分析及监管环境评估 -> 确认行业“稳定寡头”地位未变 -> 维持板块看好评级。
关键展望
- Cencora将于11月发布2026财年第四季度财报并提供2027财年指引
- Medicare Bridge项目将于2027年12月结束
推荐标的
- Cardinal Health (CAH): Neutral
- Cencora Inc (COR): Overweight
- McKesson Corporation (MCK): Overweight
关键图表
图1. 滚动13周总处方量与专业处方量趋势

图2. 截至7月的专业药品销售增长在两年复合年增长率基础上保持在双位数百分比区间

图3. OPCH - JPMe慢性病收入增长与总市场对比

图4. CAH调整后每股收益对CVS合同的敏感度
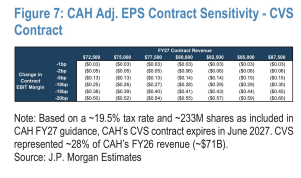
图5. COR调整后每股收益对Walgreens/Boots合同的敏感度
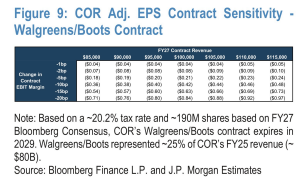
图6. COR调整后每股收益对Evernorth合同的敏感度
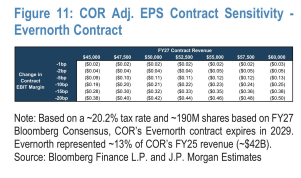
图7. MCK调整后每股收益对CVS合同的敏感度
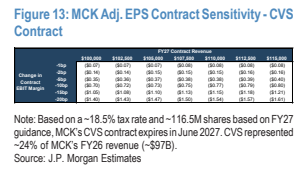
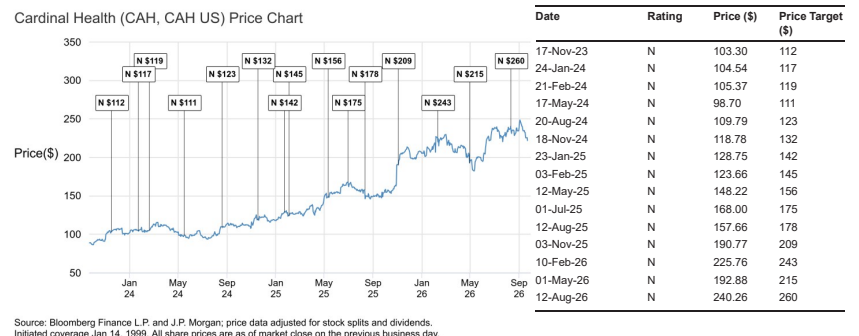
图8. Cardinal Health (CAH, CAH US) 价格图表日期评级价格(美元)