摩根士丹利 欧洲互联网与媒体:置顶帖:前瞻与同业对比
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为摩根士丹利欧洲互联网与媒体行业的置顶前瞻,涵盖了行业近期表现、关键催化事件及重点公司业绩预期。 过去两周行业内股票表现落后于大盘,跌幅为-0.6%。 报告重点关注了音乐流媒体AI版权动态、巴西博彩监管政策变化以及媒体与分类信息行业的战略调整。 分析师对Evolution、Scout24等公司给出了详细的业绩预测与估值分析,并对行业内多只标的维持了相应的评级。
主要观点
- 欧洲互联网与媒体行业过去两周表现弱于大盘
- 音乐行业AI版权保护力度加大
- 巴西博彩监管政策收紧,影响相关公司运营
- Evolution Q3业绩预测及增长动力分析
- Scout24 Q3业绩预期及增长目标
- Hemnet调整代理商补偿模式
论述逻辑
- 行业表现(落后大盘) -> 关键细分领域动态(音乐AI、巴西博彩、媒体重组) -> 重点公司业绩前瞻(Evolution、Scout24等) -> 估值与投资建议(基于PEG、EV/EBITDA及现金流分析)
关键展望
- Evolution预计2026年实现20亿欧元现金回馈
- Scout24管理层设定2028年私人会员目标
- Informa计划于2027年分拆学术出版业务
推荐标的
- Scout24 (Overweight)
- Evolution (Equal-weight)
- Universal Music Group (Overweight)
- Ocado Group PLC (Underweight)
关键图表
图1. 摩根士丹利与市场一致预期对比
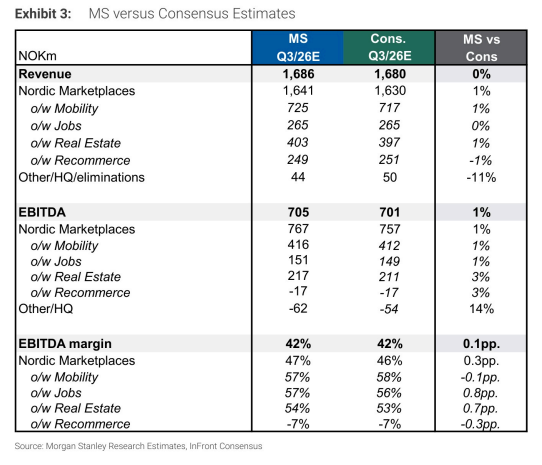
图2. Evolution大厅玩家数量持续表现良好,但我们认为其结构更多受低注额游戏节目驱动

图3. 摩根士丹利预测与市场一致预期对比
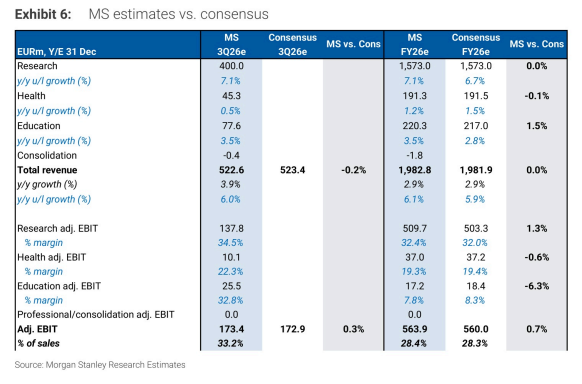
图4. 摩根士丹利与市场一致预期对比

图5. 新旧产品组合对比

图6. 按偏好排序的分类信息业务覆盖范围

图7. 按偏好排序的食品配送业务覆盖范围

图8. 按偏好排序的电子商务业务覆盖范围

图9. 按偏好排序的媒体与娱乐业务覆盖范围
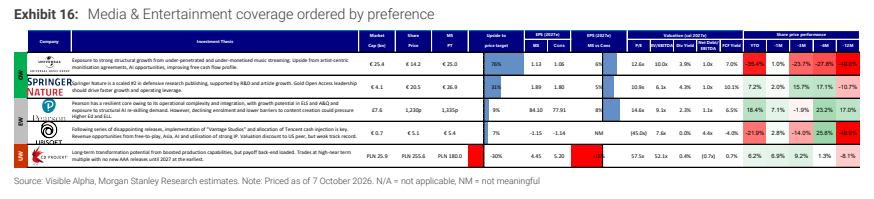
图10. 按偏好排序的博彩业务覆盖范围

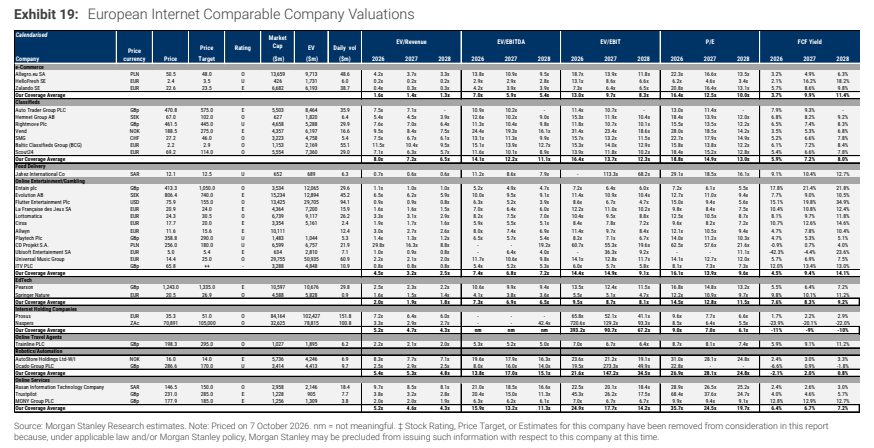
图11. 欧洲互联网可比公司估值