蒋山 李晓渊 行业研究 行业定期 东方证券煤炭行业周报:港口煤价重拾涨势,下半年行情值得期待
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
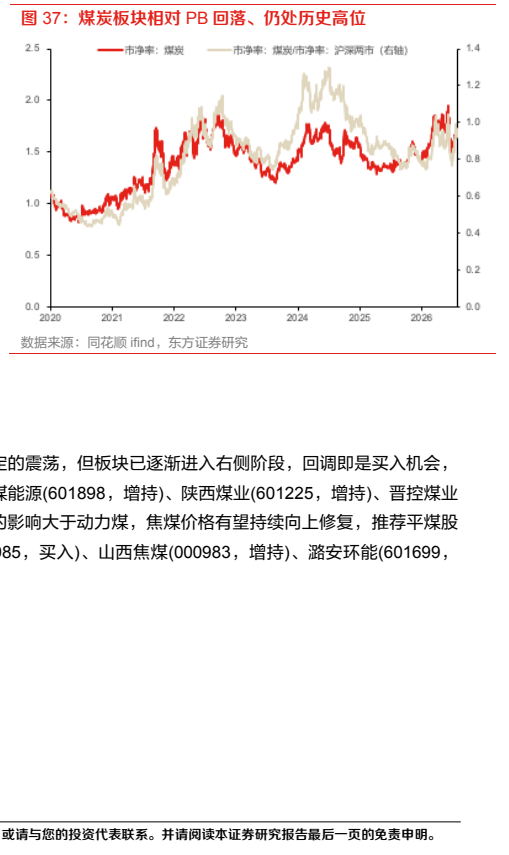
东方证券维持煤炭行业"看好"评级,认为港口动力煤价格重拾涨势,下半年行情值得期待。 中电联预测下半年全社会用电量同比增长5%-6%,统调最大负荷15.7-16.3亿千瓦。 动力煤坑口价格总体平稳,榆林5800大卡665元/吨持平,鄂尔多斯5500大卡620元/吨周环比-3元/吨。 焦煤与动力煤比价降至1.44,仍处历史较低水平。 报告认为板块已逐渐进入右侧阶段,回调即是买入机会,推荐中国神华、淮北矿业(买入)及中煤能源、陕西煤业、晋控煤业、平煤股份、山西焦煤、潞安环能(增持)共8只标的。
主要观点
- 中电联预测下半年全社会用电量同比增长5%-6%,上半年全国全社会用电量5.10万亿千瓦时、同比增长5.3%,增速较上年同期提高1.6个百分点。
- 统调最大负荷预测为15.7-16.3亿千瓦,反映电力需求端对煤炭的支撑。
- 动力煤坑口价格总体平稳:榆林5800大卡665元/吨周环比持平,鄂尔多斯5500大卡620元/吨周环比-3元/吨。
- 从近5年季节性看,煤价上涨通常集中在9-11月,冬储补库仍是后续主要驱动。
- 焦煤现货价格持稳:柳林低硫主焦煤1980元/吨环比持平,澳大利亚峰景矿硬焦煤237美元/吨环比-4美元/吨。
- 焦煤上下游库存同步回落:独立焦化厂焦煤库存765.83万吨周环比-1.0%,样本钢厂焦煤库存755.44万吨周环比-2.6%。
- 焦煤与动力煤比价明显回落至1.44(上周1.56),仍处历史较低水平。
- 板块已逐渐进入右侧阶段,回调即是买入机会,安监扰动对焦煤影响大于动力煤,焦煤价格有望持续向上修复。
- 风险提示包括经济增速下滑、水电出力超预期、海外地缘冲突迅速结束及政策实施力度不及预期。
论述逻辑
- 港口煤价本周止跌回升(+1元/吨)→ 8月仍处电煤日耗旺季 + 冬储补库集中在9-11月 → 后续有望迎来趋势性上涨行情
- 中电联上调用电增速(上半年同比+5.3%,下半年预测+5%-6%)→ 用电需求有支撑 → 动力煤需求端基本面稳健
- 焦煤期货快速回调(-8.1%)→ 焦煤与动力煤比价降至1.44历史低位 → 安监扰动对焦煤影响大于动力煤 → 焦煤价格有望持续向上修复
- 板块进入右侧阶段 → 需求/库存波动带来震荡但趋势向好 → 回调即是买入机会 → 推荐动力煤+焦煤共8只标的
关键展望
- 下半年全社会用电量同比增长5%-6%,统调最大负荷15.7-16.3亿千瓦,为煤炭需求提供量化预期。
- 煤价上涨通常集中在9-11月,冬储补库是后续主要驱动,为未来时间窗口提供方向。
- 焦煤期货快速回调后,需关注现货价格及下游补库节奏作为后续验证点。
- 报告未明确给出具体目标价或目标涨幅预测。
推荐标的
- 中国神华(601088):买入,动力煤龙头标的,板块右侧阶段回调买入。
- 中煤能源(601898):增持,动力煤标的。
- 陕西煤业(601225):增持,动力煤标的。
- 晋控煤业(601001):增持,动力煤标的。
- 平煤股份(601666):增持,焦煤标的,安监扰动下焦煤价格有望持续向上修复。
- 淮北矿业(600985):买入,焦煤标的。
- 山西焦煤(000983):增持,焦煤标的。
- 潞安环能(601699):增持,焦煤标的。
关键图表
图1. 秦皇岛港动力煤现货价小幅上涨5
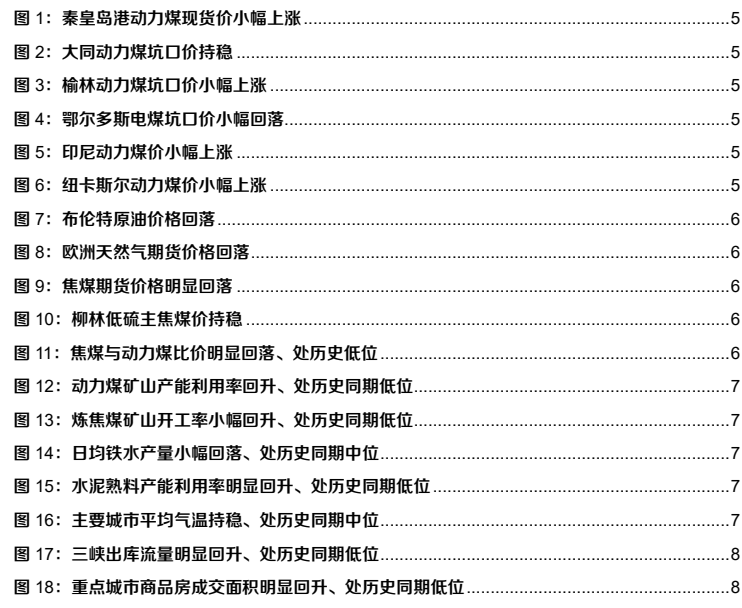
图2. 柳林低硫主焦煤价持稳6
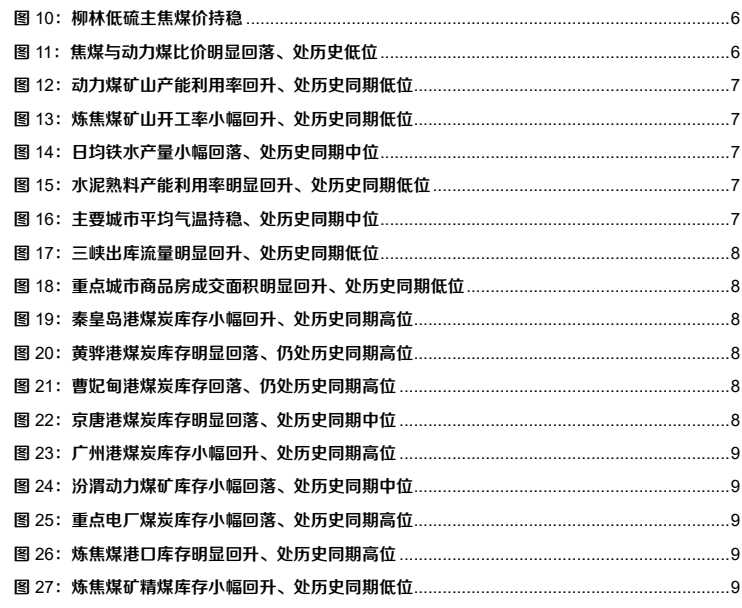
图3. 存小回升处历同期高位8
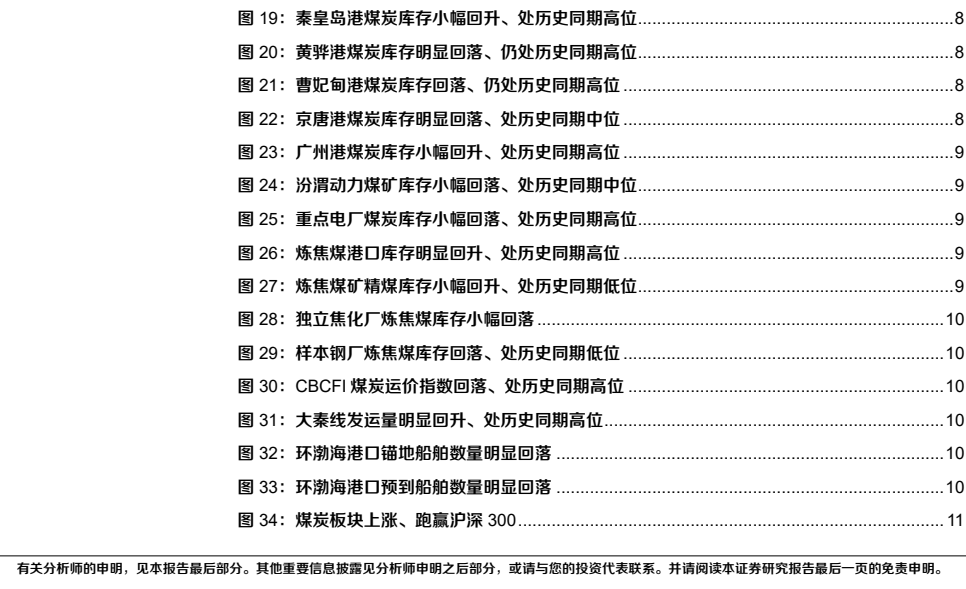
图4. 样本钢厂炼焦煤库存回落处历史同期低位10
图5. 大同动力煤坑口价持稳
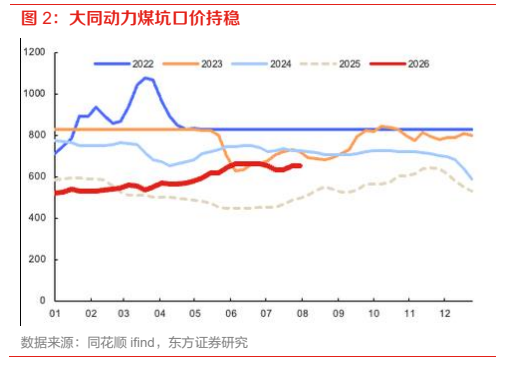
图6. 水泥熟料产能利用率明显回升处历史同期低位
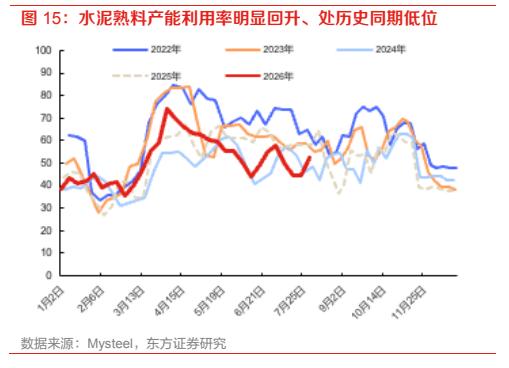
图7. 炼焦煤矿精煤库存小幅回升处历史同期低位
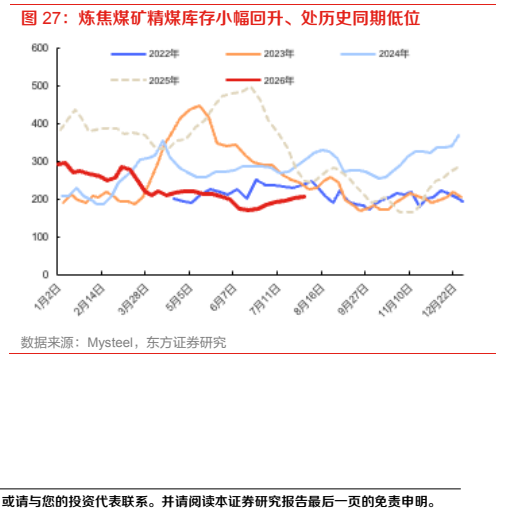
图8. 报告关键图表(第11页)
图表 8