美国银行:美银 Arafura Rare Earths(ARU.AX)首次覆盖,给予跑输大市评级;第一四分位数潜力,但长期暴露
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行首次覆盖澳大利亚稀土开发商 Arafura Rare Earths(ARU),给予“跑输大市”(Underperform)评级,目标价设为 0.190 AUD,基于 1.0x 风险调整后净资产价值(NAV)。 ARU 旗下的 Nolans 项目规划年产 4.4ktpa 镨钕(NdPr),有望成为除中国外第四大 NdPr 生产商,且具备 38 年长矿山寿命与第一四分位数运营成本潜力。 然而,该项目资本密集度高达 268 USD/kg,前期总开发资本开支预估达 1,319m USD,且在 CY30 前均无实际收益,累计自由现金流直至 FY36e 才能转正,投资回收期长达 10 年。 此外,Nolans 高达 1,055m USD 的债务融资方案仍附带先决条件(包括必须锁定 ≥80% 的具约束力包销协议),基石股权融资亦有待 2026 年 10 月股东大会批准,叠加复杂的磷酸预浸(PAPL)工艺爬坡风险,短期上行空间受到明显压制;相对而言,美银更看好同业中评级为买入的 Lynas Rare Earths(LYC)与 MP Materials(MP)。
主要观点
- 美银首次覆盖 Arafura Rare Earths(ARU.AX)并给予“跑输大市”评级,基于 1.0x 风险调整 NAV 设定目标价为 0.190 AUD。
- Nolans 项目储量支持 4.4ktpa 产能及 38 年矿山寿命,有望成为除中国外第四大 NdPr 生产商,但到 CY30 年前均无实际收益。
- 前期资本支出高度集中,项目资本密集度达 268 USD/kg(较 ILU 高约 20%、约为中国的 3 倍),累计自由现金流需至 FY36e 方可转正,投资回收期达 10 年。
- 美银对 Nolans 第一阶段的未计风险 NAV 预估为 676m USD,大幅低于公司自身 DFS 预估的 1.86bn USD,主因是美银采用更低的 NdPr 长期价格假定(110 USD/kg 对比 ARU 的 133 USD/kg)及更高资本开支与折现率。
- 项目经济性对 NdPr 价格和产量极度敏感:价格或产量每变动 ±10%,项目 NAV 对应变动约 ±37% 至 38%(250m 至 256m USD)。
- 融资落地为近期关键催化剂,但 1,055m USD 条件性债务存在严格前置条件,包括提取前必须满足 ≥80% NdPr 绑定包销协议要求。
- KfW、EFA 与 NRFC 的基石股权与可转债发行将导致约 15% 的股权稀释,第一大股东 Hancock 持股比例将从 17% 稀释至 15%。
- 全球稀土供应链高度集中于中国,2025 年中国占全球 REO 储量的 52%、开采产量的 69%,并在稀土分离加工产能上占据 85% 至 90%(重稀土分离接近 100%)。
论述逻辑
- 优质长寿命资源禀赋(38 年矿山寿命、26.4% NdPr 高富集度、副产磷酸冲减成本)与高资本密集度(268 USD/kg、1,319m USD 建设开支)并存 → 投产周期极长(CY30 前无收益、FY36e 方才现金流回正,回收期 10 年)且折现敏感度高 → 融资提取高度依赖先决条件(≥80% 约束性包销及股东会审议)与工艺爬坡风险尚未解除 → 给予 40% 项目风险折价及 1.0x 风险 NAV 估值,得出跑输大市评级。
关键展望
- 2026 年 10 月 22 日 AGM 审议结果是近期关键里程碑,涉及 KfW(约 81m AUD)和 EFA(约 146m AUD)基石股权投资决议的延期批准,以及董事长 Mark Southey 离任后的接任安排。
- 银团债务融资预期在未来 1-3 个月达成财务/合同交割,提款预计从 2HFY28 开始,提款前需完成 ≥80% 绑定包销等严苛条件。
- 项目资本支出高峰预计集中在 FY28e 至 FY29e,商业化投产与全负荷达产时间窗口分别预计在 FY30e 与 FY33e。
推荐标的
- Arafura Rare Earths(ARU AU / ARAFF):首次覆盖给予跑输大市评级(Underperform,代码 C-3-9),目标价 0.190 AUD,当前股价 0.180 AUD;理由为 CY30 前无收益、资本密集度高、10 年长投资回收期及债务包销前置条件悬而未决。
- Lynas Rare Earths(LYC AU / LYSCF):维持买入评级(Buy,代码 C-1-9),目标价 21.0 AUD(或 14.5 USD),当前股价 13.64 AUD;理由为稀缺的成熟除中国外轻/重稀土分离商溢价及多国政策护航。
- MP Materials(MP US / MP):维持买入评级(Buy,代码 C-1-9),当前股价 46.45 USD;在除中国外稀土标的中相对 ARU 具备更确定的生产运营地位与下游一体化布局。
- Iluka Resources(ILU AU / ILKAF):维持中性评级(Neutral,代码 C-2-8),目标价 8.40 AUD,当前股价 6.06 AUD;12 个月目标价基于 1.2x P/NPV 及 FY30e 20x EV/EBITDA 计算。
关键图表
图1. 我们对Nolans一期估值9.18亿澳元,隐含14%内部收益率;随着建设和产能爬坡风险降低,我们的NAV将上升
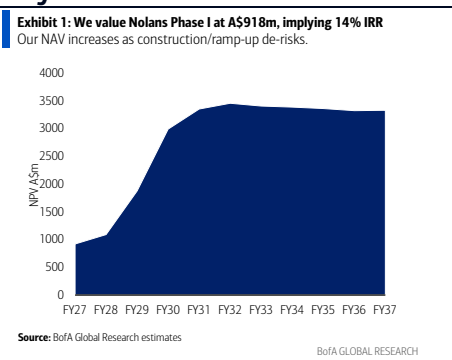
图2. 总储量与NdPr占比:ARU与同业对比,Nolans是大规模储量
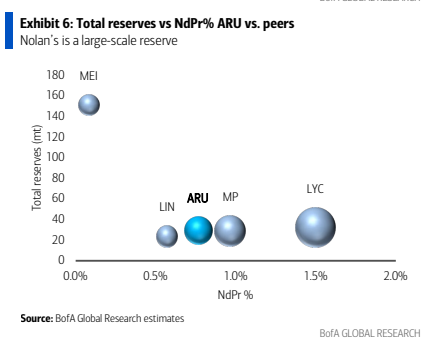
图3. 每公斤NdPr收入(美元/公斤):ARU不生产高价值的镝-铽,影响收入
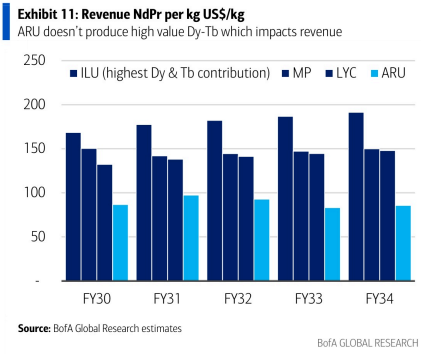
图4. C1总成本拆分:由于能源和试剂占46%,C1成本依赖大宗商品价格
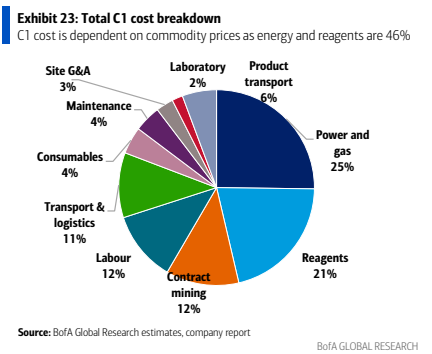
图5. 长寿命资源,深部仍未封闭:低剥采比、单坑配置和26.4%的NdPr富集支撑38年矿山寿命,矿体在400米以下仍向深处延伸
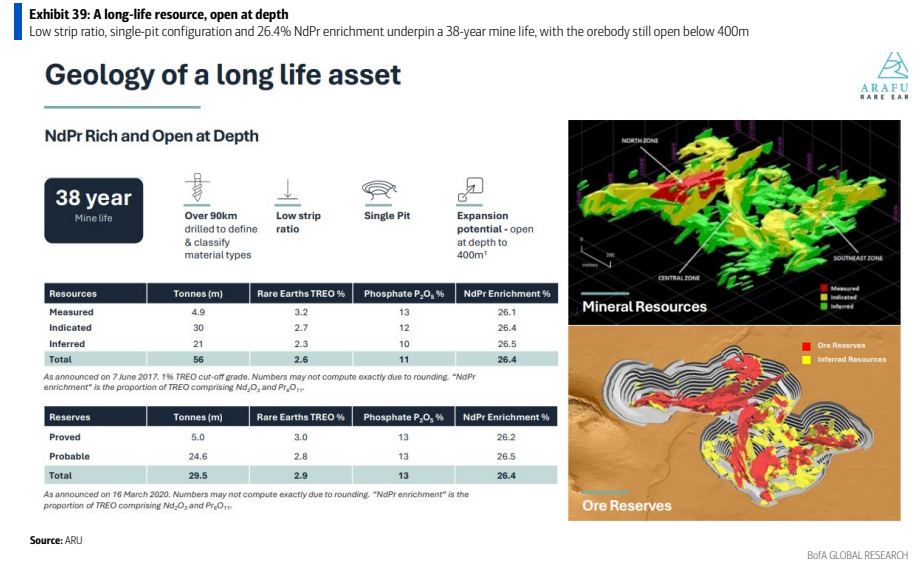
图6. 从采矿到分离的稀土加工产能:中国主导85-90%的稀土加工产能
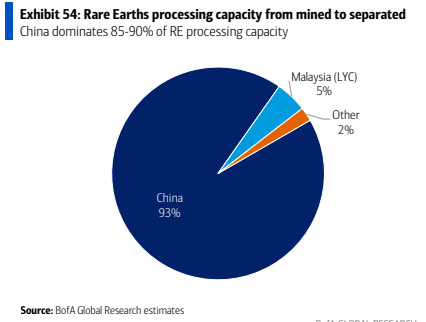
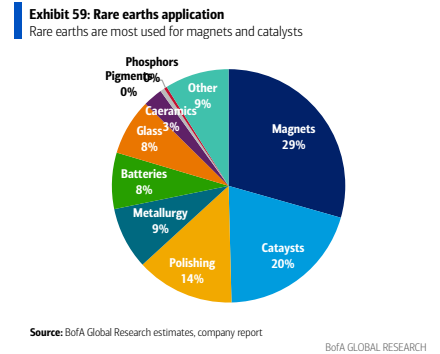
图7. 稀土应用:稀土主要用于磁体和催化剂