国联民生证券 重卡行业系列点评二:8月重卡内需同比承压,出口、新能源持续高增
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年8月我国重卡行业批发销量为8.6万辆,同比下降6.1%、环比增长2.4%,1-8月累计批发销量达83.1万辆,同比增长16.1%。 终端上牌量受前期国五置换脉冲消退及高基数影响,8月录得5.6万辆,同比承压下降15.3%,但环比小幅回升0.7%。 出口和新能源表现亮眼,8月重卡出口约3.8万辆,同比大增39.2%,韧性持续凸显;新能源重卡单月销量达2.7万辆,同比增长50.3%,渗透率攀升至47.1%。 结构上,受油气价差上升推动,天然气重卡环比修复增长3.9%,渗透率达11.4%,而柴油重卡受挤压持续走弱。 竞争格局方面,中国重汽以34.9%的市占率稳居整车首位,重卡行业CR5达86.3%;发动机领域集中度同比下滑,潍柴动力以11.6%市占率位列第四,但在天然气重卡发动机领域仍占据50.0%的市场份额。 机构看好具备出海、新能源和产业链综合优势的龙头企业,维持行业“推荐”评级。
主要观点
- 8月重卡批发销量同比小幅下滑但累计维持两位数增长,终端上牌受前期置换脉冲消退与基数影响承压。
- 重卡出口延续高速增长韧性,单月及前8月累计增速均接近或超过40%。
- 新能源重卡受以旧换新置换及油气价格刺激同比高增50.3%,单月渗透率达到47.1%。
- 天然气重卡受油气价差扩大推动环比出现修复,柴油重卡则在新能源挤压下下行趋势明确。
- 整车竞争格局头部地位稳固,中国重汽单月市占率达34.9%稳居榜首。
- 重卡发动机市场集中度同比大幅下滑,康明斯登顶,潍柴动力单月落至第四位。
- 中国重汽受益于出口走强与新能源及LNG结构优势,8月批发与出口表现符合预期。
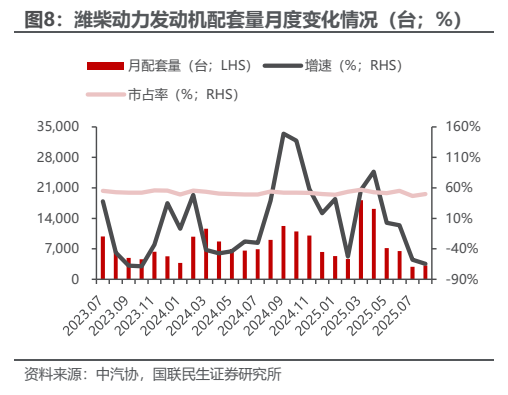
- 潍柴动力发动机配套量同比承压,但在天然气重卡发动机领域仍占据半壁江山并实现环比回暖。
论述逻辑
- 国五置换脉冲消退与基数效应导致国内上牌承压(-15.3%),但海外市场需求强劲支撑出口持续高增(+39.2%)→ 油气价差扩大驱动天然气重卡经济性修复环比升温(+3.9%),同时以旧换新政策与油气价格共振推动新能源重卡同比大涨50.3%(渗透率达47.1%)挤压柴油车需求 → 中国重汽凭借龙头地位及出口、新能源与天然气产品结构优势实现逆势增长,潍柴动力天然气配套份额达50.0%展现龙头韧性 → 行业内需在政策托底下有望稳健复苏、非俄出口持续发力,得出看好出海、新能源和产业链综合龙头并维持推荐评级的结论。
关键展望
- 2026年重卡内需预计将在国四、国五置换需求的托底下保持稳健复苏态势。
- 重卡出海非俄地区市场预计将延续高速增长,新能源重卡渗透率将进一步提速。
- 需关注商用车政策补贴减少、全球需求不及预期、海外政策变化及原材料超预期波动的风险。
推荐标的
- 中国重汽(3808.HK):维持“推荐”评级。股价38.06元,预计2026-2028年EPS分别为3.26元、3.61元、4.11元,对应PE分别为10倍、9倍、8倍。公司凭借稳固龙头地位,叠加LNG与新能源强势产品结构及强劲出口表现实现稳步增长。
- 中国重汽(000951.SZ):维持“推荐”评级。股价20.32元,预计2026-2028年EPS分别为1.68元、1.99元、2.4元,对应PE分别为12倍、10倍、8倍。整车市占率居全国首位,出海及结构转型优势显著。
- 潍柴动力(000338.SZ):维持“推荐”评级。股价27.23元,预计2026-2028年EPS分别为1.72元、2.19元、2.85元,对应PE分别为16倍、12倍、10倍。8月天然气重卡发动机配套环比增长11.2%,市占率维持50.0%的主导地位。
- 福田汽车(600166.SH):维持“推荐”评级。股价2.78元,预计2026-2028年EPS分别为0.25元、0.32元、0.38元,对应PE分别为11倍、9倍、7倍。公司位列重卡头部梯队,具备产业链综合优势。
关键图表
图1. 重卡批发销量月度变化情况(辆)
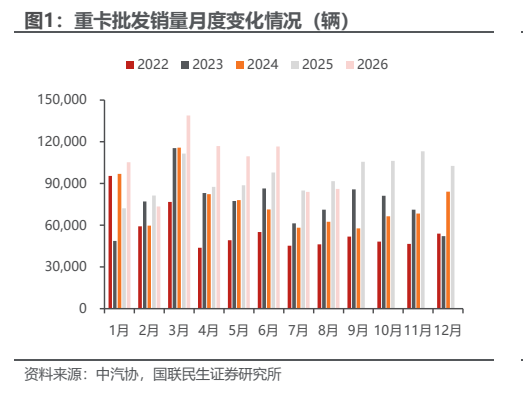
图2. 天然气重卡销量及渗透率变动情况(辆;%)
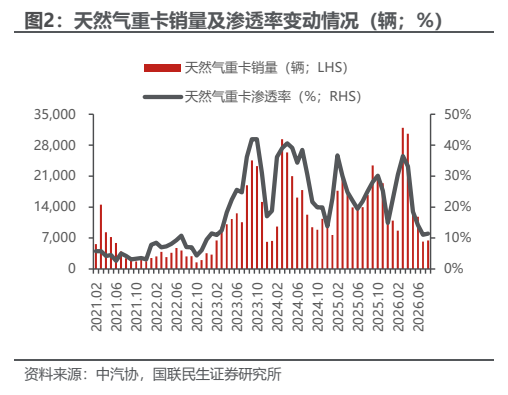
图3. 新能源重卡销量及渗透率变动情况(辆;%)
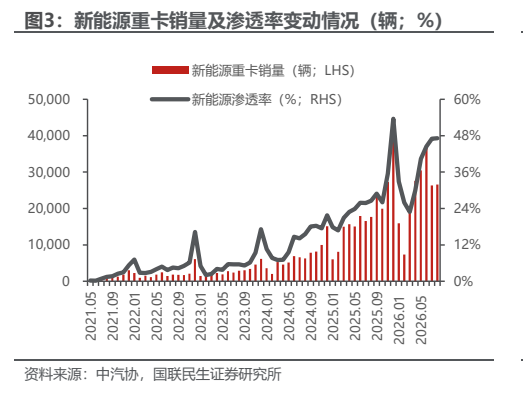
图4. 重点车企重卡市占率(%)
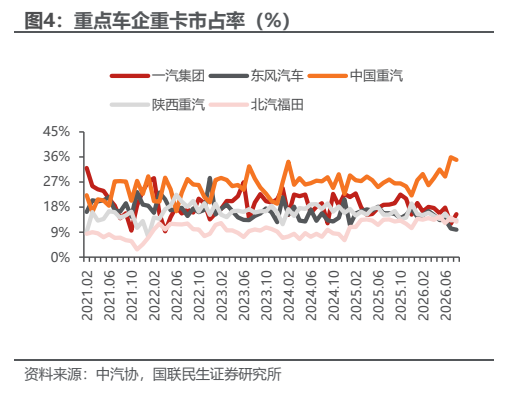
图5. 中国重汽重卡批发销量月度变化情况(辆;% )
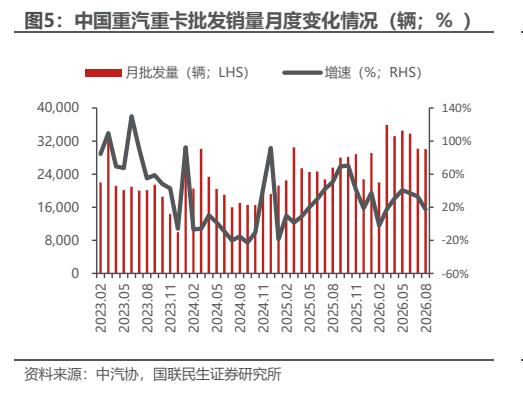
图6. 重卡发动机终端销量变动情况(台;%)
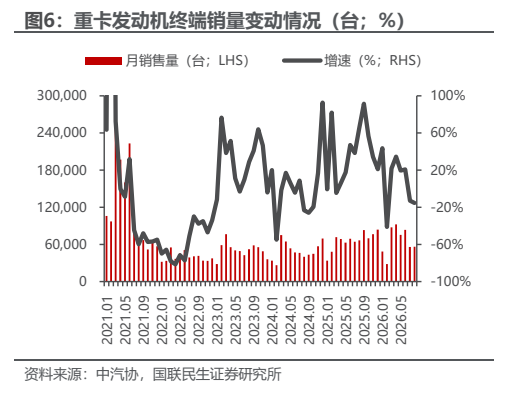
图7. 重点公司重卡发动机市占率月度变化(%)
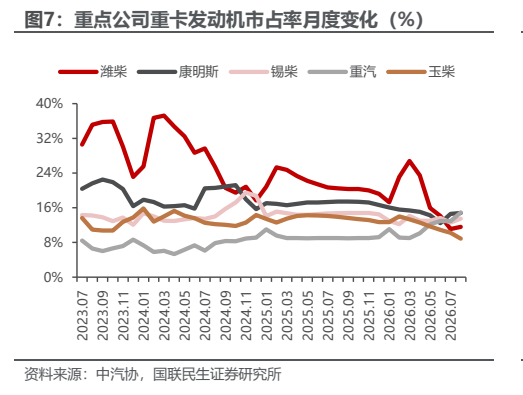
图8. 潍柴动力发动机配套量月度变化情况(台;%)