深度策略 20261008 国金证券 资金跟踪系列之六十五两融与北上继续净流出股票ETF
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券策略组跟踪20260928-20261002当周A股资金面:宏观上美元指数继续回升、中美利差“倒挂”程度加深,10Y美债名义/实际利率均回升,离岸美元流动性边际收紧,国内银行间资金面均衡偏松;市场交易热度回落并续创年内低点,主要指数波动率均回落。 分析师同时下调了全A的2026/2027年净利润预测,中证500、上证50两年预测均被下调。 北上资金活跃度回落、继续净卖出A股,近5日北上买卖总额占全A成交额之比从14.14%回升至14.31%;两融活跃度快速回落至2024年9月下旬以来低点,单周大幅净卖出673.91亿元。 主动偏股基金仓位回落,剔除涨跌幅后主要加仓通信、石油石化、煤炭,减仓电子、电新、机械。 股票ETF转向明显净申购,ETF整体上周净申购325.39亿元,科创50、中证1000、沪深300相关ETF被主要净申购,行业上主要净买入TMT、电新、房地产。 报告认为股票ETF是节前市场的主要买入力量,两融呈现明显的季节性净流出,市场阶段面临较为明显的交易扰动,后续关注包括两融在内的各类资金在节后的回补幅度;风险提示为测算误差。
主要观点
- 宏观流动性边际分化:美元指数继续回升、中美利差“倒挂”加深、通胀预期小幅回升;离岸美元流动性边际收紧,国内银行间资金面整体均衡偏松,期限利差(10Y-1Y)走阔。
- 交易热度与波动:市场交易热度回落、续创年内低点,主要指数波动率均回落;房地产、医药、建材交易热度在80%分位数以上,电子、通信、机械、建材波动率在90%历史分位数以上。
- 机构调研热度:电子、医药、通信、食品饮料、有色等板块调研热度居前,银行、军工等板块调研热度环比上升较多;主动偏股基金前100大重仓股及创业板指、沪深300、中证500的调研热度均回落。
- 分析师同时下调全A的2026/2027年净利润预测;医药、建筑、交运、有色、传媒两年预测均被上调;中证500、上证50均被下调,沪深300、创业板指分别被下调/上调;中盘成长/价值均被上调。
- 北上资金交易活跃度回落、继续净卖出A股,近5日买卖总额占全A成交额之比从14.14%回升至14.31%;综合两个口径,北上可能主要净买入电子、公用事业、食品饮料,主要净卖出计算机、银行。
- 两融活跃度快速回落至2024年9月下旬以来的低点,单周大幅净卖出673.91亿元,净卖出各类板块(电子、通信、机械较多)与各类风格板块,仅煤炭、纺服等板块的融资买入占比回升,两融平均担保比例有所回落。
- 龙虎榜交易热度继续回落,买卖总额占全A成交额之比同步回落;房地产、商贸零售、家电等板块龙虎榜买卖总额占成交额之比相对较高且仍在上升。
- 主动偏股基金仓位回落,基于二次规划法剔除涨跌幅因素后,主要加仓通信、石油石化、煤炭,主要减仓电子、电新、机械;基金净值表现与大盘/中盘成长/价值的相关性上升。
- 新成立权益基金规模回升,主动/被动新成立规模分别回落/回升:主动偏股基金新成立11.93亿元(平均发行12.29天),被动偏股基金新成立59.34亿元(平均发行18.50天)。
- 股票ETF转向明显净申购且以个人ETF为主:ETF整体上周净申购325.39亿元(规模26516.50亿元),科创50(92.5亿元)、中证1000(40.0亿元)、沪深300(37.0亿元)相关ETF被主要净申购,上证50相关ETF被主要净赎回(-7.0亿元);行业上主要净买入TMT、电新、房地产,主要净卖出公用事业、煤炭。
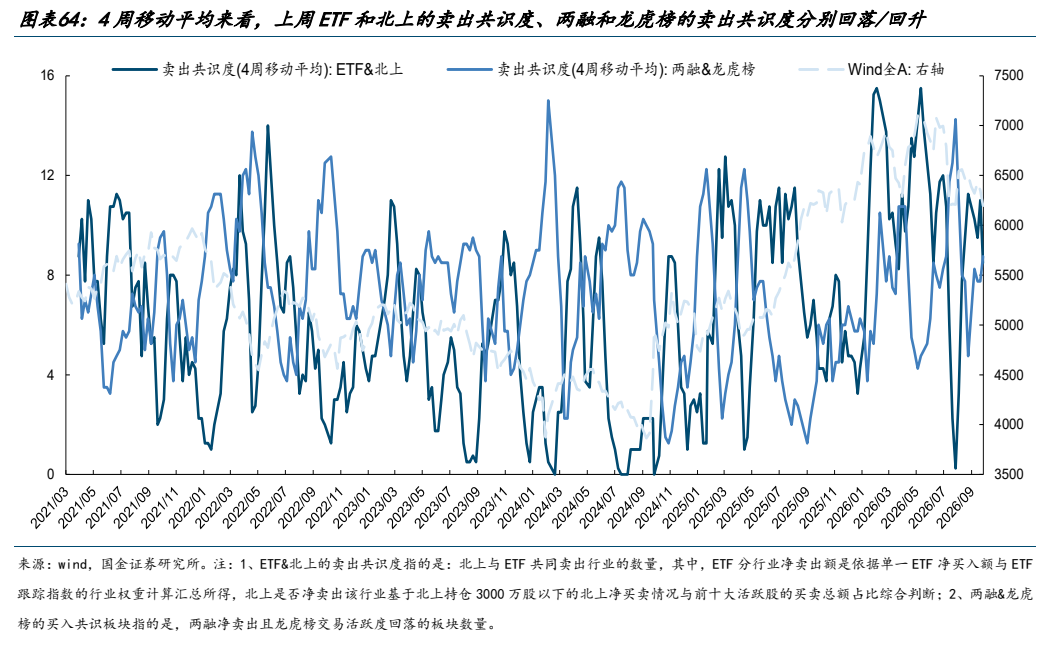
- 资金共识度分化:4周移动平均来看,上周ETF和北上的买入共识度回升,两融和龙虎榜的买入共识度回落;卖出共识度分别回落/回升。
- 核心结论:股票ETF是节前市场的主要买入力量,以两融为代表的杠杆资金呈现明显的季节性净流出,北上与主动偏股基金同样有所净流出,市场阶段面临较为明显的交易扰动。
论述逻辑
- 报告沿“宏观环境→市场交易状态→盈利预期→各路资金行为→综合判断”的链条展开:首先确认美元指数回升、中美利差“倒挂”加深、离岸美元流动性边际收紧而国内资金面均衡偏松 → 其次指出市场交易热度续创年内低点、主要指数波动率回落 → 再以分析师预测体系佐证全A的2026/2027年净利润预测被同时下调、机构预期走弱 → 随后逐项拆解资金面:北上活跃度回落且继续净卖出、两融活跃度降至2024年9月下旬以来低点并大幅净卖出673.91亿元、龙虎榜热度回落、主动偏股基金仓位回落 → 与之相对,股票ETF明显转向净申购(上周325.39亿元)成为节前主要买入力量 → 由此得出结论:节前市场面临较明显的交易扰动,杠杆资金季节性流出,ETF形成对冲性买入,后续关注节后各类资金(尤其两融)的回补幅度。
关键展望
- 后续核心验证点:关注包括两融在内的各类资金在节后的回补幅度,这是报告明确提出的下一个观察窗口。
- 风险提示:报告提示测算误差,即数值模型是对历史的拟合、存在误差,统计样本也可能造成测算误差;报告未给出指数点位目标或量化预测。
推荐标的
- 报告未明确给出推荐标的。本篇为资金面高频跟踪型策略报告,未涉及个股评级、目标价或覆盖标的组合;正文中的北上买卖前十大个股(如买入端的德明利3.71亿元、卖出端的寒武纪-6.79亿元等)仅为资金流向统计口径下的数据呈现,非投资建议。
关键图表
图1. 图表 1: 上周美元指数继续回升
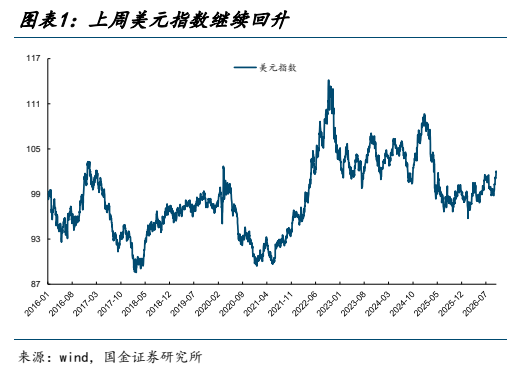
图2. 图表 7: 上周 1Y/10Y 国债到期收益率分别回落/回升,期
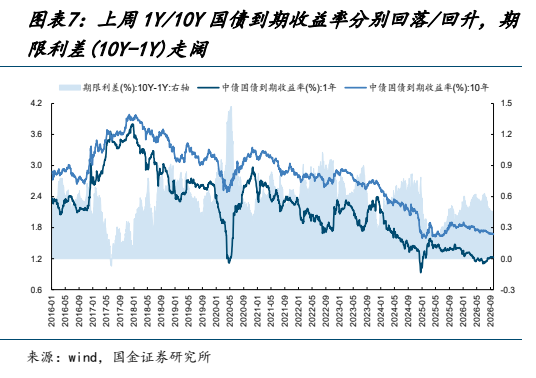
图3. 图表 12: 上周市场流动性指标继续回升
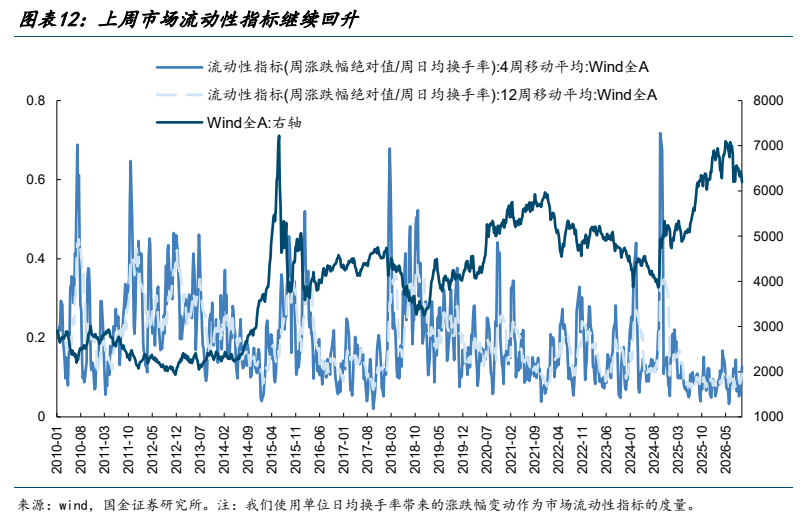
图4. 图表 18: 上周全 A 中 2026/2027 年净利润预测下调的个
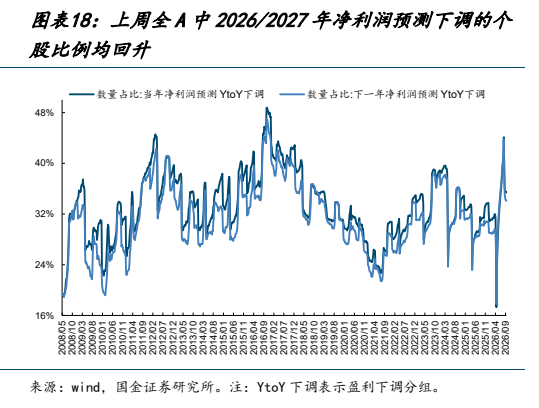
图5. 图表 24: 上周创业板指、沪深 300 的 2027 年净利润预测
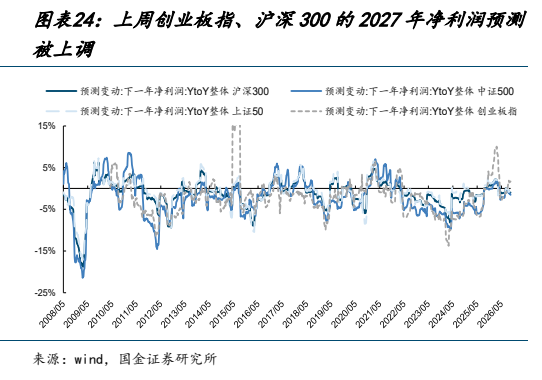
图6. 图表 30: 上周近 5 日北上买卖总额占全 A 成交额之比回升
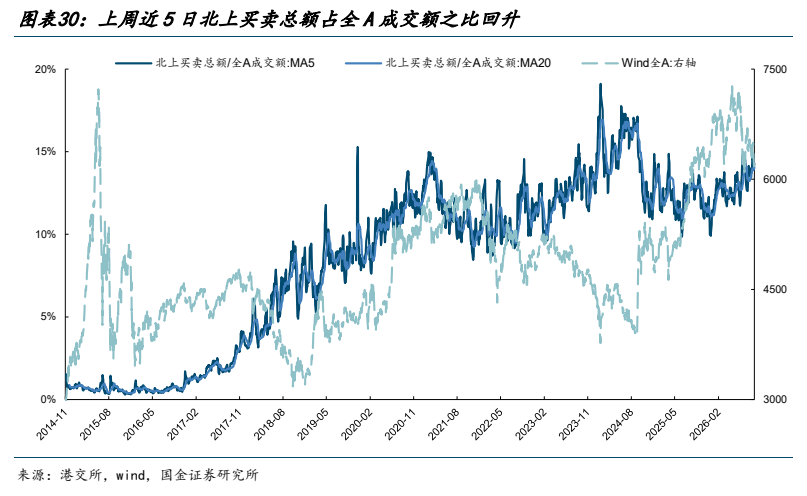
图7. 图表 35: 上周两融活跃度快速回落
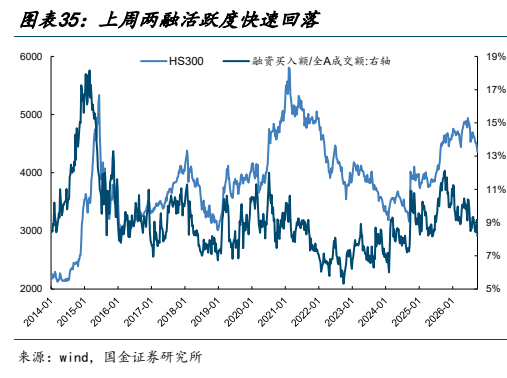
图8. 图表 41: 上周龙虎榜买卖总额继续回落
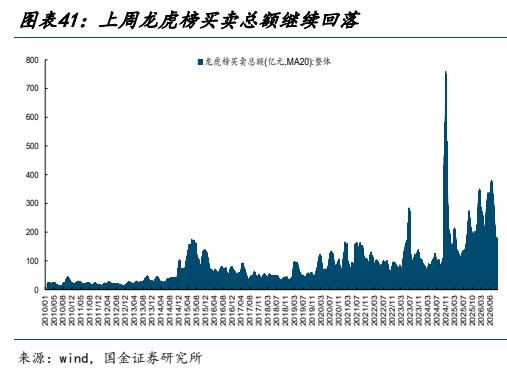
图9. 图表 47: 剔除涨跌幅因素后,上周主动偏股基金主要加仓通信、石油石化、煤炭等板块
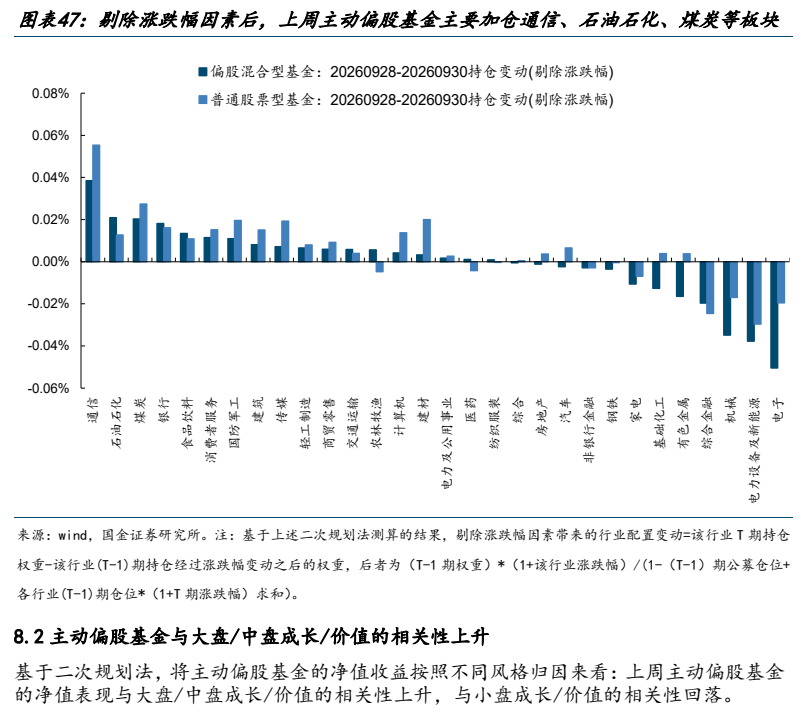
图10. 图表 53: 上周股票 ETF 主要净买入 TMT、电新、房地产等板块
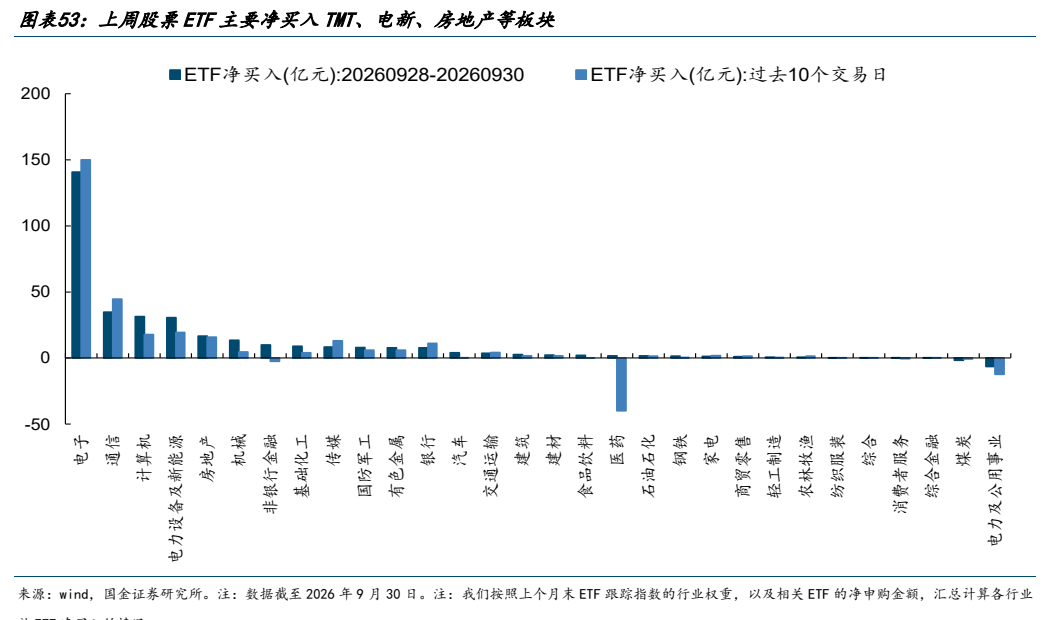
图11. 图表 58: 上周机构 ETF 中,金融地产、科技、建筑建材
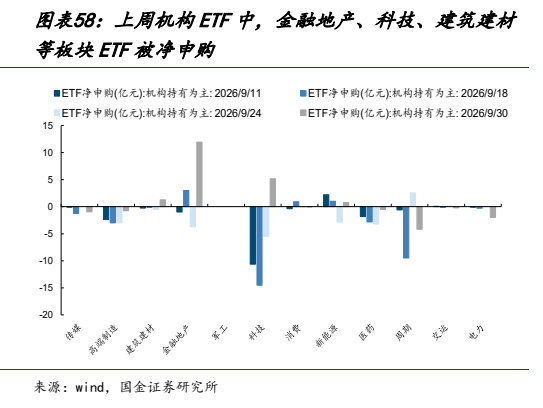
图12. 图表 64: 4 周移动平均来看,上周 ETF 和北上的卖出共识度、两融和龙虎榜的卖出共识度分别回落/回升