瑞银 半导体瑞银实证实验室:半导体经销商跟踪–循环仍在继续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银发布第24期实证实验室增强版半导体经销商追踪,基于全球100多家经销商的库存与定价数据,判断周期读数持续正面。 2026年9月经销商库存环比下降3%(上月为+4%),主要由二极管库存大幅去化17%(上月+40%)驱动,其他主要品类平均低个位数(LSD%)环比下降;定价环比再涨1%(上月+2%),同比平均上涨16%(8月为15%),各品类价格环比涨跌幅介于-1%至5%,电容器处于高端、MCU处于低端。 MCU价格环比下降1%(上月+2%)、同比仍涨5%(上月6%),为所有品类中涨幅最低,尽管STMicro、NXP和TI近期宣布涨价、MCHP自8月中旬起提价。 公司热力图显示9月收入敞口加权定价同比上升约11%(8月约10%、7月8%),7/8月宣布的涨价开始传导,而TI提价动能有所软化;STMicro库存持续下降3-26%(7月曾录得5-36%的最大环比降幅),ON库存下降5-16%(二季度末曾增加7-36%)。 瑞银认为数据在价格与库存两端均支持周期向好,渠道库存在2026年下半年(H2'26)需要回补的可能性上升,未来几个季度存在潜在渠道回补收益,首选标的仍是德州仪器与意法半导体;第37页评级历史显示德州仪器最新评级为Buy、目标价US$380.00(2026-07-23)。
主要观点
- 第24期增强版半导体经销商追踪覆盖全球100多家经销商:9月库存环比下降3%(上月+4%),主要由二极管库存大幅去化17%(上月+40%)驱动,其他主要品类平均低个位数(LSD%)环比下降
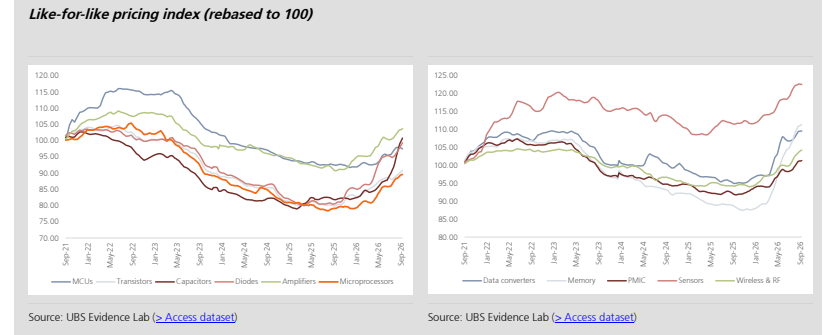
- 定价延续上行:环比再涨1%(上月+2%),同比平均上涨16%(8月为15%);各品类价格环比涨跌幅介于-1%至5%,电容器处于高端、MCU处于低端
- MCU价格环比下降1%(上月+2%),同比仍上涨5%(上月6%),为所有品类中涨幅最低;在STMicro、NXP和TI近期宣布涨价、MCHP自8月中旬起提价的背景下,MCU提价幅度可能相对温和
- 公司定价热力图:9月收入敞口加权定价同比上升约11%,高于8月的约10%和7月的8%,7/8月宣布的涨价开始传导;TI提价动能软化,与瑞银认为其2025年年末较早宣布涨价的观点一致
- 公司库存热力图:STMicro库存持续下降3-26%(7月曾录得5-36%的最大环比降幅);ON库存下降5-16%(二季度末曾增加7-36%);其他公司库存相对稳定
- 库存持续下降提升了未来几个季度渠道回补收益的可能性;渠道库存在2026年下半年需要回填的可能性上升
- 首选受益标的仍是德州仪器和意法半导体
- 公司库存热力图(Figure 7)逐月展示Infineon、STMicro、NXP、Microchip、TI、onsemi、Analog Devices、ROHM分品类库存环比变化,如9月STMicro MCU库存环比-10%、onsemi二极管环比-16%
- 报告按品类附价格与库存图表:晶体管(Figure 20-25,含IGBTs、MOSFETs、Bipolar Transistors等,公司维度覆盖Infineon、onsemi、Nexperia、Diodes Incorporated、STMicroelectronics)、传感器(Figure 76-81)、微处理器(Figure 92-94,覆盖Silicon Labs、Microchip、NXP、STMicroelectronics)
- 分组美元库存图表覆盖不同厂商组合:Yageo、KYOCERA AVX、Murata、TDK、Vishay、Samsung(Figure 35);Texas Instruments、Analog Devices、onsemi、Microchip、STMicroelectronics(Figure 51);Microchip、Micron、onsemi、STMicroelectronics、ROHM(Figure 67)
论述逻辑
- 起点是数据:第24期追踪全球100多家经销商,9月库存环比下降3%(二极管-17%为主要拖累),定价环比再涨1%、同比+16%
- 价格与库存两端数据均从周期角度读出正面信号——价格加速上行、渠道库存加速去化
- 公司层面交叉验证:加权定价同比约+11%且逐月抬升,STMicro库存-3-26%、ON库存-5-16%显示渠道库存偏低,TI提价动能软化则与其较早宣布涨价相符
- 推论与结论:渠道库存在H2'26需要回补的可能性上升,未来几个季度存在潜在渠道回补受益,首选德州仪器与意法半导体
关键展望
- 渠道库存在2026年下半年(H2'26)需要回补(fill)的可能性上升,是报告核心前瞻判断
- 未来几个季度存在潜在渠道回补收益(channel fill benefit)的可能性增加
- 7/8月宣布的涨价正开始传导至9月经销商价格,后续涨价传导是验证点
- 评级/目标价验证点:第37页评级历史显示德州仪器最新为2026-07-23 Buy、目标价US$380.00(股价US$284.99);另列示一家欧元计价标的2026-06-04 Buy、目标价€80.00(股价€66.72);报告未给出超越渠道回补方向性判断的量化预测
推荐标的
- Texas Instruments(德州仪器):报告首选标的之一,作为渠道回补动态的受益方向;经销商数据显示其提价动能已软化(瑞银认为其2025年年末较早宣布涨价),库存相对稳定;评级历史最新为Buy、目标价US$380.00(2026-07-23)
- STMicro(意法半导体):报告首选标的之一;经销商渠道库存持续大幅去化——7月环比-5-36%为最大降幅、9月-3-26%——被视为渠道回补潜在受益者
- 其他覆盖/提及公司(出现于热力图与分品类图表,正文未附评级结论):Infineon、NXP、Microchip/MCHP(自8月中旬起提价)、onsemi、Analog Devices、ROHM、Silicon Labs、Nexperia、Diodes Incorporated,以及Yageo、KYOCERA AVX、Murata、TDK、Vishay、Samsung、Micron、Honeywell等
- 第37页另列示一家欧元计价标的的评级历史(该页文本未显示公司名):2026-04-24 Buy/目标价€49.00(股价€43.37)、2026-06-04 Buy/目标价€80.00(股价€66.72)
关键图表
图1. 加权平均定价表明定价环境具有支撑力

图2. 工业半导体

图3. 按产品类别
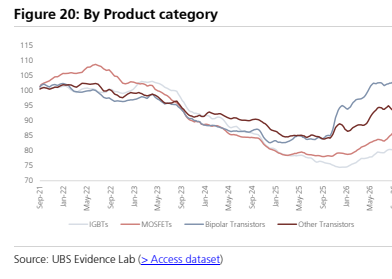
图4. 按产品类别

图5. 按公司
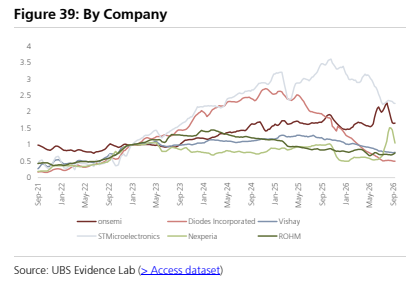
图6. 按公司
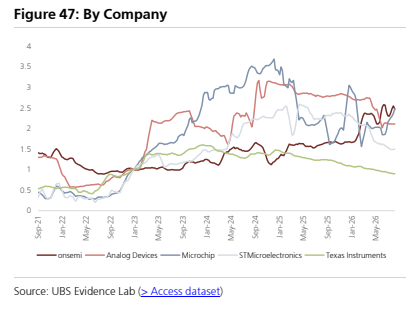
图7. 按公司
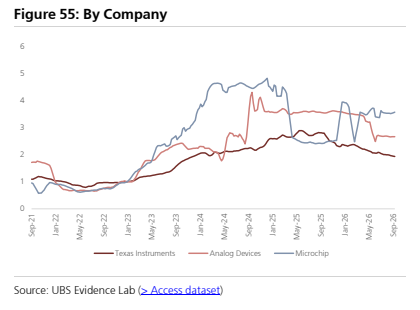
图8. 按产品类别
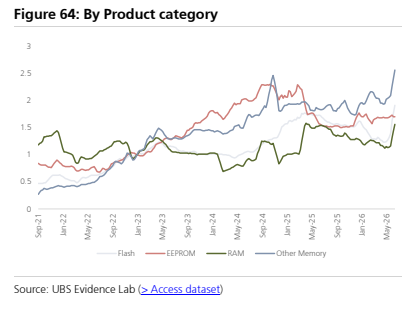
图9. 按产品类别
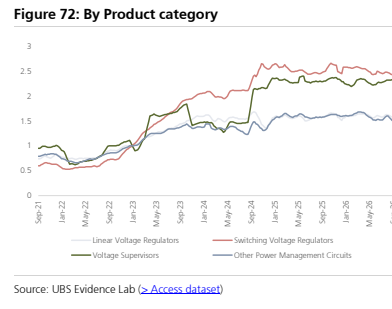
图10. 可比定价同比变动
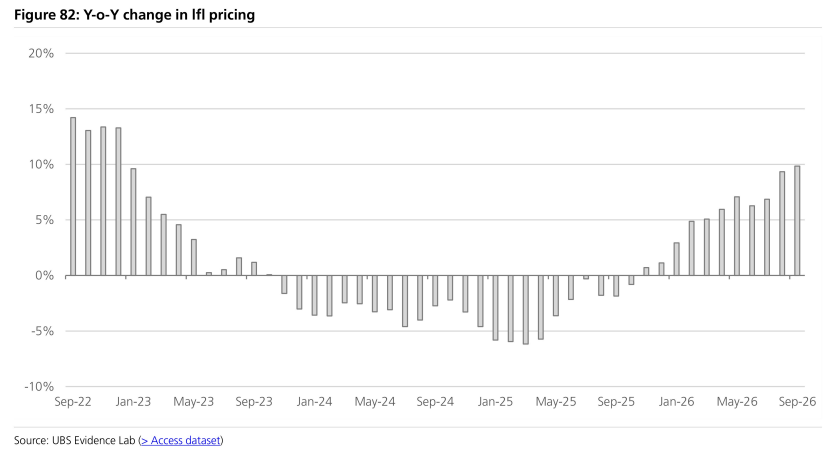
图11. 绝对美元库存
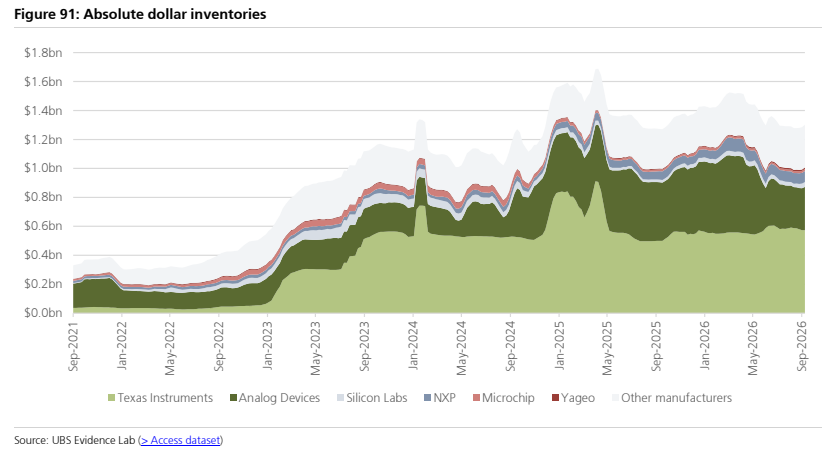
图12. 可比定价指数(以100为基准)