摩根士丹利:全球巧克力行业解读 欧洲7月刊:两种作物的故事2026812
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2025/26年度可可收获季的强劲收尾及2026/27年度面临的供应风险。 尽管7月可可价格持续上涨,但ICE期货库存连续七个月增长,处于24年历史区间的41%分位。 全球二季度可可研磨数据改善,但欧美零售巧克力销量持续下滑,且定价压力依然存在。 摩根士丹利预计,受原材料成本传导滞后影响,制造商的管道成本将在2026年下半年出现显著通缩。
主要观点
- 7月可可价格持续上涨,伦敦和美国现货价格分别上涨5%和8%。
- ICE期货库存连续七个月增长,目前处于24年历史区间的41%分位。
- 2025/26年度收获季收尾强劲,科特迪瓦港口累计到货量同比增长22%。
- 2026/27年度供应风险上升,预计科特迪瓦产量下降超10%,加纳产量下降至少16%。
- 全球二季度可可研磨量同比增长10%,其中亚洲增长25%,北美增长8%,欧洲下降5%。
- 欧美零售巧克力销量持续疲软,6月欧洲销量下降3%,7月美国销量下降8%。
论述逻辑
- 可可现货价格上涨与强劲的研磨需求数据相关 -> 尽管供应端2025/26年度出现创纪录盈余,但2026/27年度受厄尔尼诺及极端天气影响预期减产 -> 制造商采购滞后效应导致成本传导存在9-12个月延迟 -> 预计2026年下半年制造商管道成本将从通胀转向显著通缩。
关键展望
- 预计2026年下半年欧洲制造商管道成本将从二季度的21%通缩扩大至四季度的51%通缩。
- 预计2026年下半年美国制造商管道成本将从二季度的16%通缩扩大至四季度的47%通缩。
推荐标的
- Fuji Oil (2607.T): 评级 Overweight,目标价基于F3/28e EPS 312日元及15.9x P/E。
- Orion Corp (271560.KS): 目标价基于残值模型,隐含NTM P/E为12x。
- Barry Callebaut AG (BARN.S): 目标价 CHF 1,250,基于DCF和FCF收益率法的加权平均。
关键图表
图1. 伦敦远期曲线维持温和升水,7月合约较现货溢价3%,曲线7月环比上涨6%(6月为+28%)
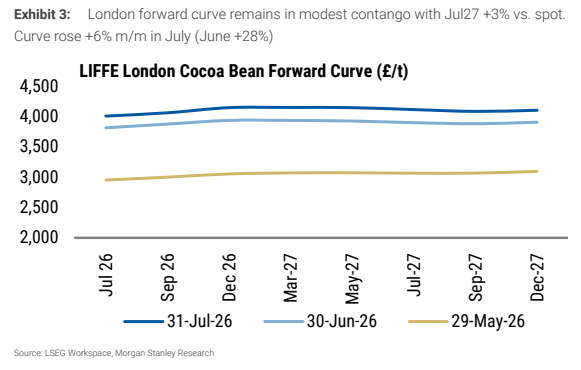
图2. 按销售额百分比计算,百乐嘉利宝对可可产品投入的风险敞口最高
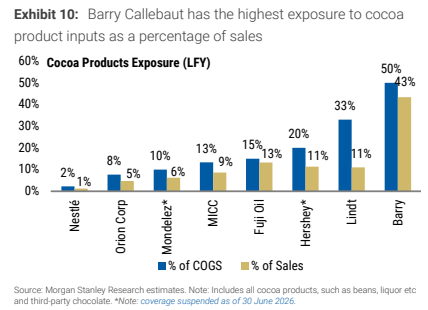
图3. 加纳整个7月的气温创下5年来新高

图4. 加纳农场交货价呈现相似趋势,并在2月有所下调
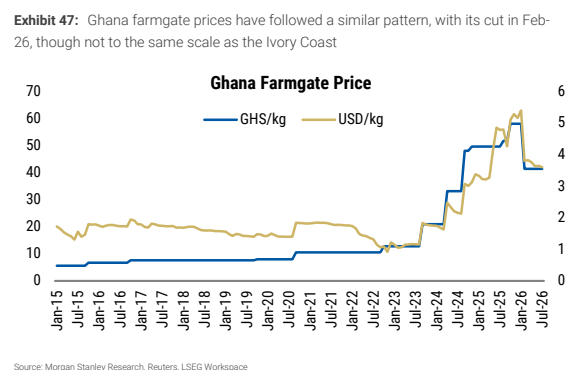
图5. 按制造商划分的全球巧克力糖果零售市场份额

图6. 全球:各公司排名前五的品牌
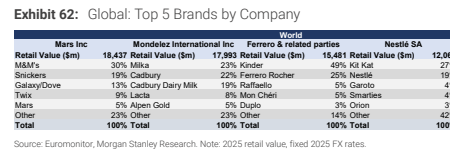
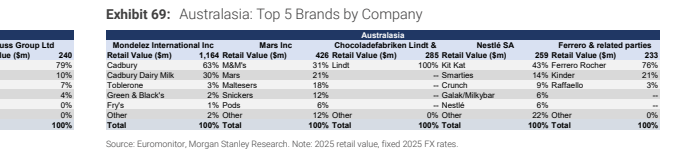
图7. 澳大拉西亚:各公司排名前五的品牌