摩根大通 欧洲公司信贷–零售与消费品:行业访谈
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在欧洲企业信贷(零售与消费品)周评中指出,英国食品杂货市场并购整合预期升温,乐购凭借稳固业绩继续巩固龙头地位,在加大价格投资与扩大股票回购的同时杠杆率维持在2.0x,并上调了FY27调整后营业利润指引下限(具体数值无法从文本确认)。 德国南糖(Suedzucker)公布F1H27财报,虽然乙醇提振短期业绩,但制糖部门持续疲软,由于80%糖销量已锁价,现货上涨利好将延后至FY28显现;公司上半年资本支出达€232m,净债务为€1.6bn,高级债杠杆率为2.4x。 帝国品牌(Imperial Brands)确认FY26调整后营业利润增长3%至5%的目标,自由现金流预计达£2.2bn,并启动£1.5bn的FY27回购计划。 信贷估值方面,高收益债中Ocado与Asda长端收益率处高位,评级历史上摩根大通对乐购多笔英镑债券及Ocado维持Overweight建议。
主要观点
- 乐购在价格投资与扩增回购下维持资产负债表韧性,杠杆率为2.0x,展现出强劲的财务防御力与市场份额捍卫能力。
- 乐购上调FY27调整后营业利润指引下限(具体数值及上限无法从文本确认),资本支出有所增加(具体数值无法从文本确认)。
- 南糖F1H27制糖收入同比下滑6.6%,但预计欧盟甜菜产量降至13Mt以下,现货价格上涨红利预计在FY28释放。
- 南糖上半年自由现金流由负转正至€152m,净负债降至€1.6bn,维持投资级评级承诺。
- 帝国品牌确认FY26调整后营业利润增幅3%至5%,并启动£1.5bn的FY27股票回购计划。
- 帝国品牌预计FY26自由现金流达£2.2bn,杠杆率落在2.0x至2.5x目标区间下限。
- 欧洲投资级零售与消费品CDS利差分化,联合利华5年期CDS为27/31 bps,南糖达到157/163 bps,Electrolux达到154/160 bps。
- 高收益债券市场中,Ocado 2030年到期11%票息债券收益率达9.0%,Asda 2030年到期8.125%票息债券收益率达10.4%。
论述逻辑
- 英国杂货零售并购升温且成本高企 -> 乐购稳健业绩与2.0x低杠杆提供充沛防守火力 -> 提高回购同时微调上调FY27利润指引底线 -> 确立食品零售龙头信贷强韧性
- 南糖短期受制糖业务拖累但在乙醇支撑及去库存下现金流改善至€152m -> 甜菜种植面积减少预示欧盟产量跌破13Mt支撑糖价现货 -> 80%锁定合同结构导致收益递延 -> 预计FY28将显现显著盈利修复
关键展望
- 乐购FY27调整后营业利润预计在£3.15bn至£3.3bn之间,资本支出预计为£1.7bn,自由现金流指引维持在£1.5bn至£2bn。
- 南糖预计FY27全年营收为€8.3bn至€8.7bn,EBITDA为€540m至€680m,制糖业务EBITDA维持在-€60m至€40m区间,净负债预计低于FY26的€1.75bn。
- 南糖F2H27因工厂闲置产能预计将产生约€40m的额外成本。
- 未来一周关键关注点:10月12日LVMH发布3Q26交易简报,10月13日英国BRC发布9月零售销售数据及Matalan发布F2Q27业绩,10月15日付诺碧卡发布F1Q27交易简报。
推荐标的
- 乐购(Tesco)多只英镑长期债券评级为Overweight,包括2041年到期5.6611%、2040年到期5.744%、2040年到期5.8006%、2039年到期6.0517%、2039年到期7.6227%。
- Ocado发行人评级为Overweight,其2030年到期11%优先无担保票据及2029年到期10.5%优先无担保票据评级均为Overweight。
- Nomad发行人评级为Underweight,其2028年到期2.5%优先担保债券评级为Underweight。
关键图表
图1. 欧元投资级各行业利差(年度指数基准利差)

图2. 欧元高收益各行业利差(年度指数基准利差)

图3. 欧元投资级各行业收益率(到期收益率 %)

图4. 欧元高收益各行业收益率(最差收益率 %)

图5. 表5. 欧元食品零售商债券相对价值
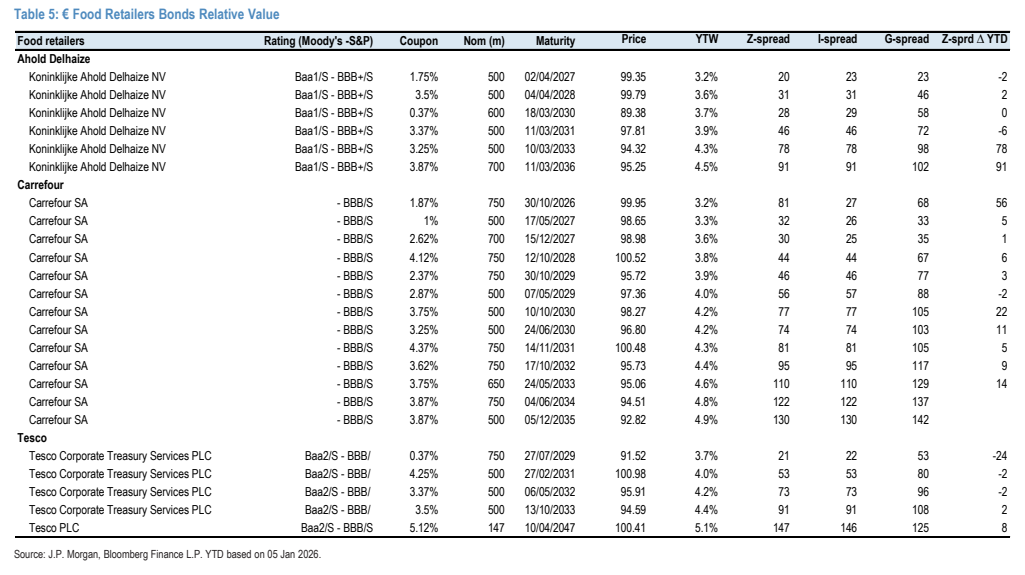
图6. 消费品 评级(标普) 票息 名义金额 到期日 价格 VID
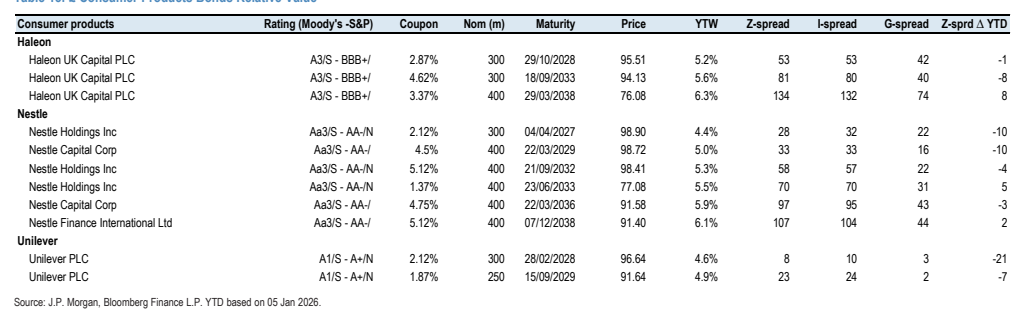
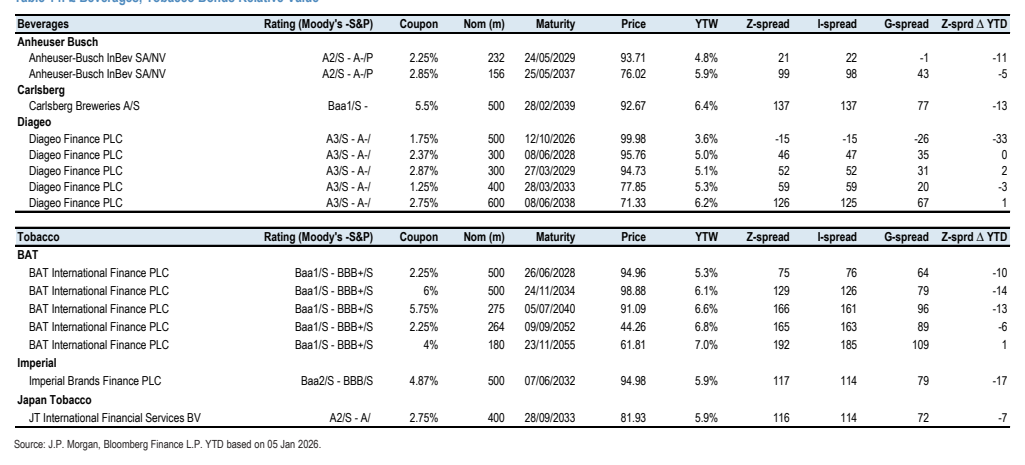
图7. 饮料 评级(标普) 票息 名义金额 到期日 价格 VID