兴业证券 鄂尔多斯深度报告轻重双主业布局分红强劲,电冶化工降本增效具备弹性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
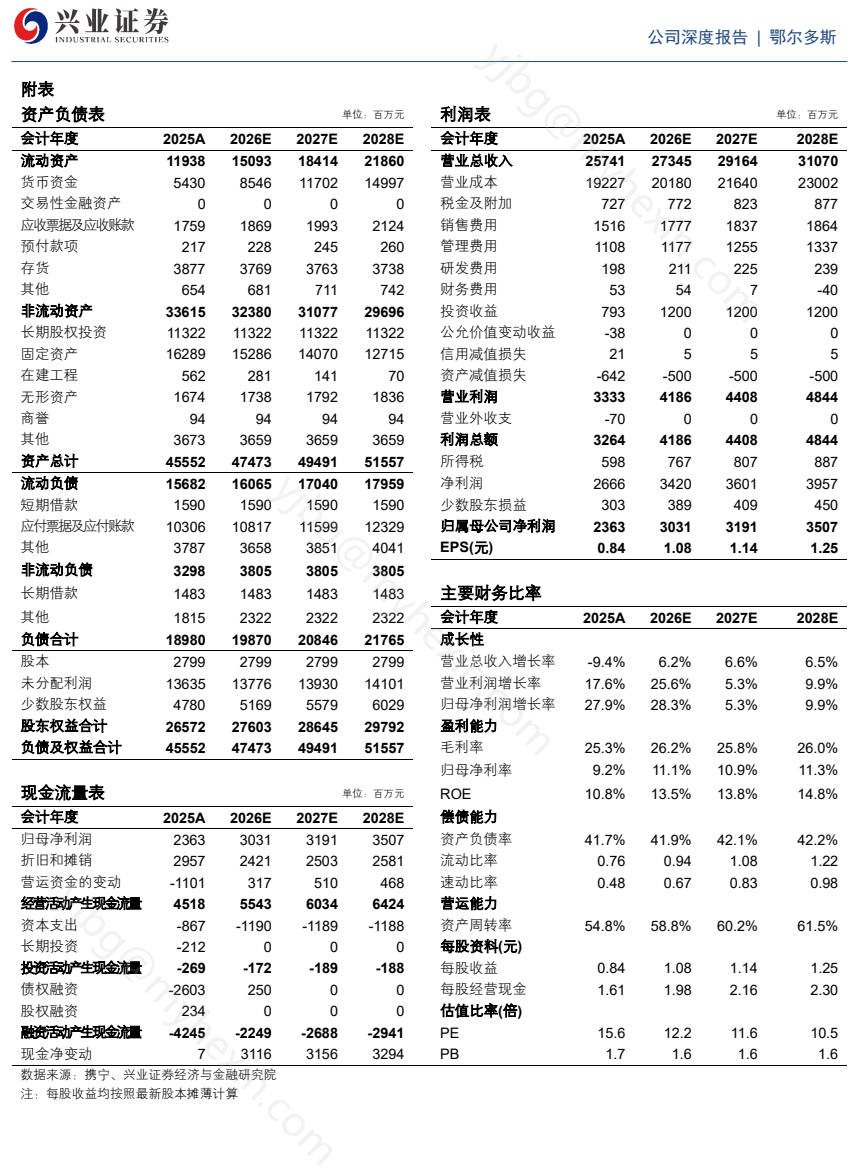
鄂尔多斯拥有服装与电冶化工双主业布局,2025年归母净利润同比+27.9%至23.63亿元。 公司通过煤电一体化及精细化运营构筑成本护城河,在行业景气低位仍保持盈利韧性。 服装业务依托全产业链及品牌价值维持高毛利,2025年毛利率达59.80%。 公司现金流充沛,2023-2025年连续三年分红比例超70%,股息率回报均在5%以上。 预测2026-2028年归母净利润分别为30.31亿、31.91亿及35.07亿元,首次覆盖给予“增持”评级。
主要观点
- 服装与电冶化工双主业驱动,2025年归母净利润重回增长。
- 电冶化工板块通过煤电一体化构筑成本护城河。
- 硅铁业务单吨成本持续下降,具备成本优势。
- 服装业务毛利率持续提升,品牌价值凸显。
- 股东回报持续强化,连续三年高比例分红。
- 公司资产负债率显著下降,财务结构优化。
- 硅铁价格受成本端支撑,2026年内实现上涨。
- 公司硅铁市占率高,具备规模效应。
论述逻辑
- 公司通过煤电一体化锁定上游资源成本 -> 循环经济模式实现副产物价值最大化 -> 持续的技术改造降低单位生产成本 -> 形成坚实的利润壁垒 -> 叠加高分红政策与行业成本支撑带来的价格弹性 -> 驱动公司业绩增长与估值修复。
关键展望
- 2026-2028年归母净利润预测。
- 硅铁价格受成本端支撑,存在上行可能。
推荐标的
- 鄂尔多斯(600295.SH)首次覆盖,给予“增持”评级。
关键图表
图1. 、 吕 多 斯 发 展 历程
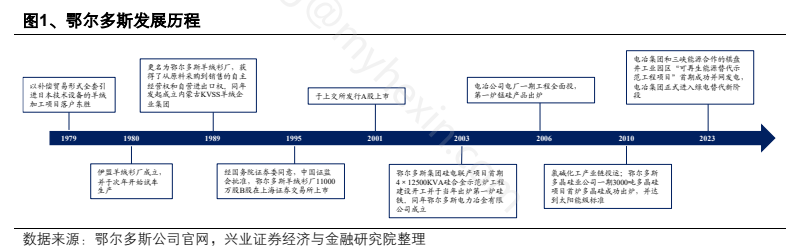
图4. 、 公 司 财务 趴 用 率 下 降 明显

图5. 、 吕 多 斯 核心 优势 来 源 于 高 度 一 体 化 带 来 的 成 本 优势 上 游 矿 产 资源 Rete RP eae 各 环 利用
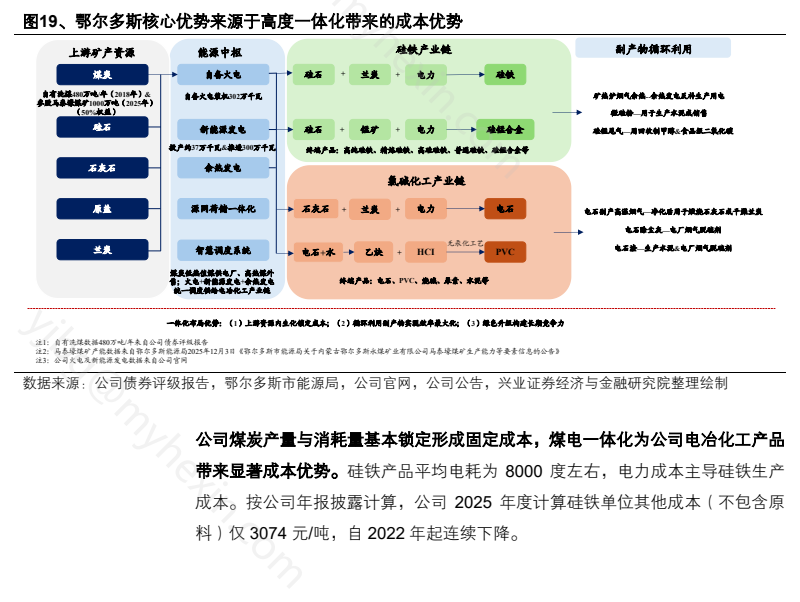
图6. 、 公 司 硅 铁 生产 工艺 流程 图
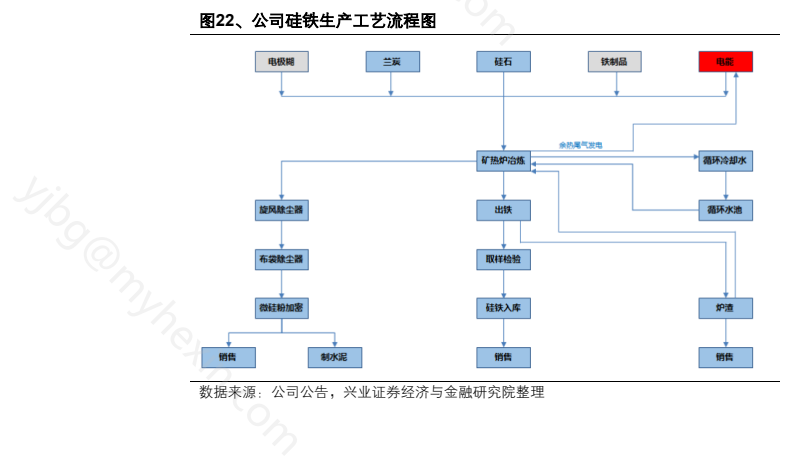
图7. 、2022-2025 年 公司 电石 单 吨 成 本 实现 下 降 28, 2022-2025 年 公司 PVC 单 吨 成 本 持续 下 & 毛 利率 修复 降 & 毛 利率 修复
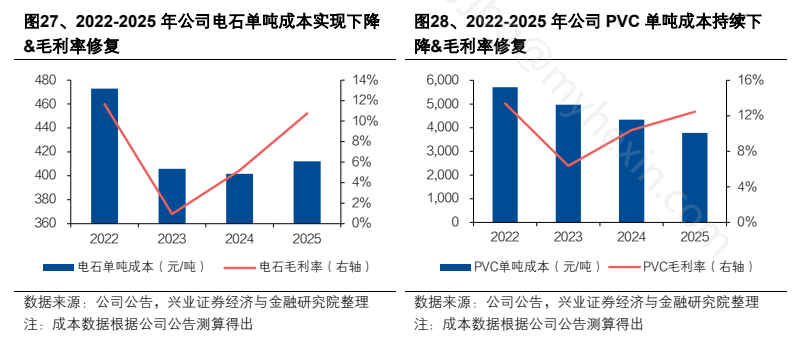
图8. 、 硅 铁 生产 成 本 构成 : 电力 占 绝对 主导
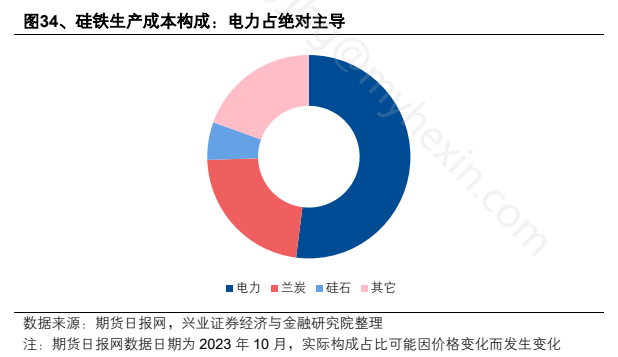
图11. 表 3: 、 公 司 核心 产品 及 整体 盈利 预测 结果 ( 百 万 元 )
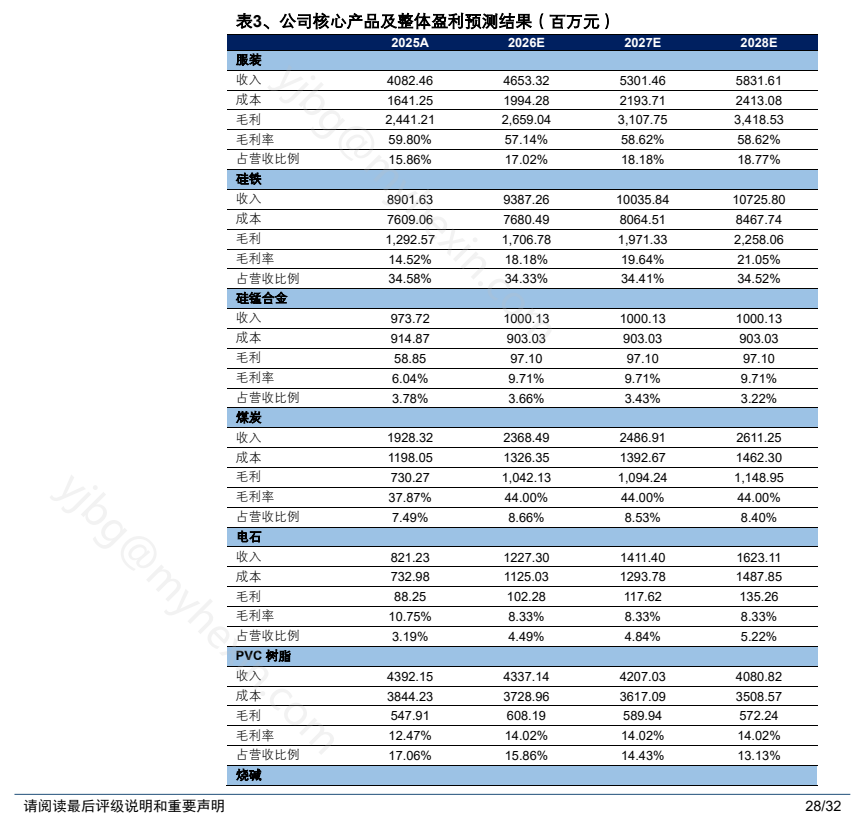
图12. 6 兴业 ue 公司 深度 报告 | BRIM