摩根大通 人民币外汇:中国央行加入关于人民币估值的讨论
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
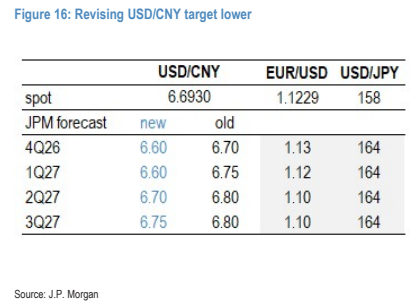
摩根大通针对中国央行近期关于人民币估值的评论发表观点,认为中国央行正式介入估值辩论,旨在反驳人民币被低估的论调。 报告指出,人民币实际有效汇率(REER)的下滑主要反映了中国相对于全球其他地区的低通胀,而非汇率失调。 摩根大通认为中国外部盈余更多源于工业竞争力和供应链深度,而非汇率政策。 基于中国央行持续的汇率引导偏好及季节性因素,摩根大通将2026年底美元兑人民币(USD/CNY)目标价从6.70下调至6.60,并维持人民币外汇超配(OW)评级及做多离岸人民币(CNH)的策略。
主要观点
- 中国央行正式介入人民币估值辩论,反驳人民币被低估的观点。
- 人民币实际有效汇率(REER)自2022年高点已下跌约15-20%。
- 人民币名义有效汇率(NEER)自2022年以来实际升值超过7%。
- 约70%的美国从中国进口产品价格低于竞争对手,显示出深厚的成本优势。
- 人民币计价结算在贸易中的占比已达到29.1%。
- 人民币汇率指数(TWI)自9月低点以来上涨约2%。
- 人民币汇率指数(TWI)偏离多年趋势的幅度为5.3%。
论述逻辑
- 中国央行对人民币估值的辩护逻辑与摩根大通的分析基本一致,即REER下滑是低通胀的结果而非汇率低估 -> 外部盈余反映的是工业竞争力和供应链深度 -> 摩根大通认为人民币适度升值符合中国自身政策目标(如提升资产回报、吸引外资、推进人民币国际化) -> 结合季节性支持和政治事件预期,得出看涨人民币的结论。
关键展望
- 将2026年底美元兑人民币(USD/CNY)目标价从6.70下调至6.60。
- 预计人民币升值趋势将持续至年底。
推荐标的
- 维持人民币外汇超配(OW)评级。
- 维持做多离岸人民币(CNH)兑欧元和美元的策略,目标回报率上调至+3.0%。
关键图表
图1. 在中国央行逐步放宽外汇管制的背景下,人民币交易区间有所扩大
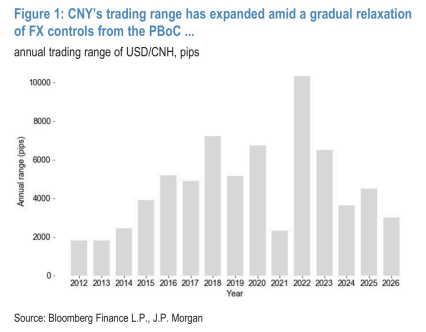
图2. 与G10及新兴市场货币组的中位数相比
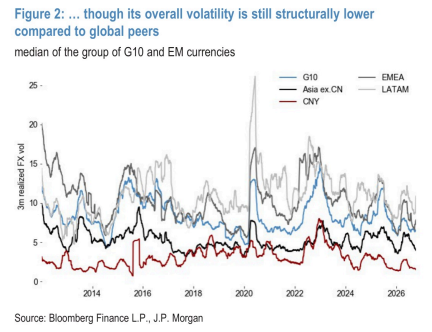
图3. 人民币实际有效汇率(REER)的疲软主要由通胀差异而非货币错配驱动
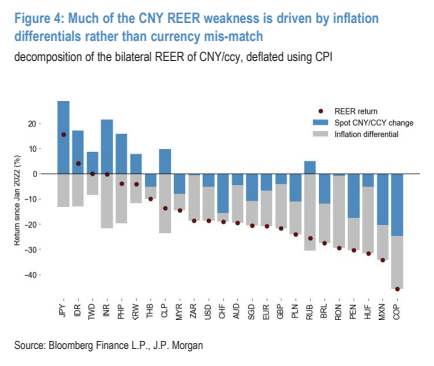
图4. 中国商品在美国进口总额中具有显著的成本优势
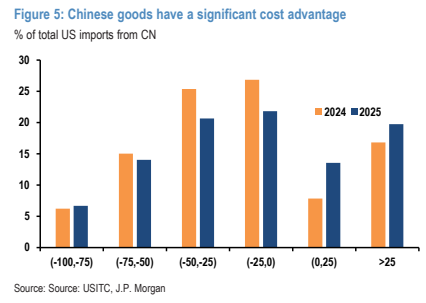
图5. 中国在全球出口中的份额保持高位
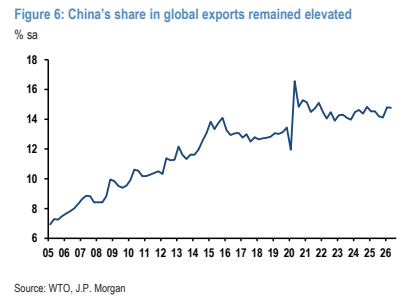
图6. 贸易顺差高企,伴随资本外流
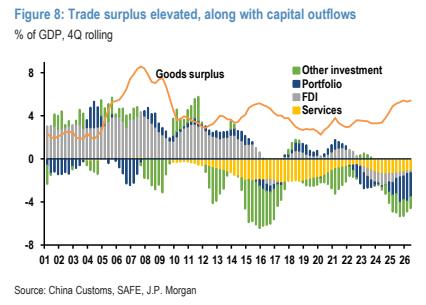
图7. 中国在扩大人民币跨境贸易结算使用方面取得了稳步进展
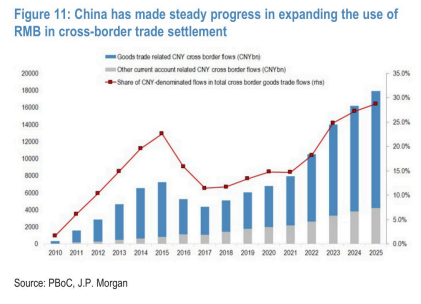
图8. 中国企业结汇对人民币总回报表现的敏感度日益提高
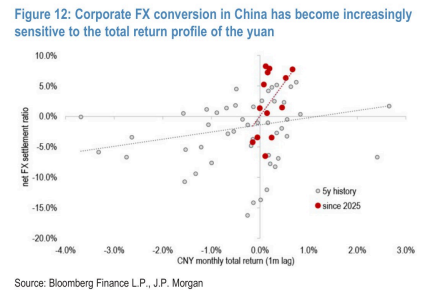
图9. 人民币贸易加权汇率(TWI)偏离其多年趋势的程度仍远未达到此前周期的极端水平

图10. 下调美元兑人民币汇率目标