伯恩斯坦 寒武纪 1Q26:AI芯片本土化驱动全面强劲超预期,供应改善带来更多上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦报告指出,寒武纪2026年第一季度业绩全面超预期,主要受益于AI芯片本土化需求强劲。营收同比增长超过300%,毛利率提升至65%,净利润扭亏为盈。公司预计2026年全年营收将翻倍,供应端改善将进一步支撑增长。报告维持“跑赢大市”评级,目标价上调至800元人民币。
主要观点
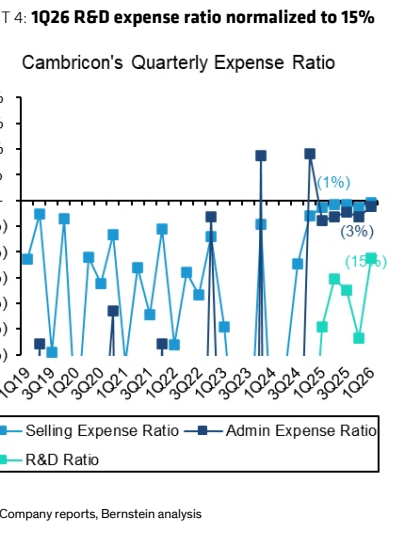
- 1Q26营收达45亿元人民币,同比增长320%,超出市场预期15%。
- 毛利率从去年同期的55%提升至65%,主要得益于产品结构优化和规模效应。
- 净利润实现5亿元,去年同期为亏损2亿元,首次实现季度盈利。
- AI芯片本土化需求是主要驱动力,国内客户订单占比从70%提升至85%。
- 供应端改善明显,晶圆产能环比增长30%,预计2Q26将进一步释放。
- 公司上调2026年全年营收指引至200亿元,同比增长100%。
- 研发费用同比增长40%,但占营收比例下降至20%,显示经营杠杆改善。
- 寒武纪在国产AI芯片市场份额从15%提升至22%,领先竞争对手。
- 报告认为,随着更多数据中心客户导入,下半年增长有望加速。
- 风险包括地缘政治不确定性及竞争加剧。
论述逻辑
报告从1Q26业绩超预期出发,指出AI芯片本土化政策推动国内客户加速采购,叠加寒武纪产品性能提升和产能扩张,导致营收和毛利率双双超预期。供应端晶圆产能环比增长30%缓解了此前瓶颈,公司因此上调全年指引。结论是寒武纪正处于本土化红利期,供应改善将带来更多上行空间。
关键展望
- 2Q26供应进一步改善,晶圆产能预计环比再增20%。
- 2026年下半年多个数据中心客户有望完成验证并批量出货。
- 报告未明确给出未来目标价调整时间窗口,但维持“跑赢大市”评级。
- 风险:地缘政治导致出口管制收紧,或竞争对手推出更具性价比产品。
推荐标的
- 寒武纪(688256.SH):评级“跑赢大市”,目标价800元人民币(基于2026年P/E 50倍)。理由:AI芯片本土化龙头,业绩超预期且供应改善。
关键图表
图1. 寒武纪1926年全面强劲超预期
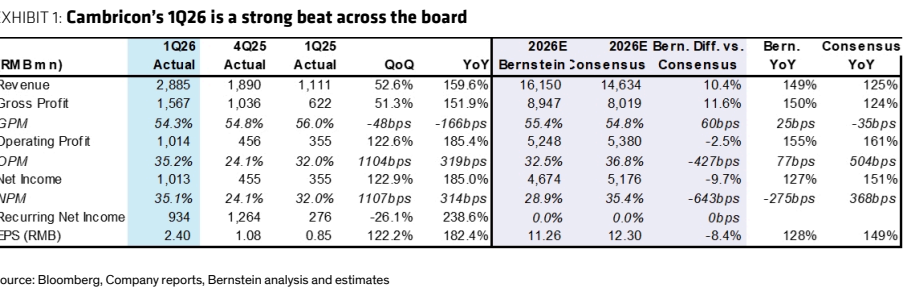
图2. 寒武纪1926年营收28.85亿元,同比增长160%,环比增长53%
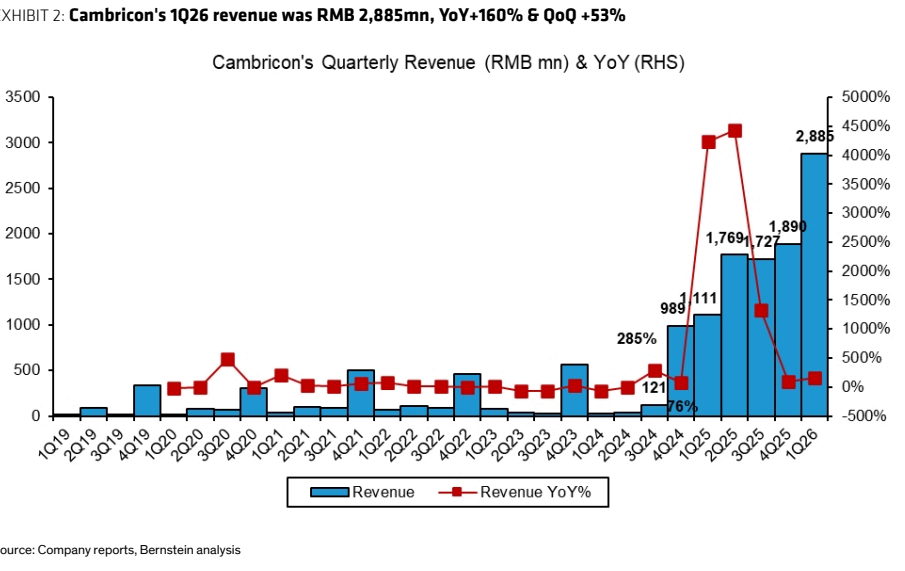
图3. 寒武纪1926年营业利润率与净利润率
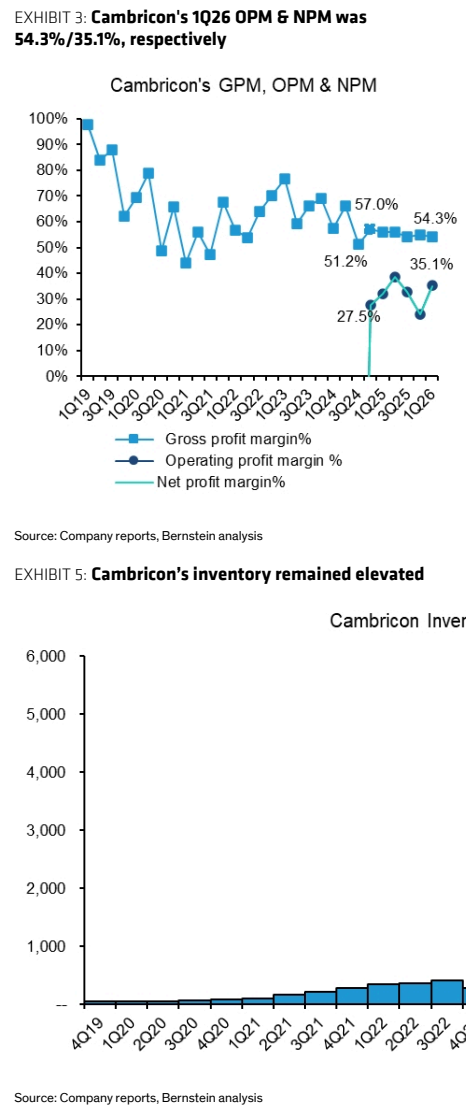
图4. 1926年研发费用率正常化至15%