美国银行 联发科(2454.TW)TPU 快速爬坡与多元化 AI 加速器布局提升潜力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行认为联发科正受益于 TPU 的快速爬坡以及 AI 加速器领域的多元化客户拓展。报告指出,联发科的 TPU 出货量将在 2026 年达到 300 万颗,2027 年进一步增至 500 万颗,带动营收显著增长。同时,联发科在定制 AI 加速器(ASIC)方面取得进展,有望获得更多超大规模客户订单。报告维持买入评级,目标价 2,000 新台币,认为当前估值未充分反映 AI 业务潜力。
主要观点
- 联发科 TPU 出货量预计从 2025 年的 100 万颗增至 2026 年 300 万颗,2027 年 500 万颗,增长强劲。
- TPU 平均售价(ASP)约 500 美元,2026 年贡献营收约 15 亿美元,2027 年约 25 亿美元。
- 联发科正与多家超大规模客户洽谈定制 AI 加速器,预计 2027 年将有首个 ASIC 项目量产。
- 数据中心 AI 业务(TPU+ASIC)2027 年营收占比有望达到 15%,高于市场预期。
- 智能手机 SoC 业务保持稳定,天玑 9400 出货量上修至 2,000 万颗,受益于中国 OEM 份额提升。
- 边缘 AI 方面,联发科与 NVIDIA 合作的汽车 SoC 将于 2026 年量产,初期订单已确认。
- 报告上调 2026/2027 年 EPS 预测 8%/12%,主要反映 AI 业务贡献。
- 当前股价对应 2026 年 PE 约 18 倍,低于历史均值 22 倍,AI 业务尚未被充分定价。
- 风险包括 TPU 客户集中度、ASIC 量产延迟、智能手机需求疲软。
论述逻辑
报告从 TPU 出货量加速(2025 年 100 万→2026 年 300 万→2027 年 500 万)出发,结合 ASP 约 500 美元,推算出 2026/2027 年 AI 营收贡献 15 亿/25 亿美元。同时,联发科在定制 ASIC 领域的客户拓展(预计 2027 年量产)进一步打开增长空间。智能手机 SoC 份额提升(天玑 9400 出货上修至 2,000 万颗)提供基本盘支撑。综合 AI 业务的高增长与手机业务的稳定,报告认为市场低估了联发科在 AI 领域的潜力,因此上调盈利预测并维持买入评级。
关键展望
- 2026 年 TPU 出货量达 300 万颗,2027 年达 500 万颗。
- 首个定制 AI 加速器 ASIC 项目预计 2027 年量产。
- 与 NVIDIA 合作的汽车 SoC 将于 2026 年量产。
- 目标价 2,000 新台币,基于 2026 年 EPS 约 110 新台币的 18 倍 PE。
- 风险:TPU 客户集中、ASIC 量产延迟、智能手机需求疲软。
推荐标的
- 联发科(2454.TW):买入,目标价 2,000 新台币。理由:TPU 快速爬坡、AI 加速器多元化布局、智能手机份额提升。
关键图表
图1. 联发科各业务板块收入
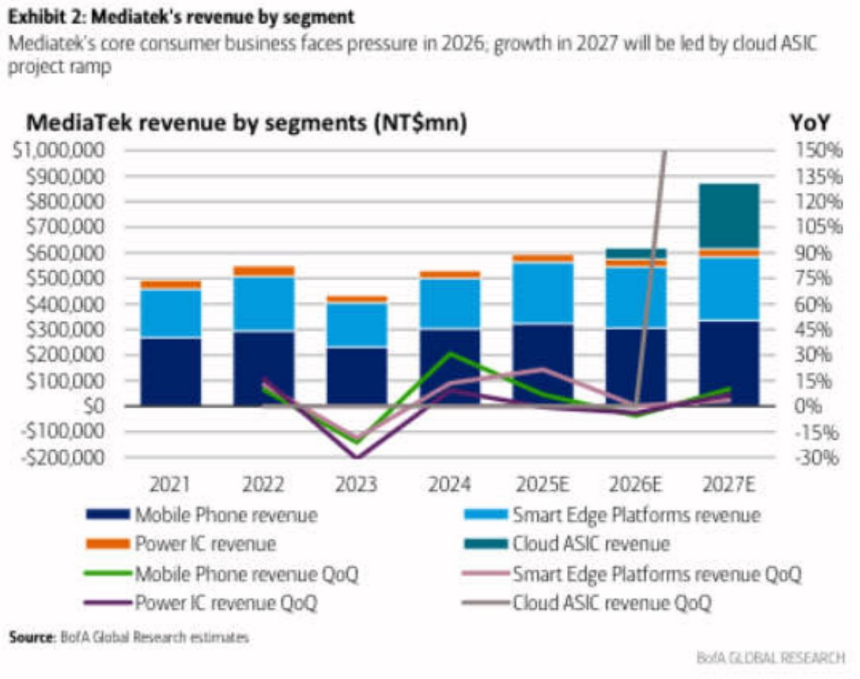
图2. 联发科5G智能手机出货量及市场份额
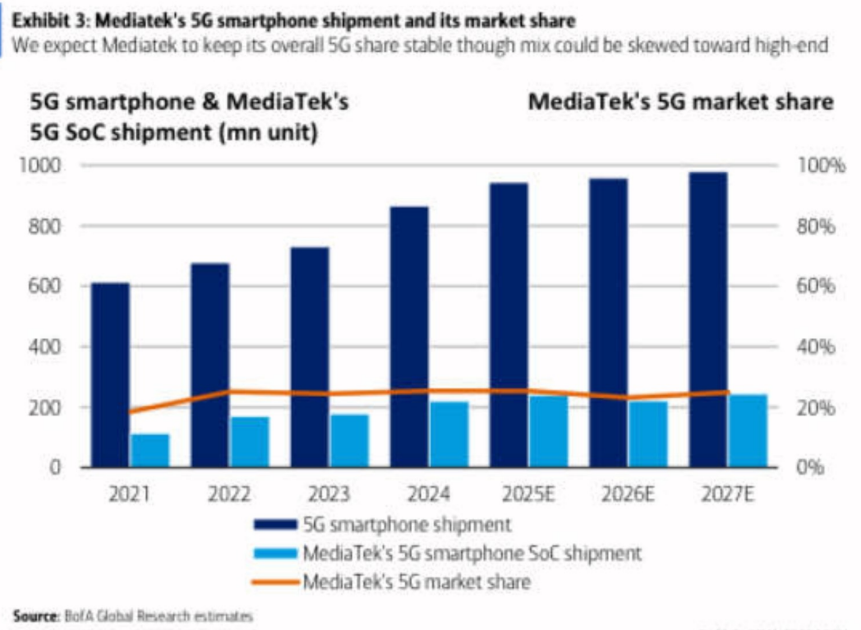
图3. 联发科手机出货量及同比趋势
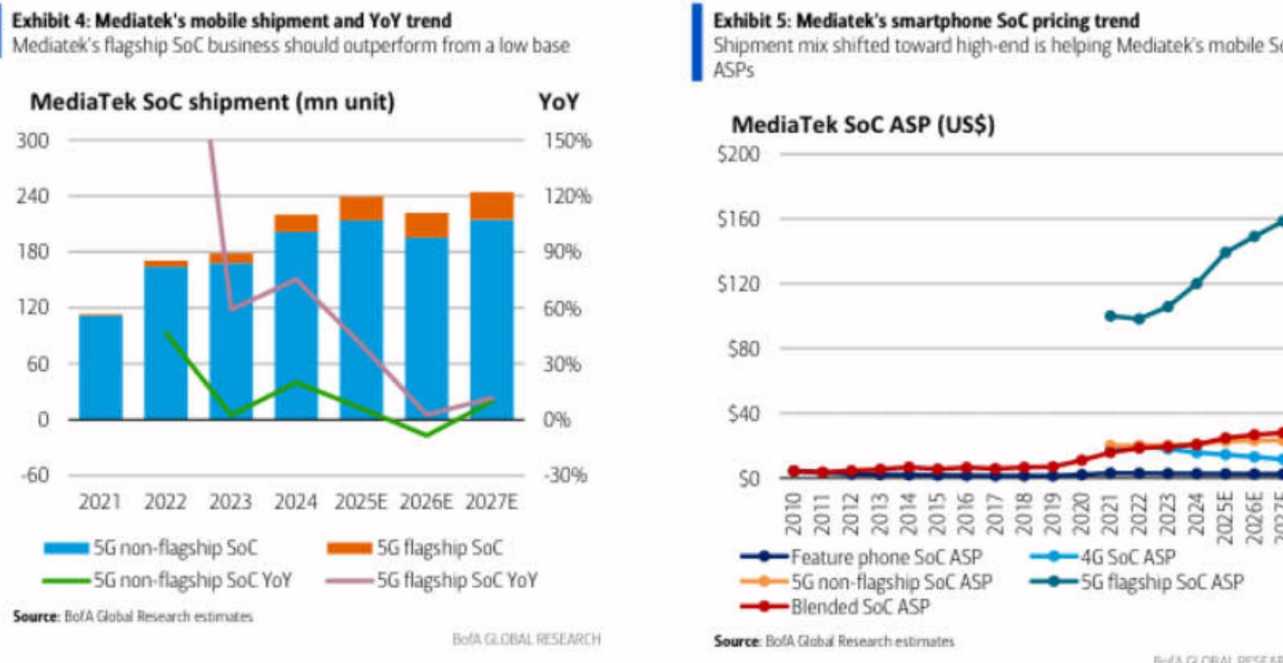
图4. 联发科智能手机毛利率趋势
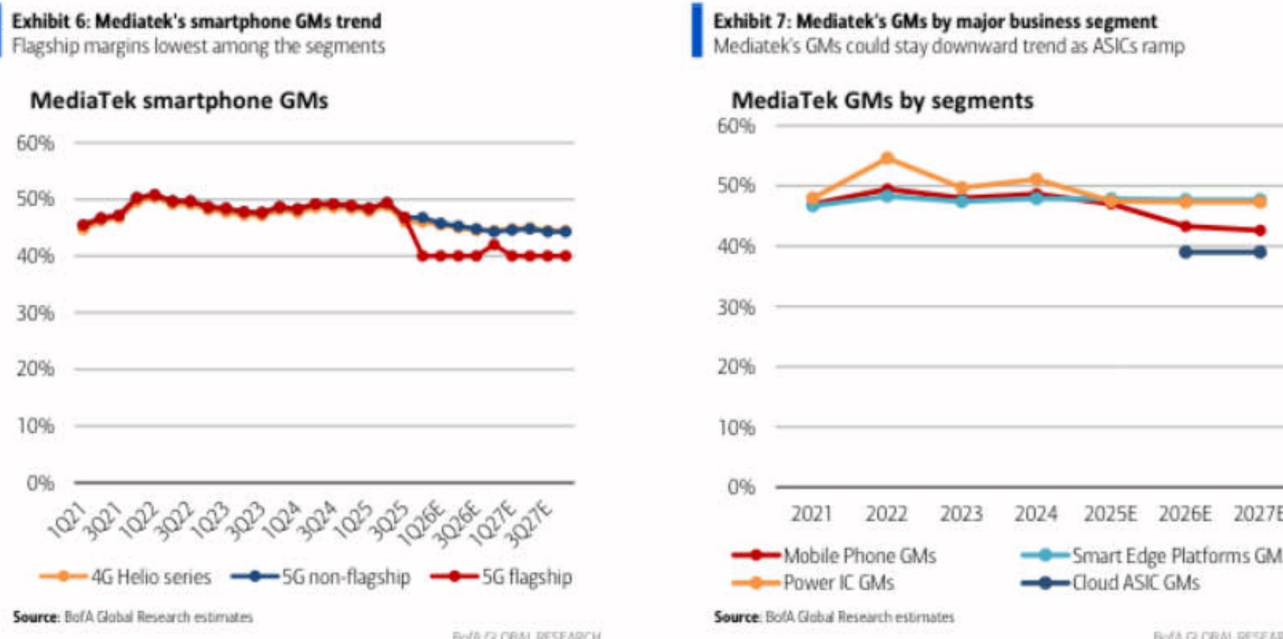
图5. 联发科销售额及毛利率/营业利润率趋势
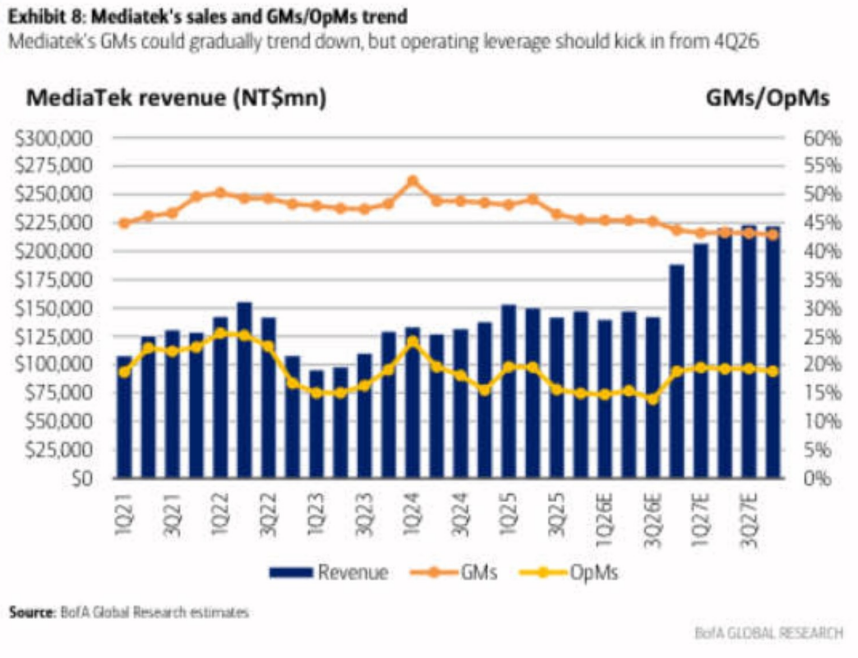
图6. 联发科市盈率估值区间
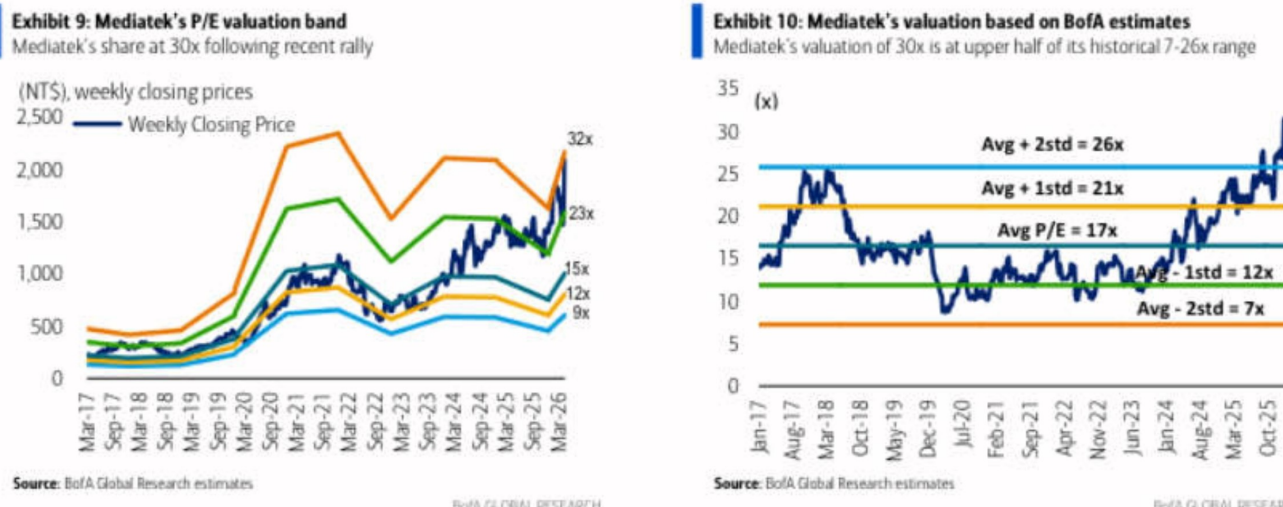
图7. 术语与定义