山西证券 盈利底的结构性确认与K型分化——三段底理论框架下的K型分化与市场含义
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
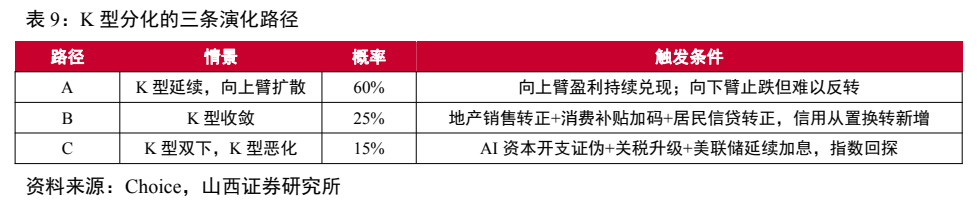
本报告以“政策底—市场底—盈利底”三段底框架与K型分化为核心,对2024年“924”政策组合拳以来的A股周期与结构进行全面评估。 报告核心判断认为,本轮盈利底已于2026年一季度在宏观与微观双口径上完成“结构性确认”,规模以上工业企业利润1—7月累计同比增长17.6%,A股中报非金融石油石化归母净利同比增19.83%。 但增量分布高度集中于向上臂(电子与原材料拉动工业利润总增速九成以上),修复广度明显不足,构成本轮与2009年全面修复的本质差异。 当前K型分化在盈利端、价格端、信用端和市场端四个维度已形成自我强化的闭环,其可证伪边界位于居民部门。 未来演化推演给出K型延续(60%)、K型收敛(25%)与K型双下(15%)三条路径。 配置上主张“选边重于择时”,区分内生高景气α与宏观β,向上臂讲求估值纪律,向下臂以收敛信号触发期权式修复。
主要观点
- 本轮盈利底已于2026年一季度在宏观与微观双口径上完成“结构性确认”,呈现总量达标但广度缺失的特征。
- 利润增量高度集中于极少数行业,工业与上市公司口径均显现明显广度缺口。
- 将信用周期引入三段底框架,精确定位“低利率与投资负增长并存”的断点在于外部融资溢价(EFP)。
- 价格端自2026年4月确立新结构,PPI维持高位而CPI低位徘徊,形成产业链内部利润向上游集中格局。
- 信用端呈现企业与政府部门加杠杆扩张、直接融资占比超半数,而居民信贷持续收缩的部门错配。
- 市场端体现为指数趋平而内部极差巨大,量能与估值极度向向上臂集中。
- 下一轮政策底短期(未来两三个季度)不具备触发条件,但存量“半触发”状态足以支撑政策续力而不退出。
- 抵押品池正沿主权信用、资本市场及科技数据资产三方向迁移,但增量规模尚无法对冲地产旧池收缩。
- 本轮行情本质是分子驱动的“结构性反转”而非全面牛市,配置策略上选边重于择时。
论述逻辑
- 宏观宽松降准降息将政策利率压至历史低位,但因地产旧抵押品价值缩水致使外部融资溢价(EFP)高企 → 银行出现信用分流与惜贷,信用仅流向政策支持的政府链与AI景气链,居民与内生投资信用持续收缩 → 生产与上游端高景气而下游需求承压,驱动工业利润增量90%以上被电子与原材料占据,形成总量回升但广度缺失的结构性盈利底 → 对应至股票市场,驱动估值裂口与成交极化,行情的本质表现为K型分化与结构性反转。
关键展望
- 情景推演基准路径为K型延续(概率60%),向上臂盈利持续兑现,向下臂止跌但难以反转。
- K型收敛路径(概率25%)的触发条件为地产销售转正、消费补贴加码、居民信贷转正以及信用从置换转新增。
- K型双下尾部风险(概率15%)的触发条件为AI资本开支证伪、关税升级及美联储延续加息导致指数回探。
- 后续需以事件树动态跟踪三季报向上臂兑现度、增量财政落地后民间投资与居民信贷表现,以修正概率分布。
推荐标的
- 报告未明确给出针对具体股票的个股评级或目标价,但在策略层面给出行业选边指引:向上臂(AI硬件链、资源品、出海制造)采取盈利质量与估值纪律并重的有条件表达;向下臂(地产链、消费)区分“坏价值”与“可修复价值”,等待信用转正信号触发期权式修复。
关键图表
图1. 三段底“宏观—中观—微观”逻辑链路及代理指标
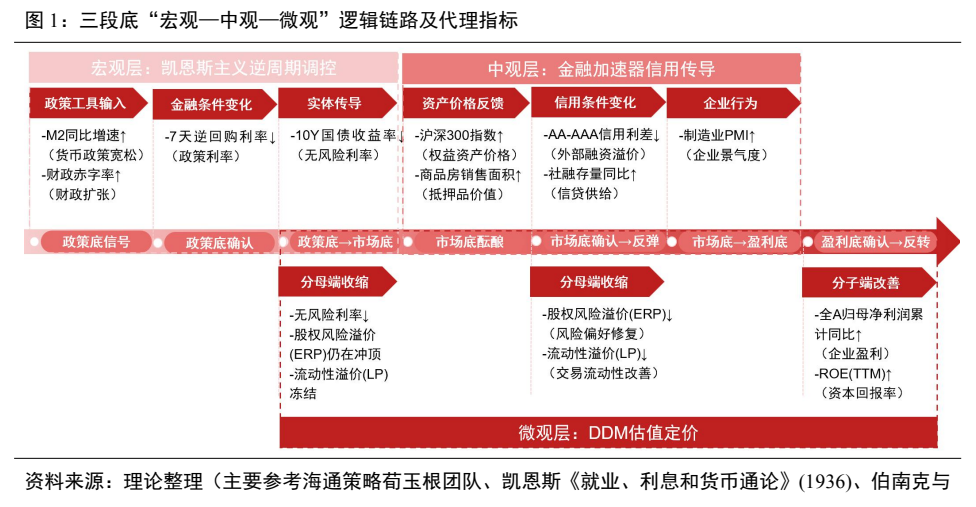
图2. 7 天逆回购利率阶梯下行与利率走廊收窄
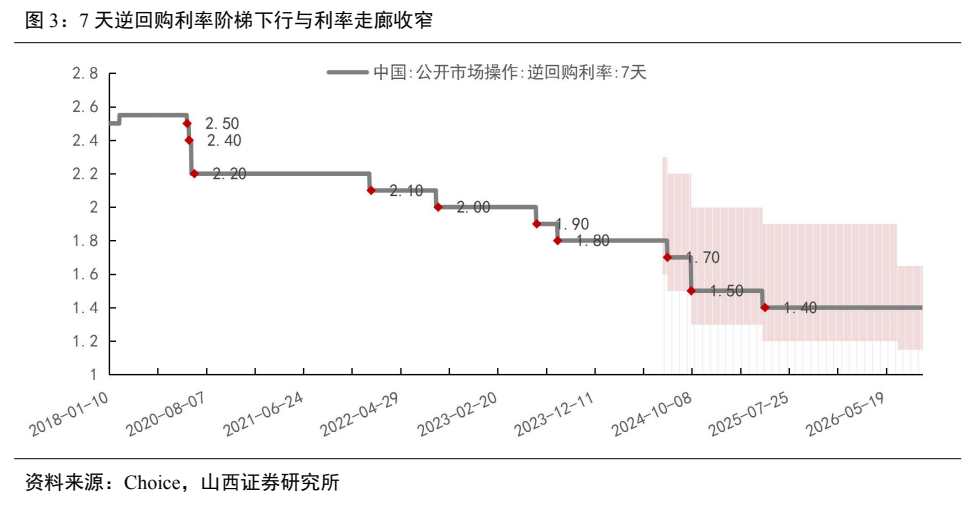
图3. 全 A 归母净利同比与上证指数走势
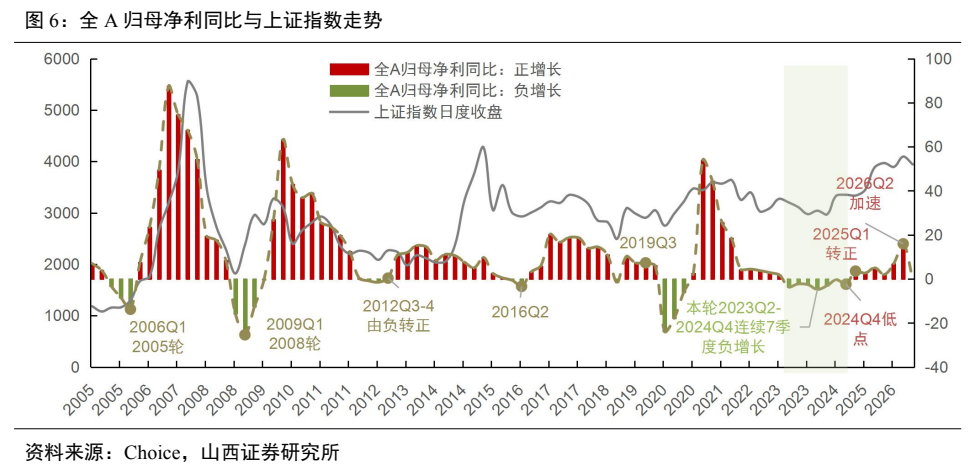
图4. 2026 年工业生产者出厂价同环比
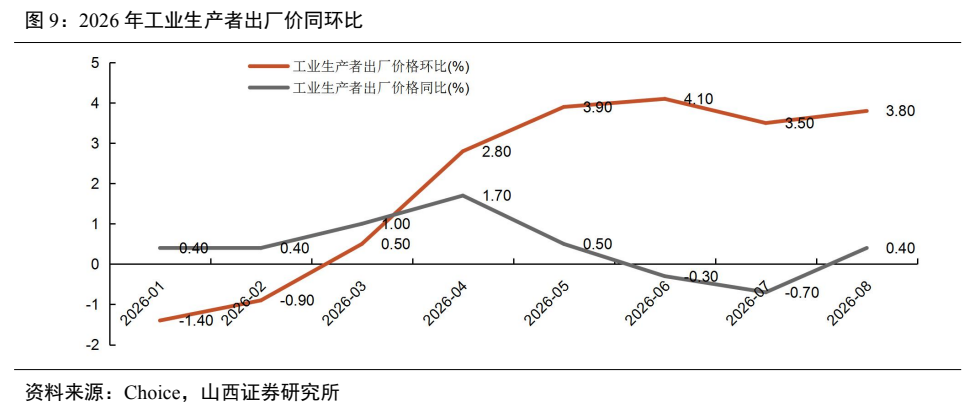
图5. 六轮政策底的触发条件矩阵
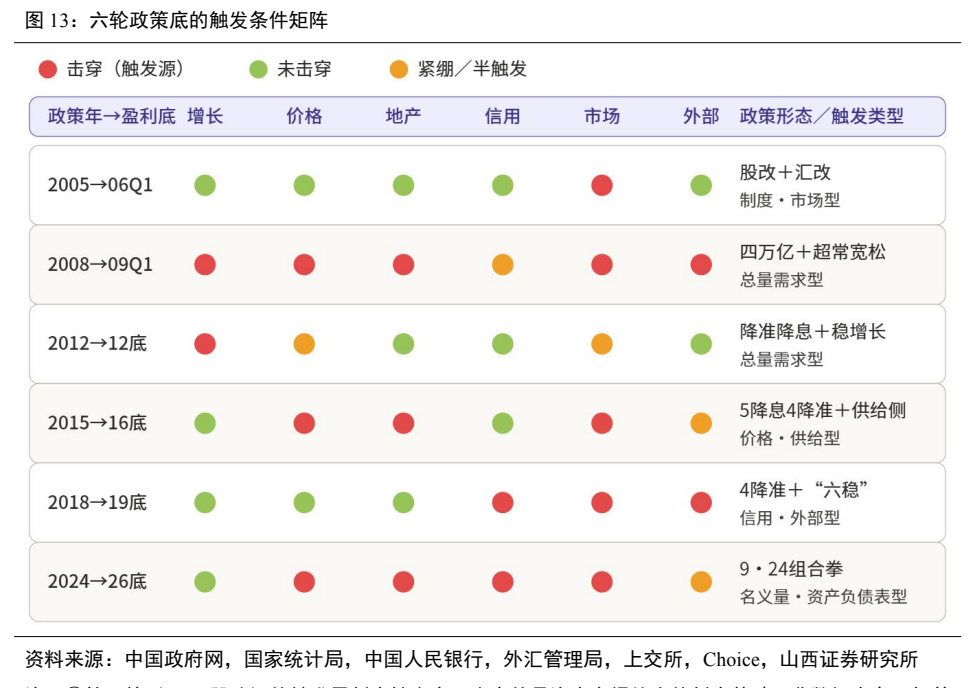
图6. 非金融石油石化行业 2026H1 相对 2025H1 归母净利增量(亿元)
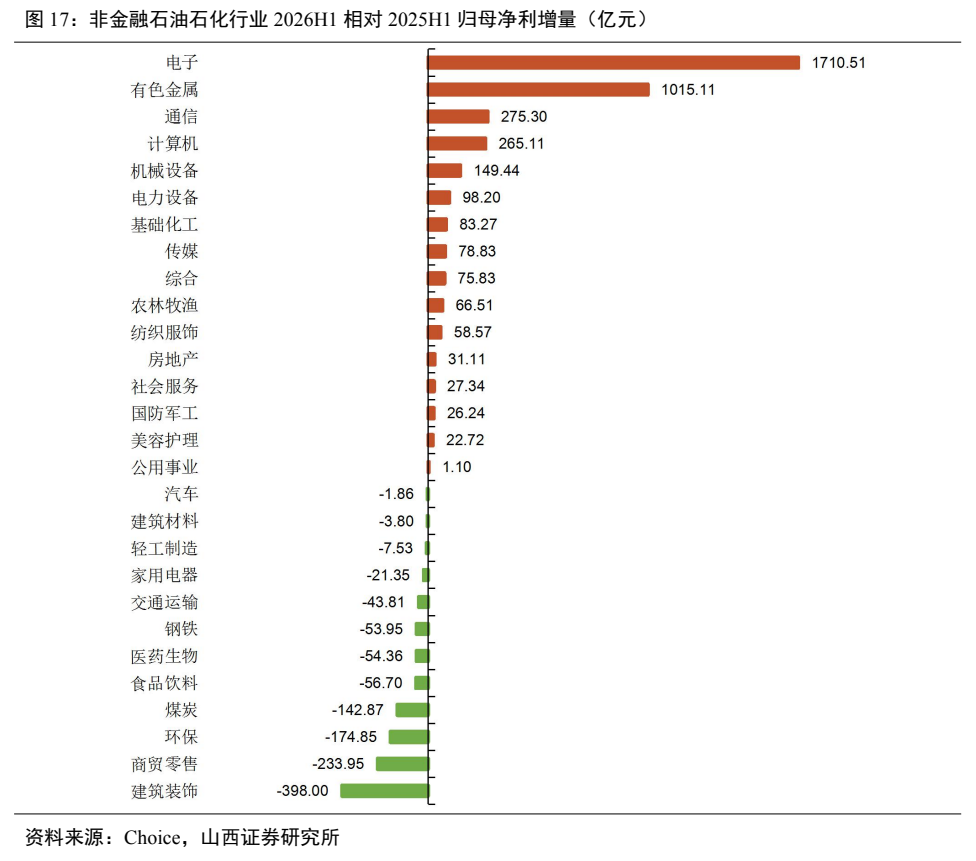
图7. 政府加杠杆与直接融资领跑,内生信贷偏弱
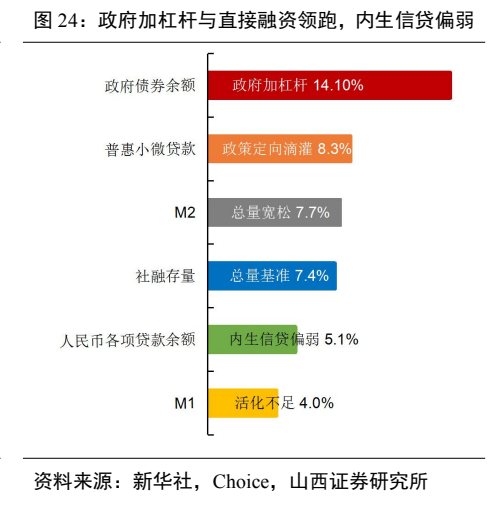
图8. 表 9: K 型分化的三条演化路径