美国银行:美银 日月光投控(3711.TW):持续的资本开支狂潮支撑强劲业务前景
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行维持日月光投控(ASE Technology Holding,3711.TW)买入评级,目标价800.00新台币(ADR为51.00美元),现价703.00新台币。 截至9月下旬,公司已申报152项设备采购与101项厂房建设公告,年初至今设备支出达NT$273bn,相当于其2026年资本开支指引US$10.5bn(已从US$8.5bn上调)的82%,且尚未计入土地与厂房购置。 设备采购主要用于2.5D封装和芯片测试(chip probing),反映自身项目中标及代工伙伴外包带动LEAP业务需求强劲下的产能加速扩张;公司年初至今另公告NT$112bn的厂房和无尘室建设合同,项目预计2027-2028年逐步完工,并在新加坡斥资NT$2.15bn收购厂房,以支持新加坡子公司未来测试扩产及主要客户对供应基地多元化的要求。 美银预测IC ATM销售额2026至2028年复合增长37%,毛利率从2026年的28.3%升至2027/28年的33.8%/37%,对应BofAe LEAP销售额2026/27/28年的US$4/10/13bn,并维持2026/27/28年EPS预测为NT$18/31/45。 尽管激进扩张与研发支出带来额外融资需求、折旧上升,LEAP业务25-30%+的ROE和可靠的客户承诺应能覆盖资金成本。 目标价基于20x 2027下半年-2028上半年预期P/E(高于5-26x历史区间),同时提示中国厂商蚕食份额、宏观停摆/地缘政治紧张以及监管问题三类下行风险。
主要观点
- 维持日月光投控买入评级,目标价NT$800(ADR为US$51),现价703.00新台币。
- 资本开支追踪:截至9月下旬ASE已申报152项设备采购和101项厂房建设公告,年初至今设备支出达NT$273bn,为其2026年资本开支指引US$10.5bn(已从US$8.5bn上调)的82%,且尚未考虑土地和厂房购置。
- 设备采购应主要用于2.5D封装和芯片测试(chip probing),反映在自身项目中标和代工伙伴外包带动LEAP业务需求强劲的背景下,产能扩张正在加速。
- 为容纳新增产能,ASE年初至今已公告NT$112bn的厂房和无尘室建设合同,这些项目预计在2027-2028年逐步完工。
- 继7月在高雄和桃园购置新土地和厂房后,ASE又公告在新加坡进行NT$2.15bn的厂房收购,以支持新加坡子公司的未来测试扩产需求,因主要客户要求供应基地多元化。
- 美银预测ASE的IC ATM销售额2026至2028年复合增长37%,毛利率从2026年的28.3%提升至2027/28年的33.8%/37%,动力来自AI芯片组封装测试需求(BofAe LEAP销售额2026/27/28年为US$4/10/13bn)及主流业务前景快速改善。
- 维持2026/27/28年EPS预测为NT$18/31/45(对应同比增速94.9%、70.5%、46.6%),2026E调整后净利为83,585百万新台币;尽管扩张和研发项目的激进支出可能需要额外融资,LEAP业务25-30%+的ROE和可靠的客户承诺应能覆盖融资成本。
- 重资本开支带来资金压力:财务表显示2026至2028年资本开支为(333,900)/(426,600)/(397,800)百万新台币,自由现金流为(162,073)/(198,635)/(58,729)百万新台币,净负债率升至66.6%/86.2%/79.7%。
- 全流程封装(full process packaging)预计自2026下半年起强劲爬坡,LEAP销售额按细分环节(bumping、oS、全流程、芯片/晶圆测试、最终测试、先进封装/测试)持续扩张。
- 资本强度维持高位且需债务融资:Capex占IC ATM销售额的比重将保持在40%以上,ASE将需要债务来支持资本开支扩张。
- 估值基础:按20x 2027下半年-2028上半年预期P/E给予NT$800/股(ADR为US$51)目标价,高于5-26x的历史区间,理由是AI时代行业地位稳固、过去20年通过周期保持健康盈利。
- 目标价下行风险有三:中国厂商蚕食和/或ASE执行力恶化导致份额损失和/或ASP侵蚀;宏观停摆和/或地缘政治紧张等不可控因素导致终端需求走弱;监管问题阻碍ASE产生协同效应并令竞争对手受益。
论述逻辑
- ASE年内申报152项设备采购+101项厂房建设公告、YTD设备支出NT$273bn(相当于2026年资本开支指引US$10.5bn的82%)→ 设备主要投向2.5D封装与芯片测试,对应自身项目中标+代工伙伴(TSMC)外包带来的LEAP需求加速 → NT$112bn厂房/无尘室建设(2027-2028年完工)与新加坡NT$2.15bn收购保障产能落地并满足客户供应多元化 → 推动IC ATM销售2026至2028年+37% CAGR、毛利率从28.3%升至33.8%/37%、EPS升至NT$18/31/45 → 扩张虽导致自由现金流为负、需债务支持(净负债率升至66.6%/86.2%/79.7%),但LEAP业务ROE 25-30%+与客户承诺足以覆盖资金成本 → 维持BUY,以20x 2H27-1H28E P/E(高于5-26x历史区间)得出NT$800目标价。
关键展望
- 产能验证点:NT$112bn厂房和无尘室建设项目预计2027-2028年逐步完工。
- 全流程封装自2026下半年(2H26)强劲爬坡,LEAP销售为关键跟踪指标。
- 量化预测:BofAe LEAP销售额2026/27/28年为US$4/10/13bn;IC ATM销售2026至2028年+37% CAGR;毛利率2027/28年升至33.8%/37%(2026年为28.3%);EPS 2026/27/28E为NT$18/31/45。
- 资金路径:Capex占IC ATM销售比重维持40%以上,ASE将需要债务支持资本开支扩张;2026至2028年资本开支预测为(333,900)/(426,600)/(397,800)百万新台币,净负债由337,127升至731,074百万新台币。
- 评级含义:Buy评级对应12个月内总回报预期至少10%。
- 风险提示:中国厂商蚕食导致份额损失/ASP侵蚀与执行力恶化、宏观停摆和/或地缘政治紧张令终端需求走弱、监管问题阻碍协同并利好竞争对手。
推荐标的
- ASE Technology Holding(3711.TW / BofA Ticker XSRIF;ADR:ASX US):维持BUY评级,目标价NT$800(ADR为US$51),现价703.00新台币/45.31美元;理由:持续的资本开支狂潮支撑强劲业务前景,2.5D封装与芯片测试扩产对应LEAP需求,估值基于20x 2H27-1H28E P/E。
- 覆盖簇(APR - Semiconductor Coverage Cluster)其他明确覆盖标的:BUY组包括Alchip、All Ring、AMEC、ASMPT、Aspeed、Chroma ATE、GigaDevice、Global Unichip、Hanmi Semiconductor、Horizon Robotics、MediaTek、Nanya Technology、Phison、Powertech、Silicon Motion、SK Hynix、Samsung Electronics、台积电(TSM US / 2330 TT)、Vanguard、Winbond、WinWay、WT等;NEUTRAL组包括ASMedia、Novatek、Realtek、Black Sesame、Soulbrain、VeriSilicon等;UNDERPERFORM组包括联电(UMC)、GlobalWafers、Hua Hong Grace、Win Semiconductors、M31 Technology、Parade等。
关键图表
图1. 日月光年初至今设备采购与资本开支趋势

图2. 日月光IC测试营收及毛利率/营业利润率

图3. 日月光LEAP/IC测试营收

图4. 日月光LEAP/非LEAP/IC测试毛利率
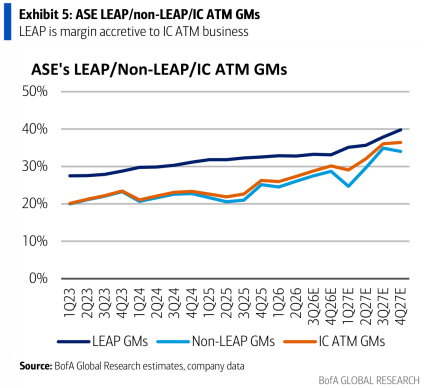
图5. 日月光LEAP各细分业务营收及同比增速

图6. 日月光资本开支与IC测试营收

图7. 日月光资本开支/净债务/自由现金流

图8. 术语与定义
