天风证券 海外跟踪周报:全球流动性收紧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券指出,本周全球货币政策由此前的宽松预期转向“高利率+再收紧”,全球流动性环境边际趋紧。 9 月 16 日美联储时隔多年以 12-0 票型重新加息 25bp 至 3.75%-4.00%,且沃什表态偏鹰,CME 模型显示市场预计年内再次加息概率高达 90.1%;9 月 18 日日本央行将基准利率上调 0.25 个百分点至 1.25%,加快加息节奏;欧央行此前于 9 月 10 日上调关键利率 25 个基点,英国央行维持 3.75%不变但释放偏鹰信号,海湾主要国家亦跟随美联储加息 25bp。 受流动性收紧与美伊局势反复影响,美国 10 年期国债收益率一度突破 5%,美元指数升破 100 关口,全球资产估值面临折现率上升压力。 天风证券认为全球流动性核心矛盾正转向高利率持续时间,需重点关注原油价格、美债 10 年期收益率及日银加息节奏。
主要观点
- 美联储时隔多年以 12-0 全票加息 25bp,将联邦基金目标利率区间上调至 3.75%-4.00%,声明指出经济稳健且通胀高企,CME 模型显示年内再次加息概率达 90.1%。
- 日本央行于 9 月 18 日将基准利率上调 0.25 个百分点至 1.25%,以 7-2 投票结果加快自 2024 年 3 月以来的加息节奏,抑制油价上涨与日元贬值风险。
- 欧洲方面,欧央行 9 月 10 日完成年内第二次加息 25 个基点;英国央行维持 3.75%基准利率不变但维持偏鹰立场,政策受高油价约束。
- 海湾国家沙特、阿联酋、卡塔尔、巴林、阿曼同步上调政策利率 25bp,流动性收紧从发达经济体扩散至美元挂钩经济体。
- 大类资产走势分化:美元指数升破 100 关口,美国 10 年期国债收益率一度突破 5%,国际油价(WTI 原油下跌 0.46%至 99.53)小幅回落,COMEX 黄金下跌 1.04%至 4,333.20,COMEX 白银反弹 4.18%。
- 美国高频宏观数据显示消费与生产端具有韧性:8 月零售销售环比增长 1.2%,截至 9 月 12 日当周红皮书商业零售同比增长 8.5%;炼油厂产能利用率达 96.8%,粗钢当周产量达 190.0 万短吨。
- 美国就业市场呈现“低裁员、低招聘”特征,初请失业金人数降至 19.6 万人,创 1969 年以来低位;续请失业金人数降至 173.0 万人。
- 高利率对美国地产市场产生压制,30 年期抵押贷款固定利率上行 19bp 至 6.95%,MBA 抵押贷款申请活动指数降至 230.8,环比下行 4.1%。
论述逻辑
- 全球通胀高企且经济展现韧性 -> 美联储、日本央行、欧央行与海湾国家同步紧缩或维持鹰派 -> 全球流动性预期转向“高利率+再收紧” -> 美元指数突破 100 与美债 10 年期收益率突破 5% -> 全球估值折现率上升并压制高估值成长股,利率中枢上移成为资本市场核心定价逻辑。
关键展望
- 后续重点跟踪原油价格走势,若能源价格持续在高位运行,将加剧全球通胀与央行进一步收紧的压力。
- 持续跟踪美国 10 年期国债收益率是否持续高于 5%,若维持在 5%上方将进一步增强对全球资产估值的压制约束。
- 关注日本央行后续加息节奏,若加息步伐进一步加快,可能加剧全球日元套利资金平仓与回流压力。
- 下周关注美伊局势进展、美国 9 月标普全球制造业及服务业 PMI 初值、美国 9 月密歇根大学消费者信心指数终值。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 美联储 9 月点阵图
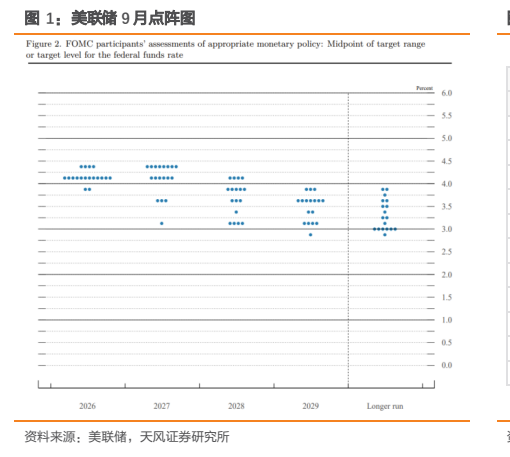
图2. 美元指数
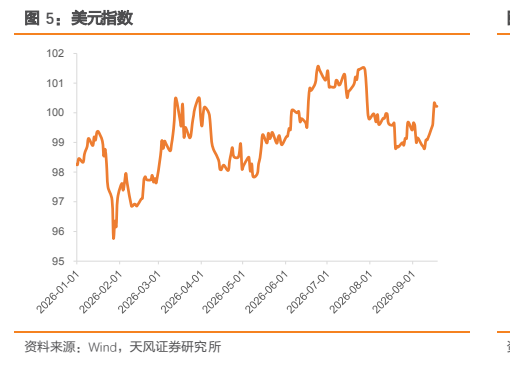
图3. 本周美债收益率上行
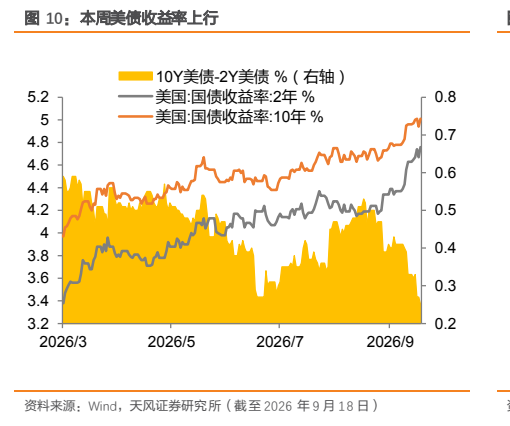
图4. 表 1: 美联储重要表态梳理(9.14-9.18)
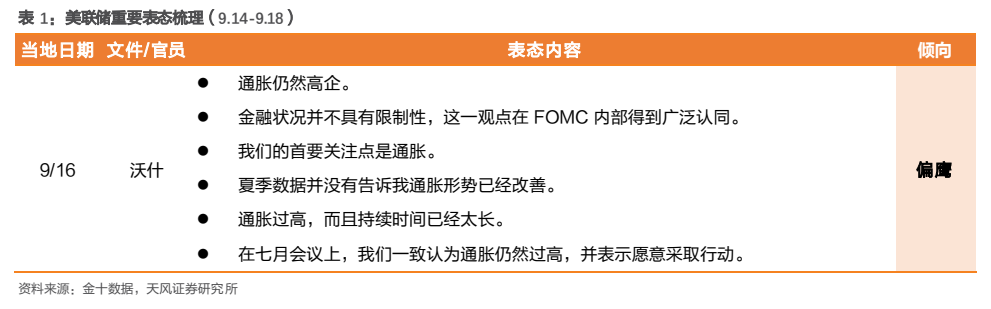
图5. 截至 9 月 18 日,彭博预期 2026 年欧元区经济增长 0.9%
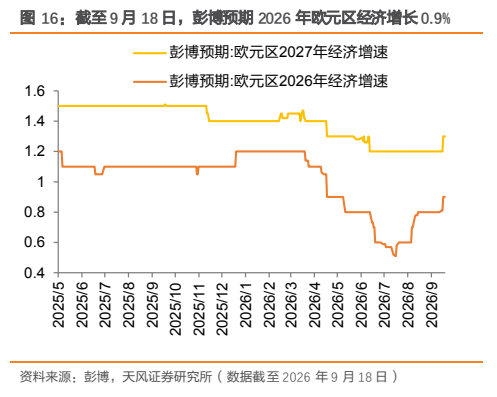
图6. 最新一周,美国机场安检人数下降(单位:人)
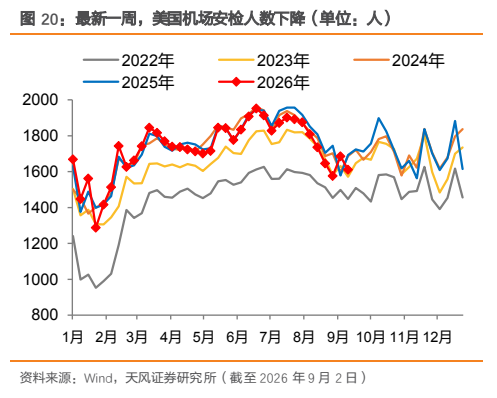
图7. 最近一周,美国零售汽油价格上升
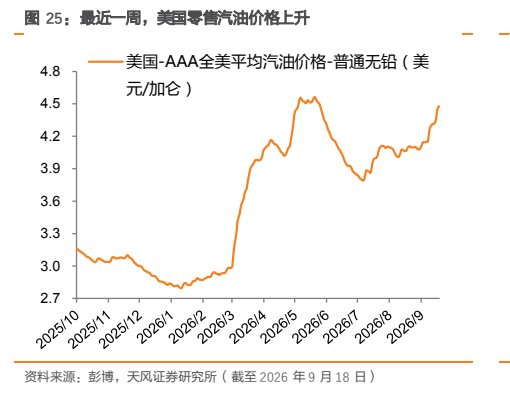
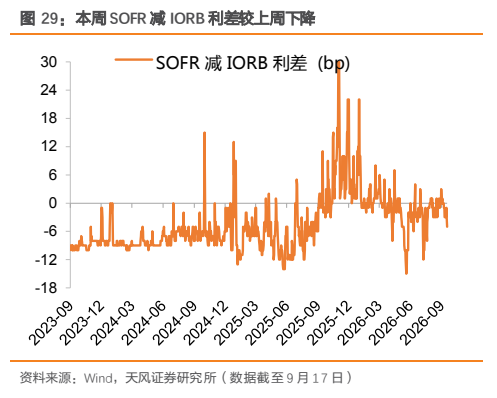
图8. 本周 SOFR 减 IORB 利差较上周下降