伯恩斯坦 迪士尼(DIS.US)重温迪士尼:收益已交付 但市场叙事没有;什么可以改变?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
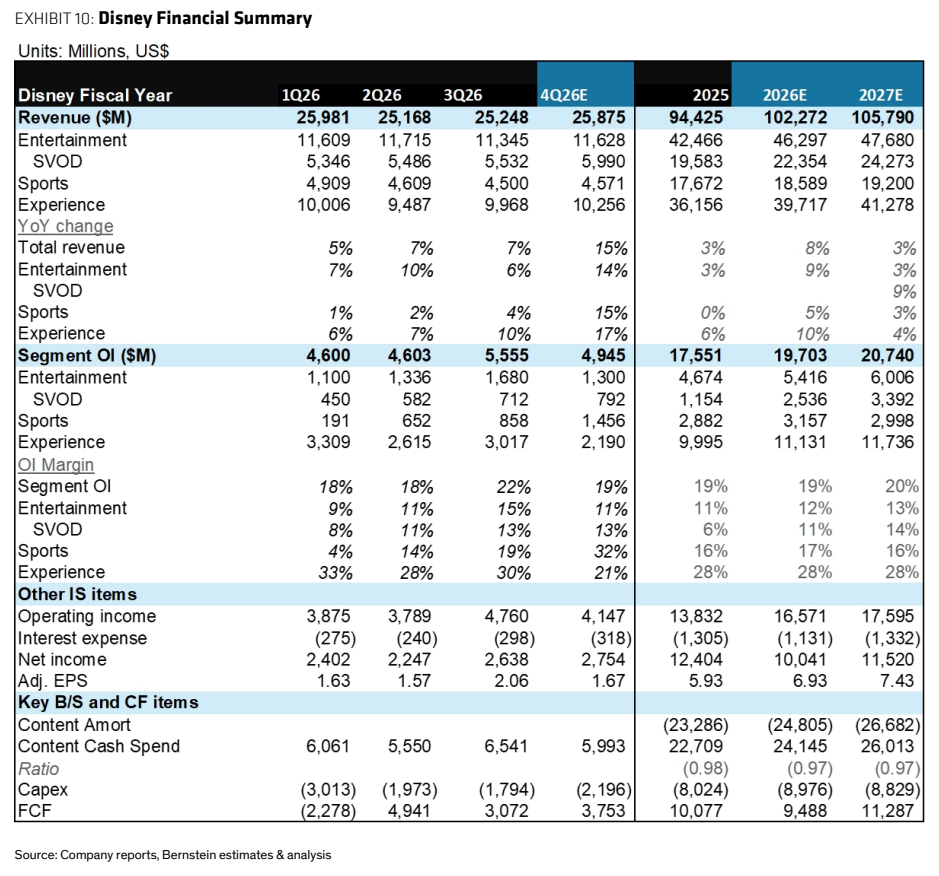
伯恩斯坦维持迪士尼(DIS)Outperform 评级,目标价 129.00 美元不变,较 2026 年 10 月 5 日收盘价 103.61 美元隐含 25% 上行空间。 过去一年公司基本兑现了盈利改善——DTC 盈利能力阶跃式提升、Experiences 保持增长、FY26 目标在轨,双位数 EPS 增长贯穿 FY26 与 FY27(调整后 EPS F26E 6.93 美元、F27E 7.43 美元,旧值 7.47 美元),但股价没有兑现:DIS 跑输标普 500 近 25%,NTM P/E 从约 18x 压缩至约 14x,目前低于 14x FY27E EPS。 报告认为市场需要的不是又一次完成旧计划,而是更持久的增长框架;随着 FY26 流媒体利润率目标基本可达、新 CEO Josh D'Amaro 到位、成本行动创造再投资空间,即将发布的 FY4Q 财报与 FY27 展望可能成为阐明新叙事的首个真正机会。 DTC 仍是关键增长引擎,在双位数利润率基础上增量收入应带来持续经营杠杆,但持续增长需要内容投资:FY27 内容支出预计加速至约 8%-10% YoY(此前 6% YoY),同比增量 1.5B+ 美元,且 240 亿美元年度内容支出中估计仅约一半(约 120 亿美元)投向大众娱乐制作与授权。 管理层重心正转向优化成本结构以资助增长;若不投资,股价可能维持多年来的区间震荡。 目标价基于 DCF,关键假设为终值 2,850 亿美元与 WACC 8.5%。
主要观点
- 维持迪士尼 Outperform 评级,目标价 129.00 美元不变,较收盘价 103.61 美元(2026 年 10 月 5 日)隐含 25% 上行空间
- 过去一年公司兑现了盈利改善但股价没有:DIS 跑输标普 500 近 25%,股价保持横盘
- 估值持续压缩:一年前约 18x NTM P/E,如今约 14x NTM P/E,目前低于 14x FY27E EPS
- 调整后 EPS 预测为 F25A 5.93 美元、F26E 6.93 美元、F27E 7.43 美元(旧值 7.47 美元),FY27 变化反映现金内容支出加速,部分被 ESPN/ABC 主办的 2027 Superbowl 带来的额外广告收入抵消
- 报告看好叙事从平衡增长与盈利转向追求有节制的增长,虽不足以实质改变 EPS 预测,但增强对增长轨迹持久性的信心
- DTC 仍是关键增长引擎,日益抵消 Linear 收入与利润的结构性下滑;双位数利润率下增量收入应带来持续经营杠杆
- 持续增长需要内容形式的燃料:捆包与产品优化能带来增量但恐不足够,内容生产变现周期长而利润率影响立竿见影,构成近期盈利与长期增长的微妙权衡
- 新 CEO Josh D'Amaro 重申既有目标:FY26 双位数 SVOD 利润率、全公司约 240 亿美元内容支出、FY27 双位数调整后 EPS 增长,但这些未能改变投资者情绪
- FY27 内容支出增速将加快:同比增量 1.5B+ 美元,增速约 8%-10% YoY(此前为 6% YoY)
- 今年内容支出增至 240 亿美元,但估计仅约一半(约 120 亿美元)投向大众娱乐制作与授权
- 全行业内容支出回升且预计延续,涉及 PSKY、NFLX、WBD、DIS、FOX、CMCSA-NBCU 等
- 目标价 129 美元基于 DCF:两大关键假设为终值 2,850 亿美元与 WACC 8.5%;下行风险包括剪线加速、ESPN 捆包降流失效果有限、Disney+/Hulu 订阅增长放缓及宏观冲击乐园客流
论述逻辑
- 去年论点(迪士尼是慢增长但稳定的复利者,适合有久期的价值投资者)在盈利端兑现 → 但股价横盘、跑输标普 500 近 25%,估值由约 18x 压缩至约 14x NTM P/E → 证明仅按旧计划执行不足以吸引增量投资者 → 当前出现叙事拐点条件:FY26 流媒体利润率目标基本可达、新 CEO 到位、成本行动创造再投资空间 → 管理层重心转向优化成本结构以资助增长,FY27 内容支出加速至约 8%-10% YoY(增量 1.5B+ 美元)→ 叙事有望转向追求有节制的增长,强化稳定复利者逻辑并提升增长持久性信心 → 维持 Outperform 与目标价 129 美元;若不投资,股价恐继续区间震荡
关键展望
- 即将发布的 FY4Q 财报与 FY27 展望可能提供阐明更持久增长框架的首个真正机会,这是重新吸引投资者的关键
- FY26 流媒体利润率目标基本在望,迪士尼需要证明能从更强的盈利基础上再投资、同时保持利润率纪律
- FY27 内容支出加速:同比增量 1.5B+ 美元,增速约 8%-10% YoY
- 2027 Superbowl 由 ESPN/ABC 主办,预计带来额外广告收入,部分抵消内容支出加速对 EPS 的影响
- 若迪士尼不加大投资,股价预计维持多年来的区间震荡,除非出现更有说服力的增长叙事
- 目标价下行风险:(1) 剪线可能加速;(2) ESPN 捆包可能无法显著降低流失;(3) Disney+ 与 Hulu 订阅增长或因竞争明显放缓;(4) 宏观事件或导致乐园客流和/或消费大幅下滑
推荐标的
- Walt Disney Co(DIS):Outperform,目标价 129.00 美元(维持不变),2026 年 10 月 5 日收盘价 103.61 美元,隐含上行空间 25%;理由:FY26/FY27 双位数 EPS 增长在轨、DTC 双位数利润率带来持续经营杠杆、叙事转向有节制的增长强化稳定复利者逻辑;对应估值 Adjusted P/E 17.5x/15.0x/13.9x(F25A/F26E/F27E)
关键图表
图1. 迪士尼股价过去一年基本持平,跑输市场超过
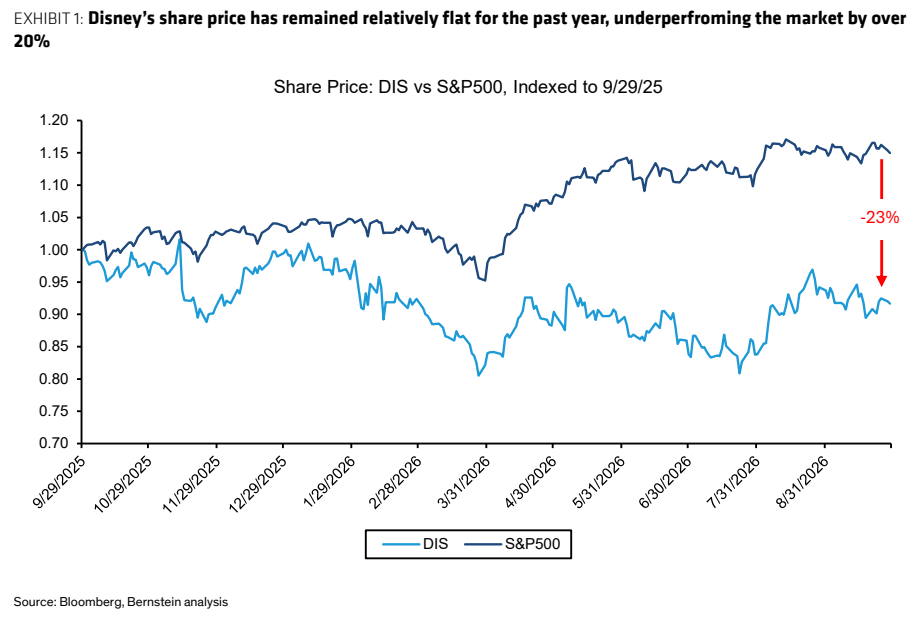
图2. 尽管股价保持持平,盈利仍持续以10%以上的速度增长,导致该股票
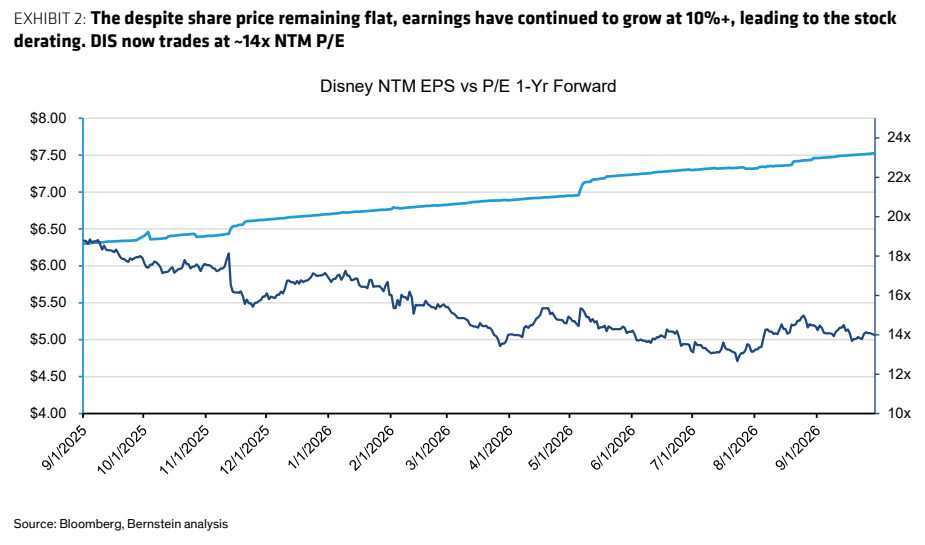
图3. EPS增长在过去几年已有所放缓
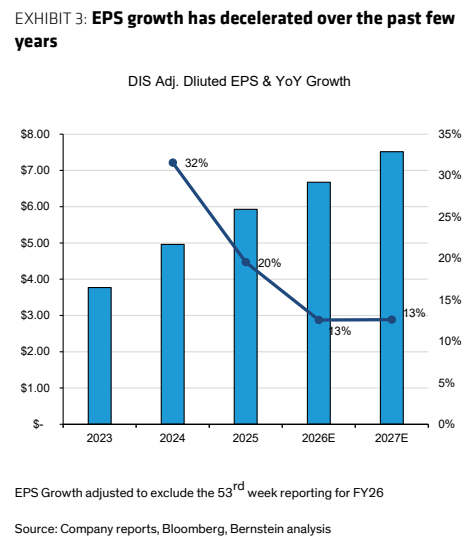
图4. 尽管表现落后,迪士尼仍被一致评为买入
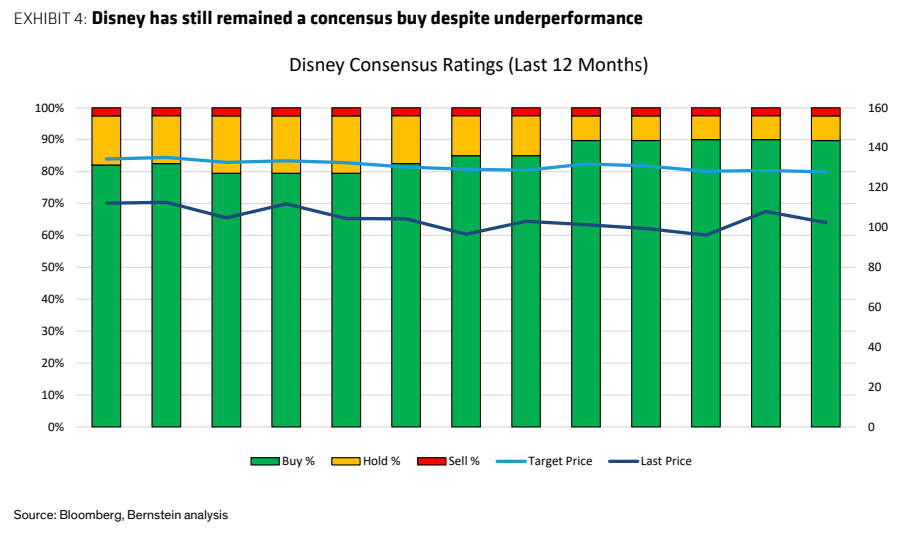
图5. 迪士尼表示内容支出增长将在2027财年加速,带来超过15亿美元的增量
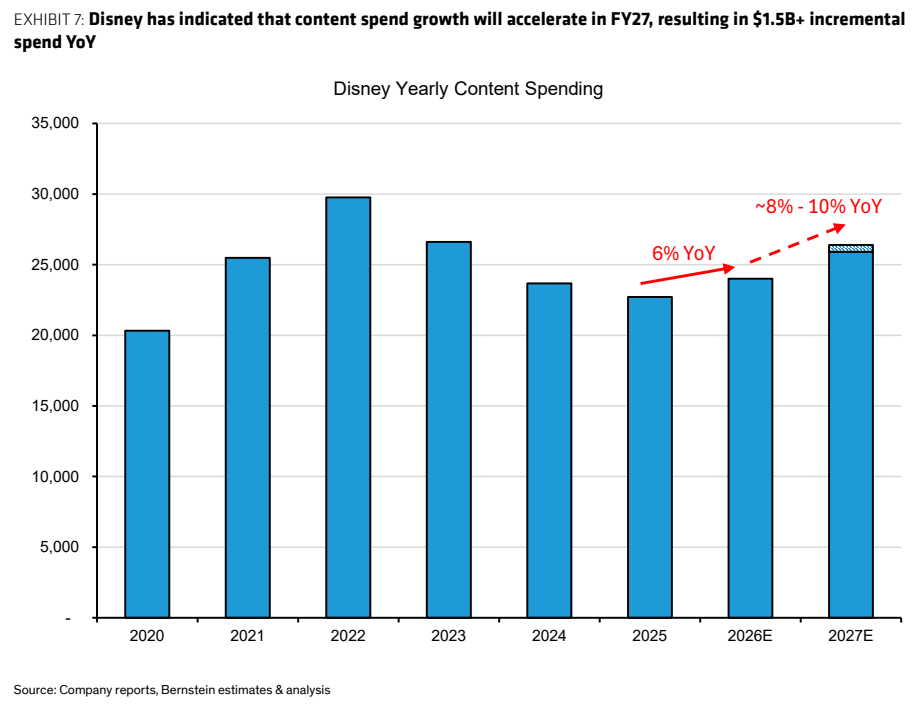
图6. 尽管迪士尼今年将内容支出提高至240亿美元,我们估计其中仅有一半
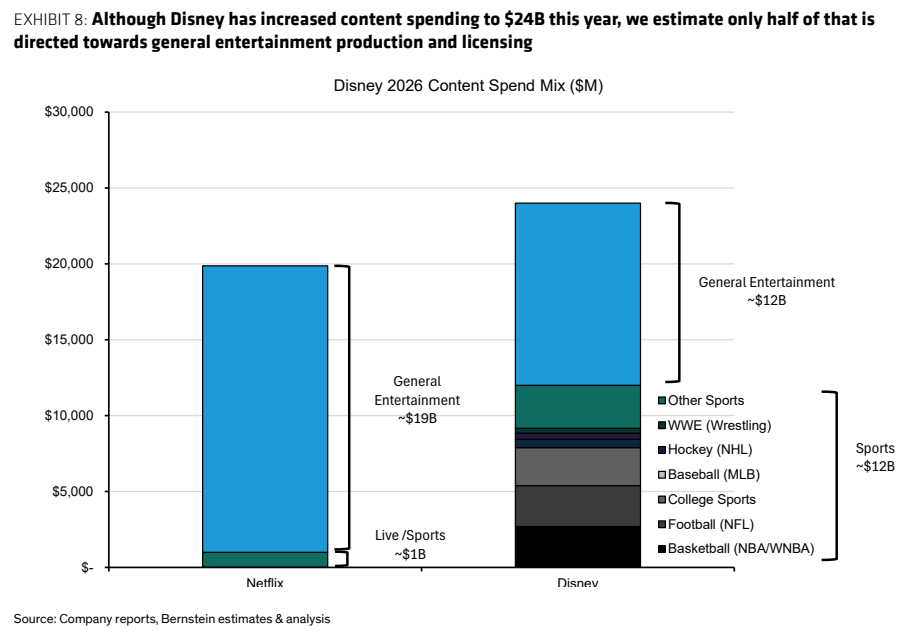
图7. 整个行业正在加大内容支出,我们预计这一趋势将持续
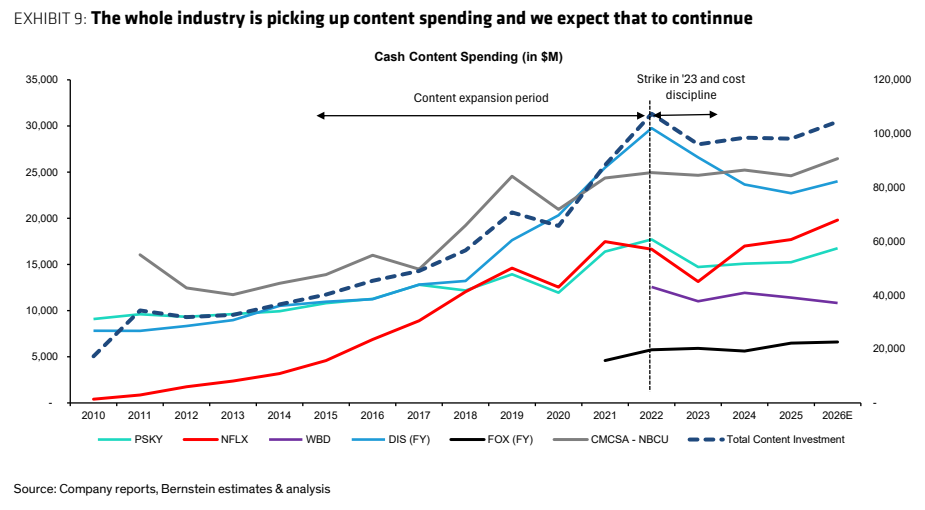
图8. 迪士尼财务摘要