彭琦 行业研究 行业定期 AI需求持续向上游传导,中芯国际与华虹宏力财报超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
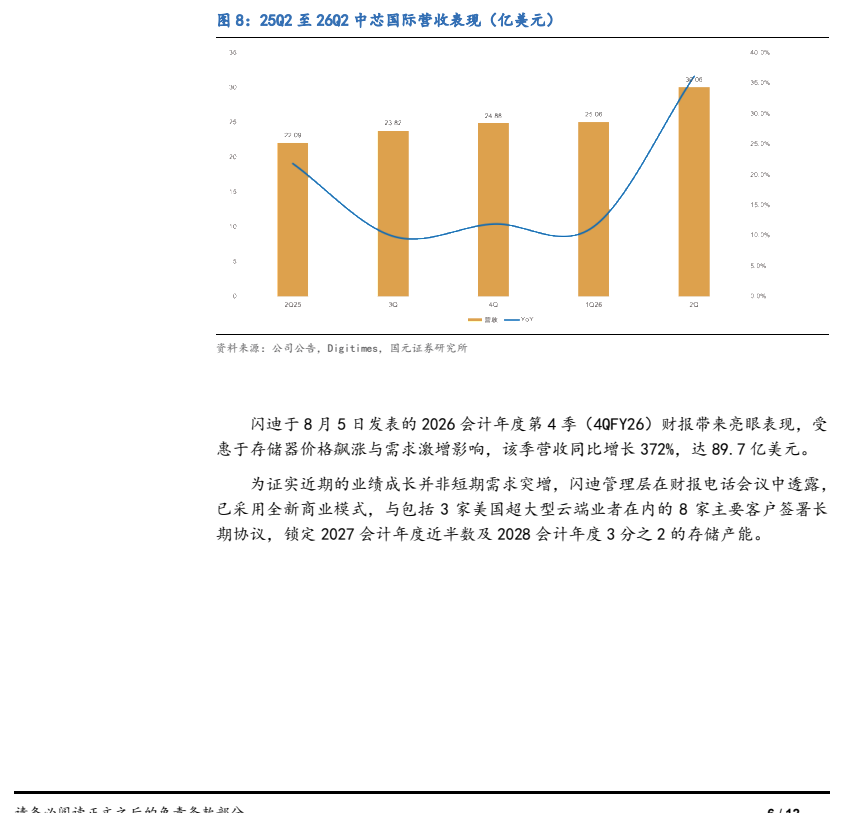
本报告指出AI需求正从存储芯片向逻辑和模拟芯片领域持续传导,带动半导体产业链量价齐升。 中芯国际26Q2营收首次突破30亿美元,毛利率升至25.3%;华虹宏力产能利用率达102.8%,单季收入创历史新高。 应用材料财报显示WFE支出增长的80%来自前沿逻辑、DRAM和先进封装。 尽管全球平板电脑出货量环比下降5.2%,中国智能手机销量同比下降8.6%,但AI服务器机架需求强劲,鸿海精密预计全年出货量将增长逾一倍。 产业链正积极探索砷化镓替代磷化铟以解决短距互联产能瓶颈。
主要观点
- 中芯国际26Q2营收首次突破30亿美元,净利环比增长142.7%
- 华虹宏力产能利用率高达102.8%,单季收入创历史新高
- 应用材料第三财季营收创历史新高,且下半年增长指引强劲
- 鸿海精密AI服务器业务强劲,预计全年出货量增长逾一倍
- 闪迪公布强劲长期财务目标,并推出瞄准AI推论的HBF新产品
- 产业链探索砷化镓(GaAs)替代磷化铟(InP)以解决产能瓶颈
- 全球平板电脑出货量环比下降5.2%,中国智能手机销量同比下降8.6%
论述逻辑
- AI算力需求爆发 -> 驱动上游晶圆代工(中芯、华虹)量价齐升 -> 推动半导体设备(应用材料)支出增长 -> 促进存储与光模块(闪迪、GaAs替代)技术迭代与产能扩张 -> 最终带动服务器ODM(鸿海)业绩增长。
关键展望
- 中芯国际预计Q3营收季增2-4%,毛利率预期为26-28%
- 砷化镓替代磷化铟相关技术预计在2028年左右趋于明朗
推荐标的
- 报告未明确给出具体推荐标的及目标价,仅提及覆盖标的涨跌幅
关键图表
图1. MORALS AAA AL芯片指数波动
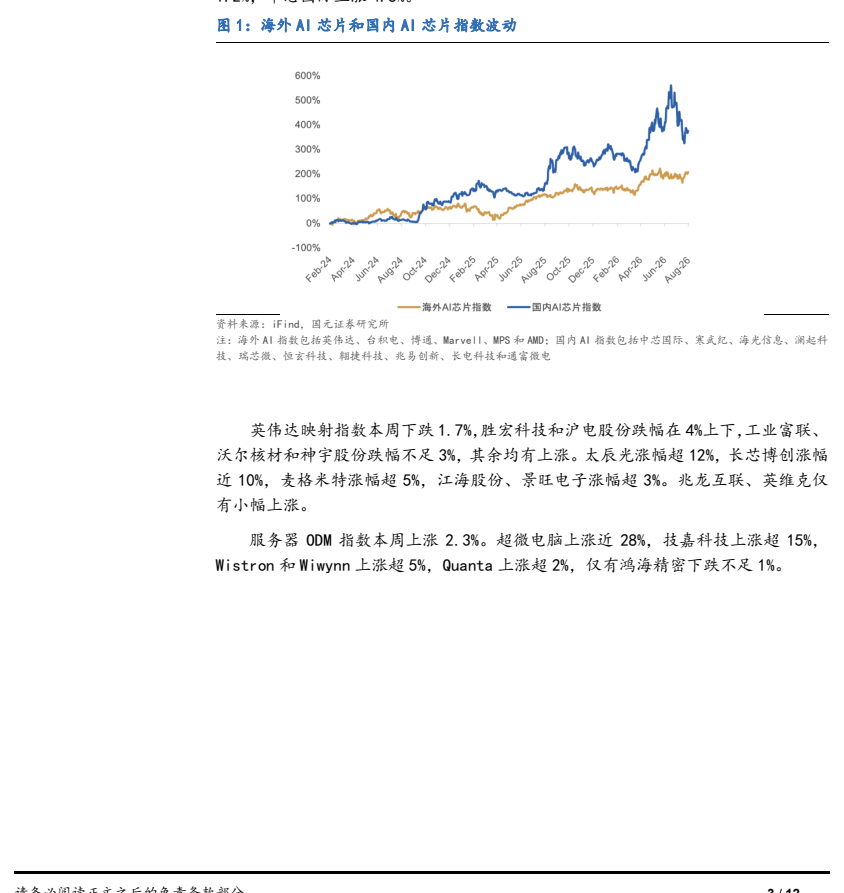
图2. 英伟达指数及服务器ODM指数波动
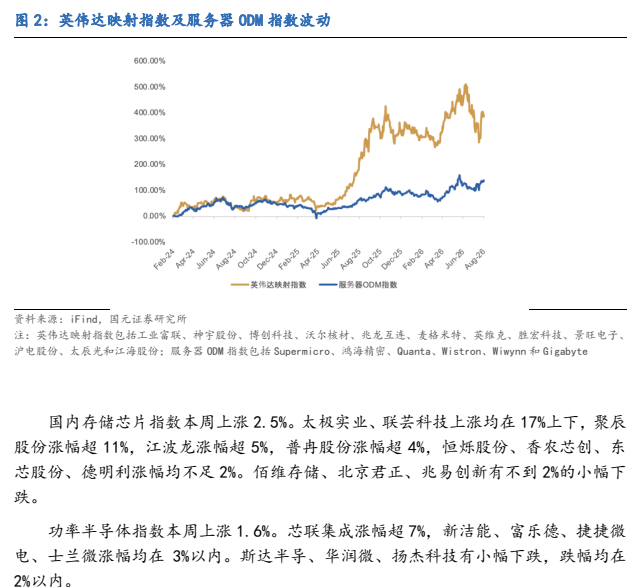
图5. 覆盖标的本周涨跌幅
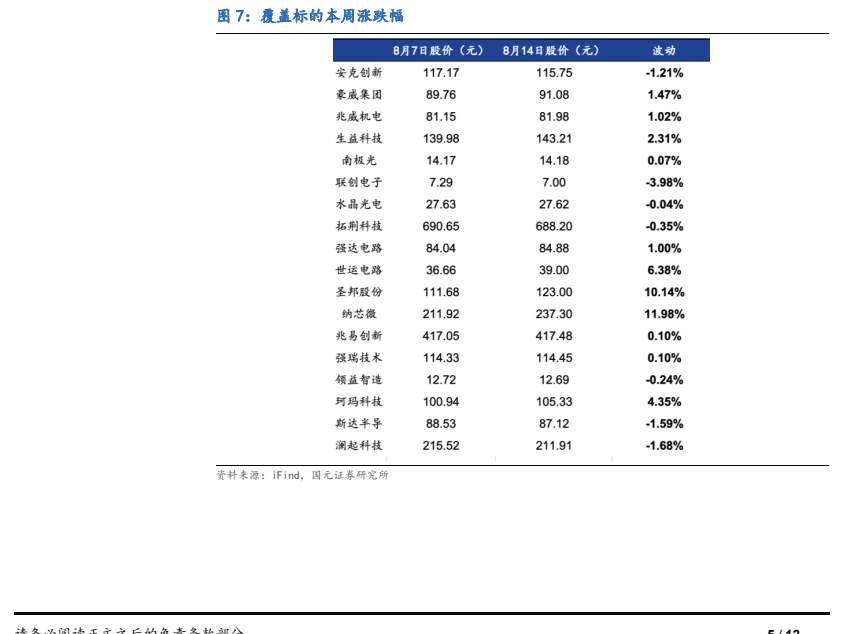
图6. 闪迪4QFY26财报表现亮眼,营收同比增长372%至89.7亿美元