摩根大通 良品计划(7453.JP):投资评级“增持”,目标价5,700日元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通维持对良品计划(Ryohin Keikaku)的“增持”评级,目标价设定为5,700日元。 报告指出,公司在零售行业中具备高增长潜力,预计FY8/29前合并营收CAGR为10.7%,营业利润CAGR为17.8%。 公司正通过加速门店扩张、输出日本运营模式及强化供应链改革等举措,推动ROIC从FY8/25的13.5%提升至FY8/29的18.2%。 尽管面临宏观环境挑战,但公司在东南亚、欧美市场的增长及日本本土运营效率的改善,使其成为零售板块的核心标的。
主要观点
- 预计FY8/29前合并营收和营业利润将保持双位数增长
- 资本效率显著提升,ROIC和ROE预期改善
- FY8/27被定位为东南亚及欧美市场全面增长战略的准备年
- 预计FY8/26第四季度营业利润同比增长36%
- 日本本土业务营业利润率预计在FY8/26改善0.6个百分点
- 中国大陆业务预计未来四年同店销售持续增长
论述逻辑
- 公司通过强化供应链(SCM)和IT基础设施,推动全球化扩张 -> 优化产品组合与定价策略以提升毛利率 -> 结合日本本土门店效率提升与海外市场(特别是亚洲)的高增长 -> 最终实现合并营业利润率的持续改善与股东价值创造。
关键展望
- FY8/27及之后的中期计划目标
- 分红比例预期
推荐标的
- 良品计划 (7453.JP):增持,目标价5,700日元
关键图表
图1. 损益结构趋势:毛利率、销售管理费用及营业利润(集团整体)
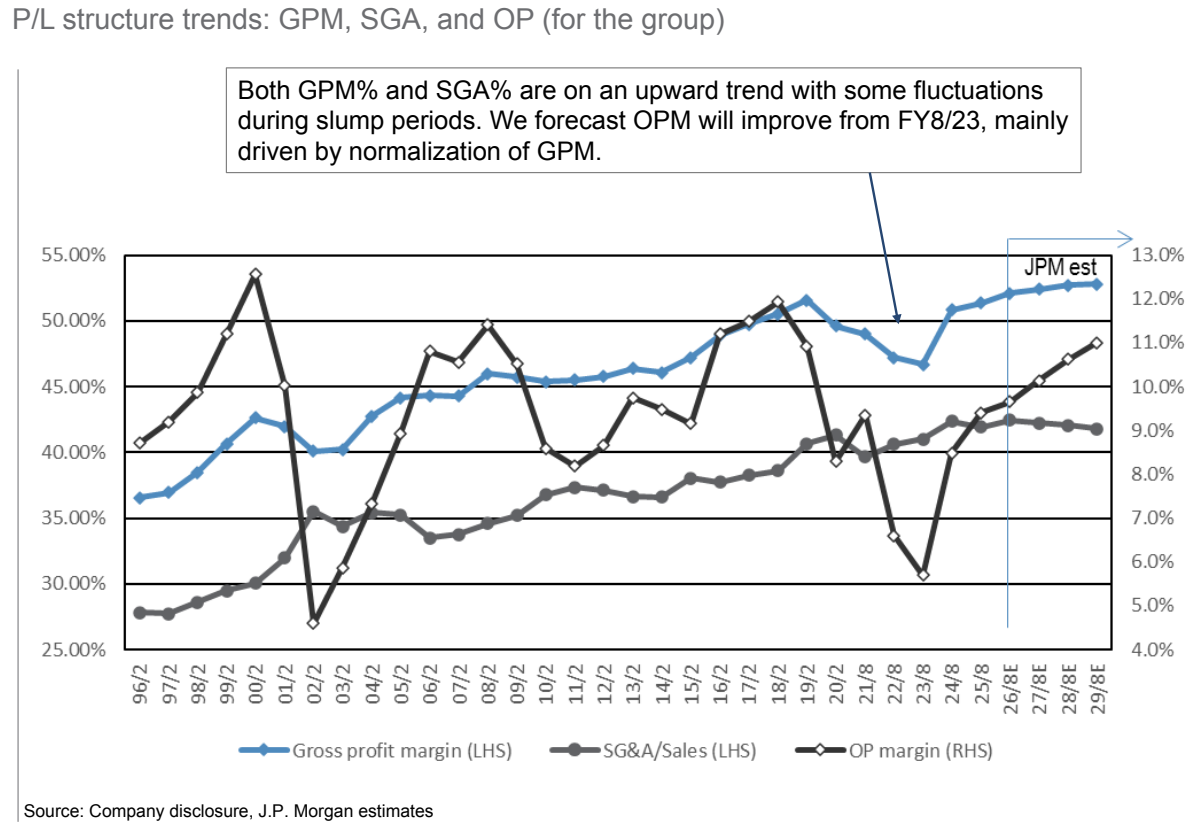
图2. 按地区和业务板块划分的业绩表现及预估营业利润率

图3. MUJI东亚地区——中国大陆销售趋势:销售持续两位数增长

图4. 同比变化 2.8% 54.3% 29.6% 40.5% 7.9% 14.3% 13.2%

图5. 销售净利率 6.50% 8.77% 9.57% 11.43% 11.29% 11.81% 12.26%

图6. 有价证券 0 0 0 0 0 0 0

图7. 合并现金流(百万日元)FY8/23 FY8/24 FY8/25 FY8/26E FY8/27E FY8/28E FY8/29E
