美国银行:美银 资金流向秀:身处牛市的中国
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行策略团队 Michael Hartnett 等在最新一期《资金流向秀》中判断,2020年代处于财政过度、政治民粹、去全球化、资源殖民与贸易/AI战争的通胀繁荣期;过去6年美国名义GDP增长63%,而30年期美国国债价格回报下跌60%,在收益率冲击增长之前,投资者可能维持做多股票、做空债券。 上周资金流向债券173亿美元、现金116亿美元、加密货币30亿美元、黄金23亿美元,股票流出102亿美元,全球股票2026年有望录得创纪录的1.2万亿美元流入,远超2021年的9490亿美元。 BofA牛熊指标从9.5降至9.3,因股票流出仅被新兴市场和高收益债流入部分抵消,FMS显示极端做多股票做空债券的配置仍使指标处于高位。 报告以“贬值与久期”为基准情景:结束美国繁荣最快的方式是债券收益率飙升,政策制定者已开始恐慌式干预以压低油价和收益率,预示美元走弱,应继续做多大宗商品和新兴市场资产,并开始在收益率见顶交易上建仓。 报告同时给出牛市情景(和平、金发姑娘与选举僵局)与熊市情景(债券与选民),并列出10月至12月巴西选举、以色列选举、FOMC、美国中期选举、深圳APEC和迈阿密G20等事件窗口。
主要观点
- 今年以来跨资产回报:油涨62.5%,全球股票涨12.7%,美国股票涨12.5%,美元涨3.0%,现金涨2.7%,高收益债涨0.6%,黄金跌1.1%,投资级债跌2.8%,比特币跌3.7%,政府债券跌4.0%。
- 过去6年美国名义GDP上升63%,30年期美国国债价格回报下跌60%;在收益率冲击增长之前,投资者可能维持做多股票(等待美国科技股最后的冲顶)、做空债券(等待收益率最后的冲顶)。
- Warsh在Jackson Hole转鹰后,GT10收益率上升60个基点、美元上涨2%、股票下跌1%;今年全球央行已有60次加息,而2025年为20次,出现新的全球货币紧缩周期。
- Magnificent 7股票在美联储2025年10月降息时见顶,在上周美联储加息时突破创出新高,显示市场对政策制定者重建公信力有信心。
- 风险指标:MOVE指数两天内若跳升35%则VAR冲击风险高企;若全球金融股IXG跌破125且MOVE指数高于125,风险规避式去杠杆事件即将来临;若美伊协议令油价再跌10美元但收益率继续上升,则风险规避;政策制定者已开始恐慌式压收益率,建议开始建仓债券——若未来12个月收益率下降100个基点,5年期美债回报10%、10年期14%、30年期22%。
- 上周资金流向:债券流入173亿美元、现金流入116亿美元、加密货币流入30亿美元、黄金流入23亿美元、股票流出102亿美元;全球股票2026年有望录得创纪录的1.2万亿美元流入,远超2021年9490亿美元的先前纪录。
- 分项资金流亮点:MBS流出13亿美元(2025年11月以来最大)、银行贷款流入17亿美元(2025年2月以来最大)、新兴市场债流入47亿美元(2026年6月以来最大)、美国股票流出211亿美元(2026年3月以来最大)、科技股流出19亿美元(2026年6月以来最大)、金融股流出25亿美元(2026年3月以来最大)。
- BofA私人客户:4.6万亿美元AUM中股票占66.1%、债券占17.2%、现金占9.4%(历史最低);上周现金流出39亿美元(2026年5月以来最大)、股票流入34亿美元(6周以来最大);底层股票ETF份额数上周上升0.2%、年初至今上升7.3%;过去4周私人客户买入TIPS、市政债、投资级债ETF,卖出必需消费、医疗、能源ETF。
- BofA牛熊指标从9.5降至9.3,因股票流出仅被新兴市场和高收益债流入部分抵消;指标仍因FMS显示极端做多股票做空债券、做多周期做空防御板块而处于高位;'卖出信号'于5月26日触发,此后标普500上涨2.5%、ACWI上涨2.2%;'旧版'牛熊指标为6.6。
- 美国股票资产类别流出102亿美元(ETF流出57亿美元、共同基金流出44亿美元),股票流出ETF之外的共同基金流出39亿美元;新兴市场股票流出恢复39亿美元;按风格,美国大盘流出15亿美元、价值流出71亿美元、小盘流出84亿美元、成长流出135亿美元;按板块,材料流入33亿美元,公用事业、医疗、地产、科技、金融流出。
- 固定收入分项:投资级债流入恢复83亿美元、高收益债流入700万美元、新兴市场债连续8周流入47亿美元、市政债连续23周流入11亿美元、政府/国债连续13周流入24亿美元、TIPS连续34周流入4亿美元、银行贷款连续3周流入17亿美元;债券已连续74周流入。
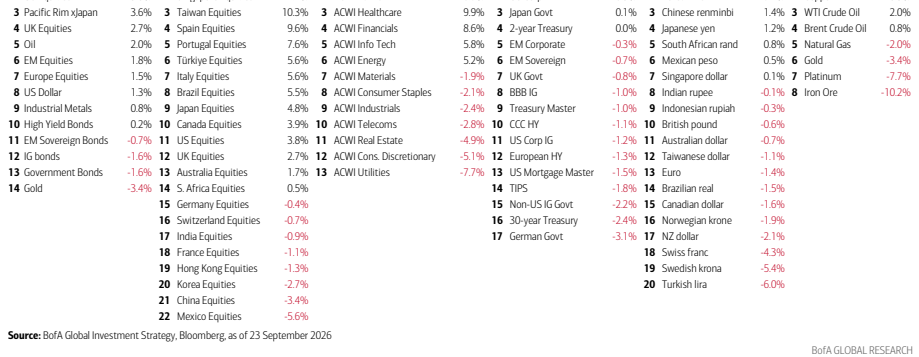
- 2026年迄今跨资产回报排名:商品涨15.2%、比特币涨14.4%、铜涨8.3%、WTI原油涨2.0%、布伦特涨0.8%、天然气跌2.0%、黄金跌3.4%、铁矿石跌10.2%;板块中ACWI生物技术涨19.9%、ACWI银行涨10.9%、ACWI科技涨5.8%、ACWI公用事业跌7.7%;中国股市2026年迄今跌3.4%,偏离200日均线-5.4%。
- 过热/超卖排名显示:油偏离200日均线+12.4%、布伦特+18.4%、台湾股市+26.0%、韩国股市+25.8%、ACWI科技+18.3%;黄金-5.8%、银-12.0%。
- 中国相关表态以图表形式呈现:特朗普会喜欢习近平的债券收益率,但习近平不想要特朗普的股市;报告对比美国股票/美国政府债券与中国股票/中国政府债券的相对价格,中国股票相对中国政府债券表现偏弱。
论述逻辑
- 宏观背景:2020年代处于财政过度、政治民粹、去全球化、资源殖民、贸易/AI战争的通胀繁荣期 → 过去6年美国名义GDP上升63%而30年期美债价格回报下跌60%,凸显财政驱动繁荣与债券贬值并存 → 在收益率冲击增长之前,投资者将维持做多股票、做空债券的仓位。
- 政策可信度冲击:Warsh在Jackson Hole转鹰 → GT10收益率+60个基点、美元+2%、股票-1% → 全球央行今年已加息60次(2025年为20次),形成新的货币紧缩周期 → 但股票在美联储加息时创新高,说明市场相信政策制定者能重建公信力。
- 风险量化链条:MOVE指数两天跳升35%时VAR冲击风险高企 → 若IXG<$125且MOVE>125则风险规避去杠杆事件临近 → 若美伊协议令油价再跌10美元但收益率继续上升,风险事件概率上升 → 政策制定者已开始恐慌式压低收益率,因此建议开始建仓债券(收益率见顶交易)。
- 资金流证据:上周债券流入173亿美元、股票流出102亿美元 → 牛熊指标从9.5降至9.3但仍处高位,因FMS极端做多股票做空债券配置未解 → 私人客户现金配置降至9.4%历史最低、股票升至66.1% → 拥挤交易维持,卖出信号后股市仍小幅上涨(SPX +2.5%、ACWI +2.2%)。
- 三情景推演:牛市情景=和平、金发姑娘与僵局(伊朗战争结束、WTI跌至80美元、通胀与加息预期见顶、特朗普守住参议院)→ 熊市情景=债券与选民(民主党拿下参议院、债券抛售加剧,GT10自2026年2月已+127个基点,历史上UST+200bps终结1973年Nifty Fifty、JGB+230bps终结1989年日本泡沫、UST+260bps终结2000年科技泡沫)→ 基准情景=贬值与久期(政策干预压低油价和收益率、美元走弱、做多大宗商品和新兴市场资产、中期选举前成长跑赢周期、开始建仓收益率见顶交易)。
关键展望
- 事件窗口:10月4日巴西选举、10月27日以色列选举、10月28日FOMC(加息概率71%)、11月3日美国中期选举、11月18日中国深圳APEC(普京2017年以来首次出席)、12月14日迈阿密G20。
- 债券建仓的量化回报目标:若未来12个月收益率下降100个基点,5年期美债回报10%、10年期14%、30年期22%。
- 风险资产观点:持有风险资产至中期选举,最可能的催化剂是2027年股市出现±10%波动;增长型资产在中期选举前跑赢周期型资产(市场广度恶化)。
- 牛市情景的验证点:伊朗战争结束、WTI跌至80美元/桶、通胀预期与美联储加息预期见顶、债券收益率回落,K型消费与AI资本开支繁荣延续、特朗普守住参议院。
- 熊市情景的验证点:民主党拿下参议院并赢得趋紧的德州州长选举(AI数据中心扩张公投);债券抛售加剧(GT10自2026年2月已上升127个基点)终结繁荣/泡沫。
- 基准情景方向:更多政策干预/恐慌以压低油价和收益率,美元转负;继续做多大宗商品与新兴市场资产。
推荐标的
- 做多大宗商品和新兴市场资产(基准情景'贬值与久期'下的核心配置,对应Chart 8)。
- 开始在'收益率见顶'交易上建仓:GT30(30年期美债)、Mag7、生物技术(XBI)、小盘股、REITs(RTY)、香港地产。
- 开始建仓债券:政策制定者压低收益率的恐慌已开始,若收益率未来12个月下降100个基点,30年期UST回报22%。
- 仓位节奏:风险资产持有至美国中期选举;成长型资产在中期选举前跑赢周期型资产。
- 私人客户近期操作参照:过去4周买入TIPS、市政债、投资级债ETF,卖出必需消费、医疗、能源ETF。
关键图表
图1. 投资主题:进与出——需求与供给
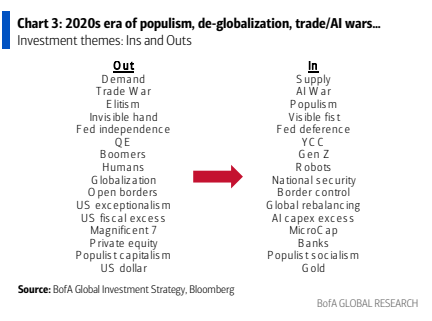
图2. 德克萨斯州州长选情趋于胶着:德州州长竞选:Abbott与Hinojosa民调平均值(%)
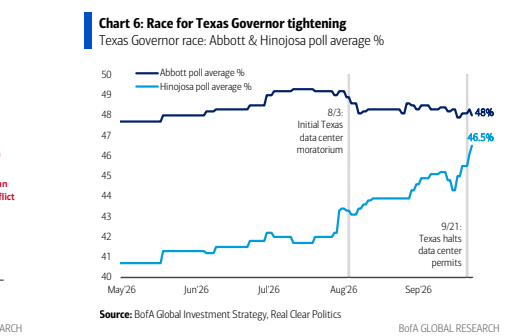
图3. “特朗普想要中国的债券收益率,习不想要特朗普的股票”:美股/美国国债 vs 中国股票/中国国债(相对价格)
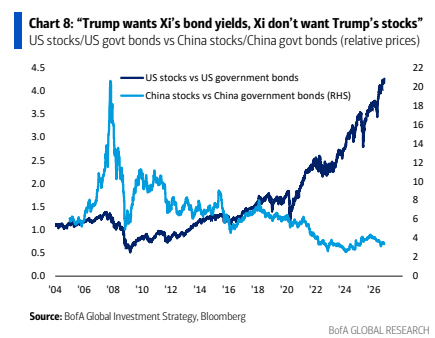
图4. FICC资金流入银行贷款、新兴市场债券、大宗商品:每周FICC资金流占银行贷款比例(%)
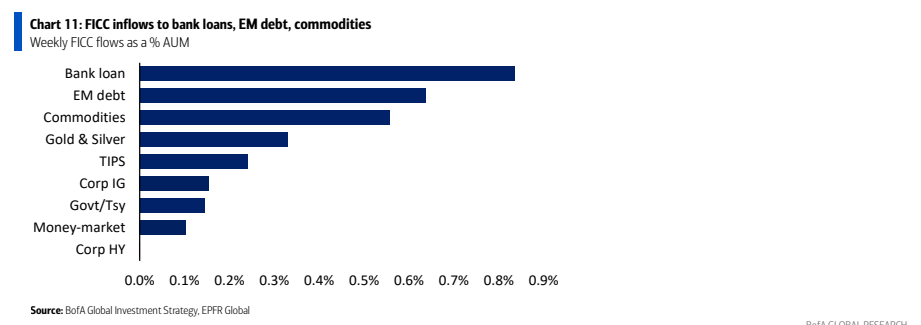
图5. GWIM股票配置达66%:美银私人客户股票持仓占管理资产(AUM)比例
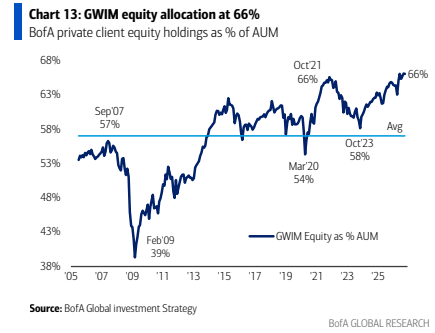
图6. GWIM股票ETF占AUM的21%、债券ETF占19%:美银私人客户ETF持仓占管理资产(AUM)比例
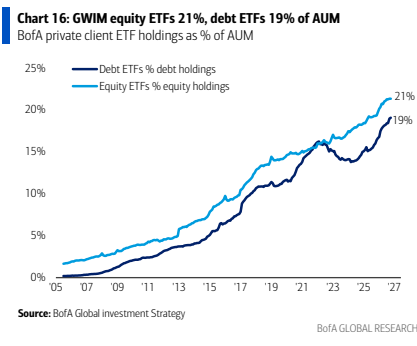
图7. 各年度历史资产类别表现:按年度排名的跨资产回报
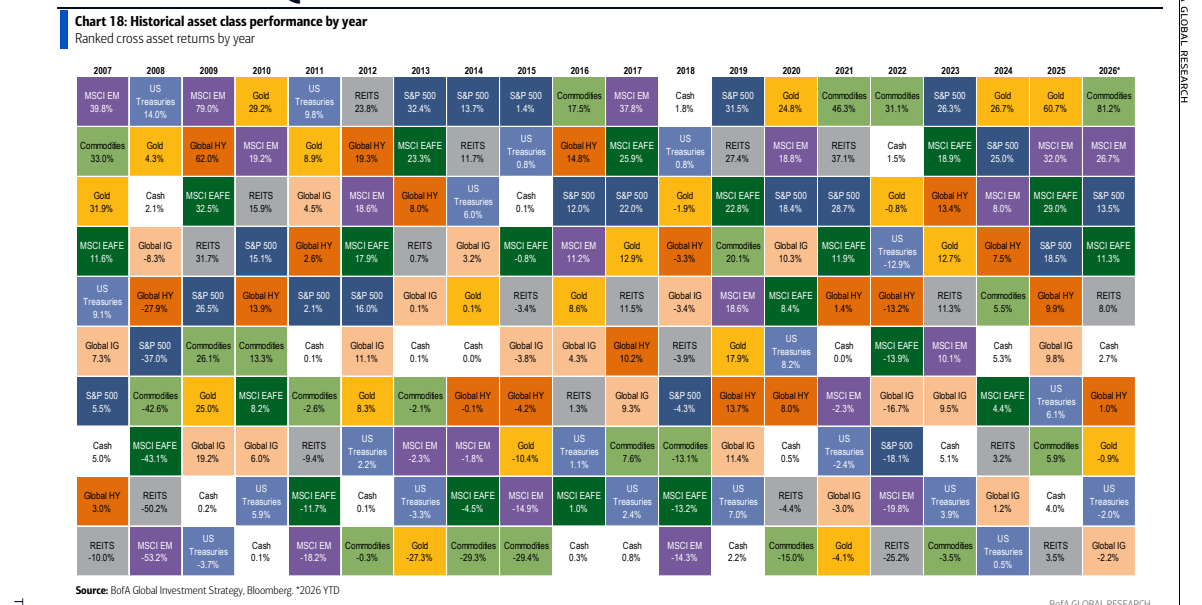
图8. 各资产回报一览(%):REITs、大宗商品、2年期美国国债、布伦特原油等