野村美国经济周报:取消今年降息预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村将美联储路径从此前9月和12月各降息一次,调整为无限期按兵不动。报告认为,虽然即将上任的美联储主席Kevin Warsh可能仍倾向降息,但政治压力缓和、通胀重新抬头、增长和劳动力市场仍有韧性,使其难以说服多数FOMC成员转向宽松。近期数据整体偏鹰:制造业和资本开支继续加速,私人就业和初请失业金没有恶化,价格调查和核心PCE均显示上行压力。报告预计4月核心PCE环比0.300%、同比3.3%,并认为这种偏鹰宏观环境将延续到今年下半年。
主要观点
- 最重要的预测变化是取消今年两次降息预期。野村此前预计9月和12月各降息一次,现在改为美联储政策利率无限期维持不变,2026年末政策利率仍为3.625%,终端区间维持在3.50%-3.75%。这一调整不是因为Warsh本身不想降息,而是因为宏观数据和FOMC内部气氛已不支持宽松。
- 政治压力明显下降,使近端降息理由变弱。特朗普在采访中表示战争结束前难以判断数据,并暗示不会给新任主席Warsh施加明确方向压力;在政治催促减弱后,美联储更有空间坚持抗通胀优先,而不是为增长或市场提供预防式宽松。
- 近期美联储讲话和会议纪要更鹰。Waller强调通胀风险、劳动力市场稳定且降息概率不高于加息,Paulson也认可市场定价的长期暂停甚至加息风险;4月FOMC纪要显示,多数参与者认为如果通胀持续高于2%,可能需要进一步收紧,而支持宽松倾向的官员人数已经减少。
- 增长动能仍强,不支持急于降息。制造业PMI升至多年高位,资本开支在科技和AI之外扩散,资本品出货和进口增强;野村预计4月耐用品订单环比增长4.8%,剔除运输后增长0.9%,核心资本品出货增长1.0%,二季度GDP跟踪为2.6%环比折年,私人国内最终销售为2.9%。
- 劳动力市场显示企稳甚至再加速迹象。ADP周度数据显示截至5月2日的四周私人就业平均每周增加4.25万人,高于此前3.30万人且为该序列历史高点;初请失业金水平大体横向波动,在近年夏季通常上升的季节性背景下被视为边际利好,报告预计失业率年底降至4.1%。
- 价格压力重新积累是暂停而非降息的核心理由。标普制造业PMI投入价格指数从68.4升至79.5,为历史最大月度涨幅;纽约联储服务业价格指数上升,长期通胀预期从初值3.4%跳升至3.9%,核心商品通胀连续第五个月上升,电子产品还可能受全球半导体短缺继续推升。
- 野村预计4月核心PCE环比0.300%、同比3.3%,整体PCE同比3.8%。超级核心PCE在4月可能因金融和医疗服务偏弱而放缓,但股市强劲预示5月金融服务价格反弹,航空票价也可能继续上行,因此通胀上行风险并未消失。
- 资产负债表政策维持储备管理购买。报告预计纽约联储继续根据季节性流动性需求和市场条件管理每月100亿美元储备管理购买,中期资产负债表平均每月增长约200亿美元;MBS继续缩表,回笼资金再投资于国债,储备管理购买将偏向国库券。
- 美国经济对油价冲击的脆弱性低于市场担忧。报告认为家庭能源商品消费占比较小且美国具备国内能源生产能力,伊朗战争引发的原油冲击对美国总需求冲击有限;更大的风险在于油价、金属、芯片和电力短缺共同形成第二轮商品价格压力。
论述逻辑
政治层面对近端降息的施压下降 → FOMC内部对宽松倾向的支持减弱且鹰派讲话增多 → 制造业、资本开支、住房和就业数据仍有韧性 → 投入价格、服务价格和通胀预期重新上升 → 4月核心PCE预计继续约0.3%环比,通胀风险偏上行 → 即使Warsh倾向降息,也难以说服多数官员支持 → 野村取消9月和12月降息预测,转为美联储无限期按兵不动。
关键展望
- 货币政策:预计美联储政策利率无限期维持不变,2026年末3.625%,终端区间3.50%-3.75%;短期不太可能加息,但若美联储对早期通胀迹象反应太慢,未来可能被迫快速加息以重建信誉。
- 通胀:预计4月核心PCE环比0.300%、同比3.338%,整体PCE同比3.8%;Q4 2026核心PCE同比预计3.3%,高于2%目标且风险偏上行。
- 增长:二季度GDP跟踪为2.6%环比折年,私人国内最终销售2.9%;全年预测中2026年实际GDP增长约2.3%,2027年约1.9%。
- 劳动力市场:报告预计失业率年底降至4.1%,初请失业金没有显示恶化,ADP周度数据指向就业再加速。
- 数据预告:预计消费者信心5月降至92.3,4月个人收入环比0.4%、个人支出0.6%、实际个人支出0.2%,耐用品订单环比4.8%,新屋销售降至66.5万套年化,先进商品贸易逆差扩大至890亿美元。
- 风险:地缘冲突升级、政治干预美联储独立性、AI热潮破裂导致资产估值修正,以及内存芯片短缺和伊朗战争导致供应链扰动,都可能引发金融条件收紧或第二轮商品价格上涨。
推荐标的
- 报告没有给出明确交易建议。宏观含义是,降息预期被取消后,前端利率和美元资产定价应更多反映长期高利率和通胀上行风险,而不是押注近端宽松。
关键图表
Fig. 1:预计利率将无限期维持不变

Fig. 2:近期数据和美联储讲话让野村怀疑沃什能否说服多数美联储官员支持降息

Fig. 3:4月美联储会议纪要显示官员对宽松倾向的支持已开始减弱

Fig. 4:ADP数据显示截至5月2日当周私人就业平均增加4.25万人,创该调查历史最高

Fig. 5:初请失业金近期大体横向波动,考虑到近年夏季通常上升的季节性倾向,这是边际利好

Fig. 6:标普制造业采购经理指数投入价格从4月68.4升至5月79.5,创该序列最大单月涨幅

Fig. 7:纽约联储服务业调查显示核心服务通胀面临上行压力

Fig. 8:5月25日当周公布的经济指标预测

Fig. 9:美国预测明细
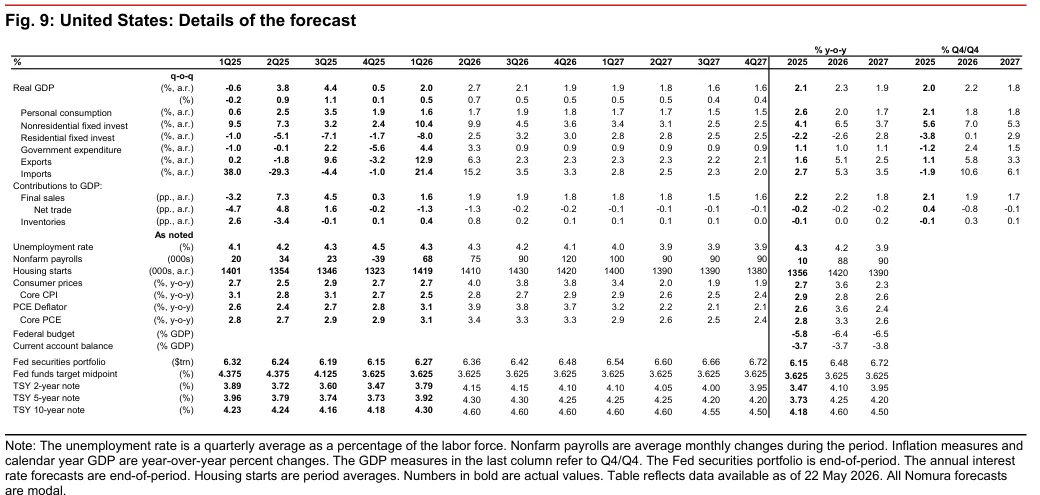
Fig. 10:周度数据追踪及其分解

Fig. 11:经济数据日历
