高盛:中国电池:储能驱动周期,质量胜出;买入宁德时代A/H、中创新航
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛首次覆盖中国电池行业,认为储能系统(ESS)正成为需求边际变化的关键驱动因素,而电动汽车(EV)仍是基础。报告预计中国电池出货量到2030年将翻倍至3.64TWh,其中ESS在2026-27年加速增长(两年CAGR 35%),但2028年可能转为拖累。供给端,产能扩张将重启,有效产能到2028年翻倍至4.60TWh,资本支出在2027年达到约1400亿元人民币新高,但2028年后利用率可能下降。竞争格局上,ESS市场较EV更为分散,但性能差异更易衡量,可能加速向龙头集中。高盛给予宁德时代A/H和中创新航买入评级,国轩高科和孚能科技卖出评级,亿纬锂能、中创新航和瑞浦兰钧中性评级。
主要观点
- 中国电池需求正进入以ESS为主导的阶段,EV仍是基础,但ESS成为边际变化的关键。
- 高盛预计中国电池出货量将从2025年的1.80TWh翻倍至2030年的3.64TWh。
- ESS需求在2026-27年加速增长(两年CAGR 35%),但2028年可能因项目经济性前移而出现负向摆动。
- 高盛预计2026/27年中国ESS电池出货量分别为0.95/1.13TWh(2025年为0.62TWh),2028-30年正常化至约0.93-1.00TWh。
- EV电池需求以17%的五年CAGR增长,到2030年达2.64TWh,出口和商用车贡献70%以上增量。
- 供给端,有效产能到2028年翻倍至4.60TWh,资本支出在2027年达到约1400亿元人民币新高。
- 高盛认为2028年后供给将赶上正常化的ESS需求,利用率可能下降。
- ESS市场仍较分散,约30%的份额由22家长尾供应商控制(各<5%),但性能差异更易衡量,可能加速向龙头集中。
- 高盛预计CATL(宁德时代)凭借质量、双化学体系和集成能力,能更好地维持利用率和利润率。
- 二线厂商因更激进的扩产计划和分散定位,在需求正常化后可能面临利用率和利润率压力。
论述逻辑
高盛从需求、供给和竞争三个维度分析中国电池行业。需求端,ESS因项目经济性改善可能前移,导致2026-27年加速增长后2028年回落;EV电池则稳步增长。供给端,ESS短期紧张促使厂商扩产,但若ESS需求如预期在2027年见顶,2028年后市场将从紧张转为利用率压力。竞争端,ESS市场分散,但性能差异可量化,龙头(如CATL)有望整合份额,二线厂商面临压力。由此,高盛偏好能穿越周期维持高质量增长和高ROIC的公司,给予CATL和中创新航买入,对国轩高科和孚能科技谨慎。
关键展望
- 报告明确提到,2026-27年ESS需求加速,但2028年可能因供给赶上和需求正常化而出现负向摆动。
- 高盛预计2027年资本支出达到约1400亿元人民币新高,之后可能回落。
- 报告未明确给出未来价格或评级调整的时间窗口,但指出2028年后利用率可能下降。
- 风险方面,报告未明确列出,但隐含ESS需求不及预期、供给扩张过快、竞争加剧等。
推荐标的
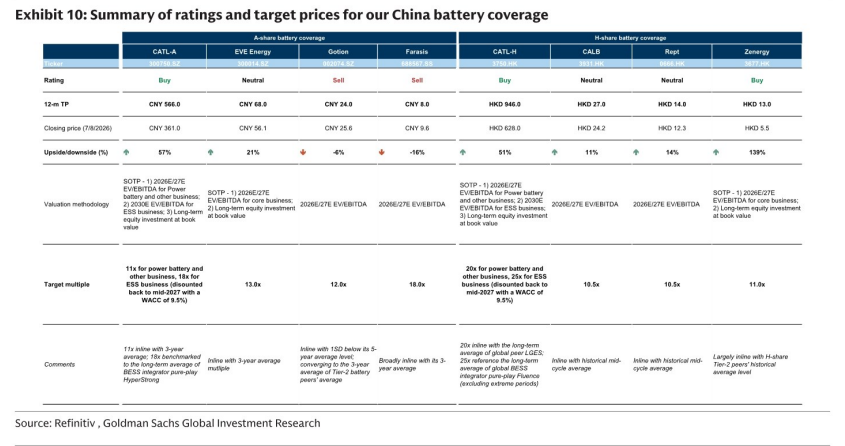
- CATL-A (300750.SZ):买入,目标价未明确给出(报告仅列出评级,未在文本中提供具体目标价数字)。
- CATL-H (3750.HK):买入,目标价未明确给出。
- Zenergy (中创新航, 3677.HK):买入,目标价未明确给出。
- Gotion (国轩高科, 002074.SZ):卖出,相对覆盖范围。
- Farasis (孚能科技, 688567.SS):卖出。
- EVE Energy (亿纬锂能, 300014.SZ):中性。
- CALB (中创新航, 3931.HK):中性。
- Rept (瑞浦兰钧, 0666.HK):中性。
关键图表
图1. 全球电池板块可比公司表

图2. 我们预计中国电池总出货量将从当前的1.80太瓦时翻倍至2030年的3.64太瓦时
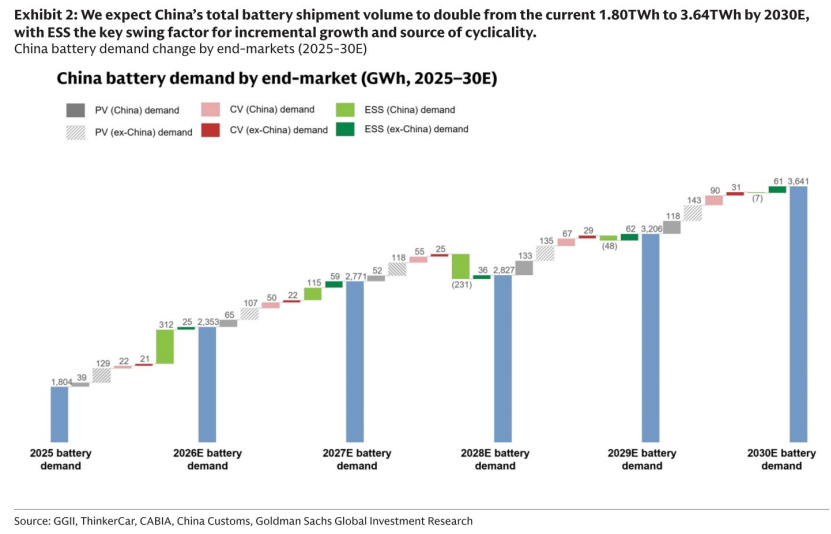
图3. 我们预计中国电池出货量将增长,其中储能系统是近期关键驱动力
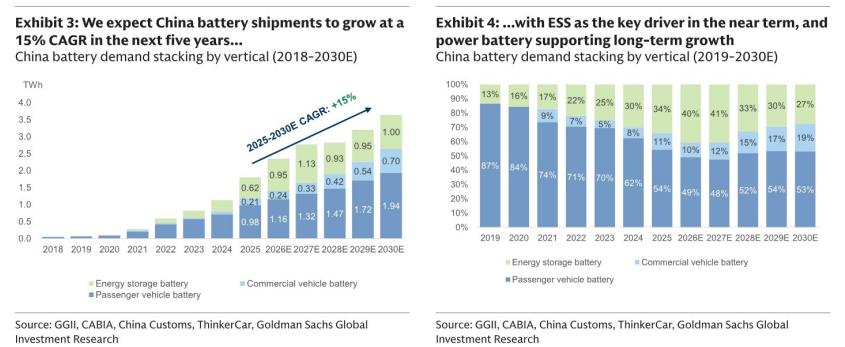
图4. 电池产能扩张可能在2026-27年重新加速,此前2024-25年更为克制

图5. 储能系统需求激增推动利用率达到历史高位,供应紧张创造了战略机遇
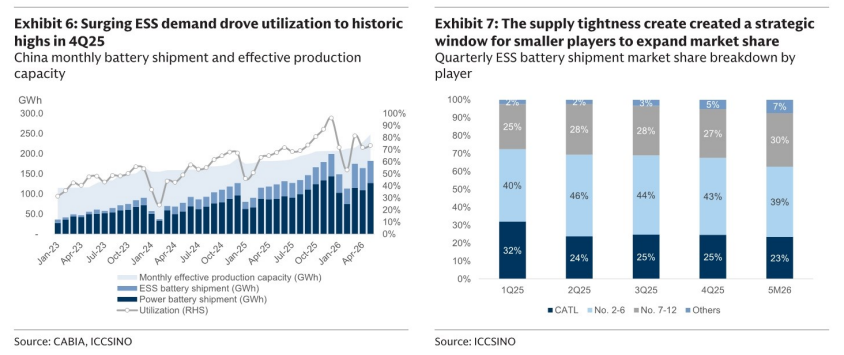
图6. 图表

图7. 电动汽车电池市场高度集中,我们预计宁德时代将处于更有利位置
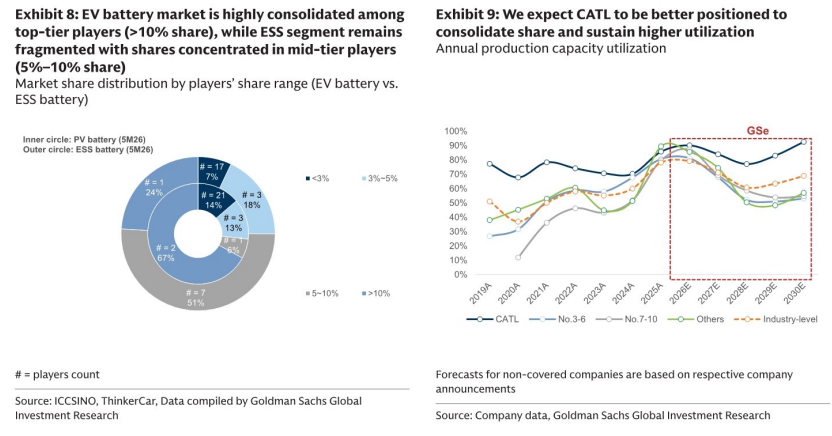
图8. 中国电池板块评级和目标价汇总