摩根大通:—韩国股市策略——去杠杆进程更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,韩国市场自6月中旬以来经历剧烈去杠杆,KOSPI指数较6月22日峰值下跌近40%。 杠杆ETF规模已从6月底的500亿美元降至170亿美元,对冲基金杠杆率(JPM Prime book多空比)从5.7倍降至7月27日的3.2倍,零售保证金余额约200亿美元且风险可控,外国投资者卖出超1100亿美元但流出速度放缓。 报告认为韩国市场定位已具吸引力,估值便宜(远期市盈率5倍)且盈利动能良好,并看好财富效应相关板块、生物制药、优先股和银行。
主要观点
- KOSPI指数自6月22日峰值下跌近40%,市场波动剧烈。
- 杠杆ETF规模已从6月底的500亿美元降至170亿美元,流入停滞。
- 对冲基金杠杆率(JPM Prime book多空比)从5.7倍降至7月27日的3.2倍,接近2025年区间上端。
- 零售保证金余额约200亿美元,风险可控,因投资者有充足股票收益、现金和海外资产缓冲。
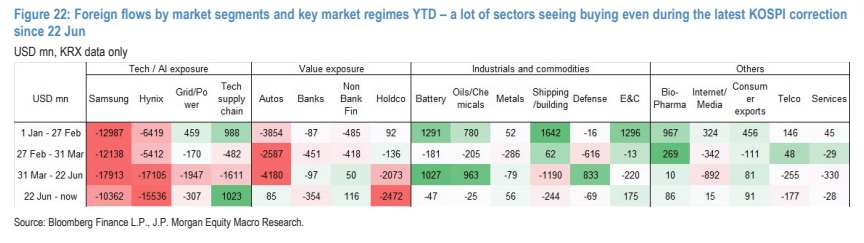
- 外国投资者今年累计卖出韩国股票超1100亿美元,但流出速度放缓,两大内存股在MSCI EM权重从9.5%和8.3%降至6.5%和4.5%。
- KOSPI远期市盈率5倍,估值便宜,即使经周期调整后仍处于危机水平。
- 市场集中度问题导致广度狭窄,但7月修正中市场广度相对良好,损失集中在少数股票。
- 内存价格模型显示,当前市场定价隐含内存价格在2027年初开始正常化至AI前水平,每延长一年增加约1500亿美元。
- KOSPI波动率开始正常化,VKOSPI与VIX比率下降,单股期货未平仓合约继续减少。
- 报告看好财富效应相关板块(百货、化妆品、旅游、券商、建筑)、生物制药、优先股和银行。
论述逻辑
- 市场下跌由基本面担忧和轮动资金触发,但被杠杆ETF放大,近期呈现对冲基金平仓特征。
- 杠杆ETF规模已从峰值回落,流入停滞,波动率下降,表明去杠杆接近完成。
- 对冲基金杠杆率已从高位大幅下降,价格动能因子表现不佳进一步确认去杠杆。
- 零售保证金风险有限,外国流出放缓,市场定位改善。
- 估值便宜(远期市盈率5倍)和盈利动能支撑市场吸引力。
关键展望
- 未来几天价格损害可能仍有残余溢出效应,导致进一步去杠杆。
- 本周FOMC会议存在加息高风险,超大规模云厂商财报预期高,投资者保持谨慎。
- VKOSPI与VIX比率可能进一步下降。
- 内存价格现货仍上涨,3Q合约价格环比上涨但速度放缓。
推荐标的
- 报告未明确给出个股推荐,但看好财富效应相关板块(百货、化妆品、旅游、券商、建筑)、生物制药、优先股和银行。
关键图表
图1. KOSPI指数自6月22日高点以来已下跌约40%
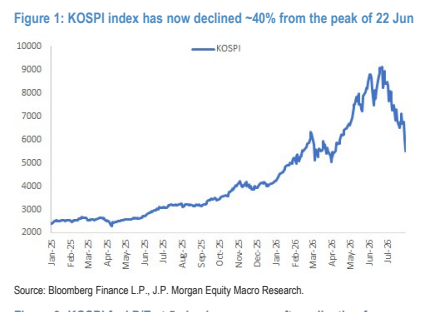
图2. 5倍预估自由现金流同样处于“危机水平”估值
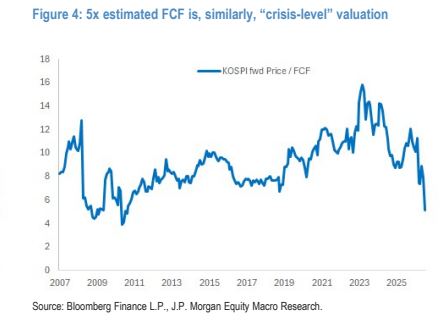
图3. 韩国市场集中度是另一个问题,导致近期市场宽度非常狭窄
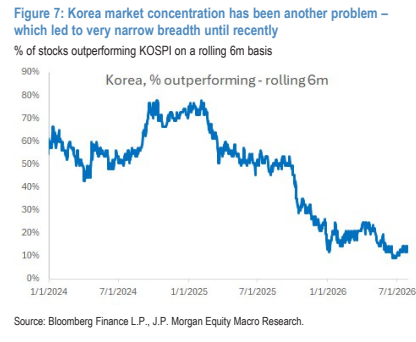
图4. 同样,在美国,集中度的解除是剧烈的,但可能是健康的
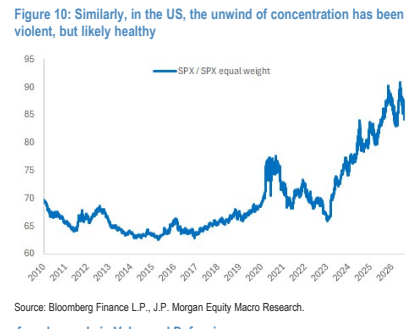
图5. 摩根大通主经纪业务中对冲基金的多空比率已从高位回落
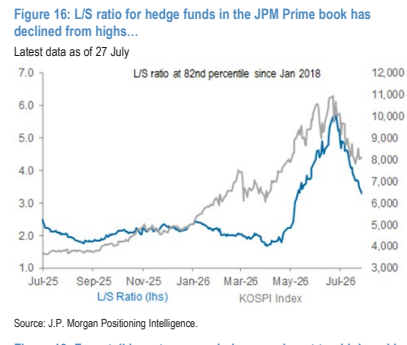
图6. 作为市值的一部分,保证金余额今年实际上一直在下降
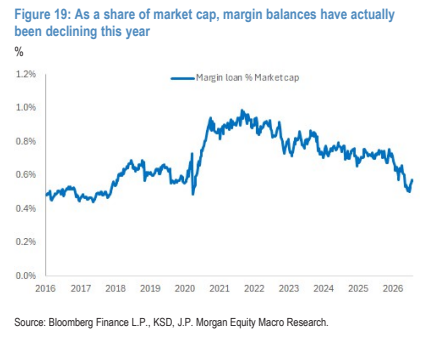
图7. 按市场板块和关键市场制度划分的年初至今外资流动——即使在最近自6月22日以来的KOSPI回调中,许多板块也出现买入(单位:百万美元,仅KRX数据)