高盛 SpaceX(SPCX.US)第三季度26 前瞻:构建人工智能部门的运营背景并在收益发布前上调运营预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
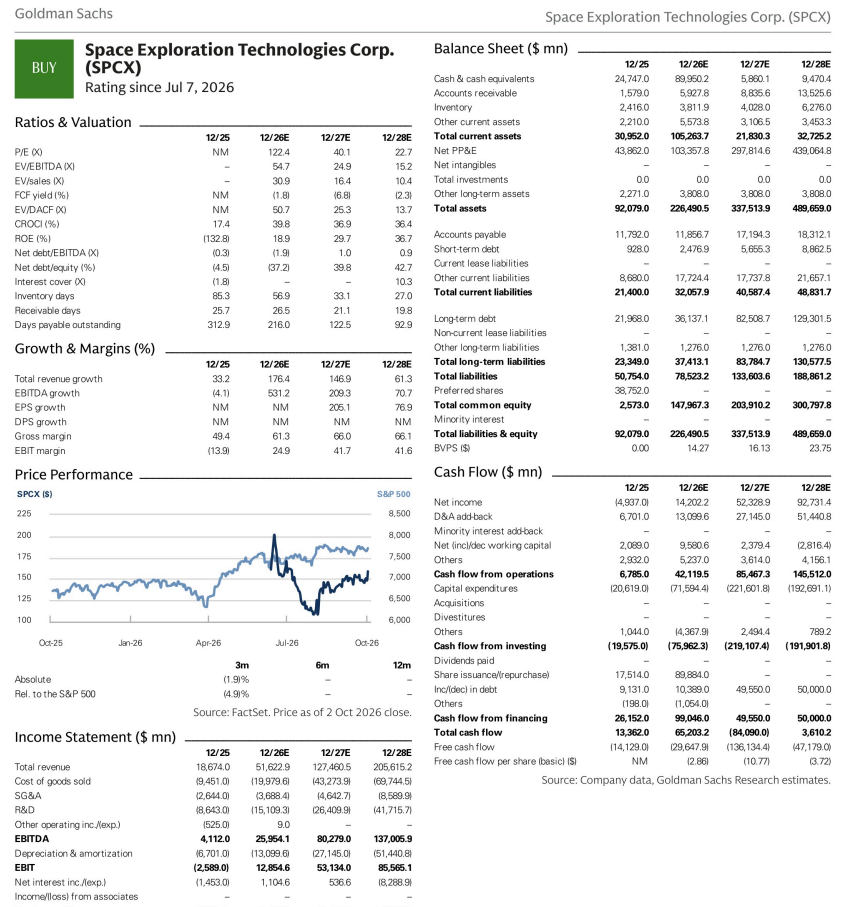
高盛在SpaceX(SPCX)2026年三季报发布前发布前瞻,重申买入评级,将12个月目标价从$220上调至$230,较现价$158.96隐含44.7%上行空间。 基于两笔新增托管交易、管理层算力进度披露及企业级用例与模型进展,报告全面上调AI分部容量、收入与利润率预测:AI收入FY26/FY27/FY28分别约$27.3bn/约$90.4bn/约$146.7bn,集团12/26E-12/28E收入由$47,635.2/$107,432.1/$180,617.0 mn上调至$51,622.9/$127,460.5/$205,615.2 mn,EPS新预测为$1.30/$3.96/$7.01(旧$1.00/$2.96/$6.19)。 算力方面,预计Q3'26末约1.8GW(环比+0.4GWs)、COLOSSUS I & II合计约1.0mm块NVDA GPU运行,2026年底基准约2.3GW(GSe约2.4GW、上限约2.7GWs+),FY27-28每年新增约3.5-4.5GWs,YE27约7.0GWs、YE28约10.6GWs。 变现方面,短期(约3-6个月)托管交易定价约$40-50bn+/GW、长期以约$20bn/GW为地板价,而一致预期隐含非IaaS算力变现仅约$8-13bn/GW;若非IaaS按$20bn/GW变现,FY27/FY28一致预期分别有约31%和约9%上行空间。 高频数据显示Starlink MAU同比+21%(较Q2的+63%放缓),X app MAU增长18个多月来首次转正,Grok AI用户增速更快。 SOTP估值悲观/基准/乐观情形为$95/$230/$305,隐含-39%/+46%/+94%。 主要风险包括治理集中于创始人、关联交易、高资本强度与现金消耗需大额融资、以及潜在股权稀释。
主要观点
- 重申买入评级,12个月目标价从$220上调至$230,现价$158.96、隐含上行空间44.7%;管理层数据显示公司在算力建设与变现上持续超预期推进
- 财务预测全面上调:集团12/26E-12/28E收入新预测$51,622.9/$127,460.5/$205,615.2 mn(旧$47,635.2/$107,432.1/$180,617.0 mn),EPS新预测$1.30/$3.96/$7.01(旧$1.00/$2.96/$6.19)
- AI分部收入上调,驱动来自可用算力增加与变现水平提升:FY26约$27.3bn、FY27约$90.4bn、FY28约$146.7bn
- 算力进度:预计Q3'26末约1.8GWs(环比+0.4GWs),COLOSSUS I & II合计约1.0mm块NVDA GPU运行,其中COLOSSUS I约150k H100s、~50k H200s、~30k GB200s,COLOSSUS II约110k GB200s、~440k GB300s,9月底宣布再增约220k GB300s
- 2026年底算力可见度提升:基准约2.3GWs、上限约2.7GWs+(约220k GB300s预计11月投运、12月或再获约220k),高盛修订预测落于两者之间(GSe 2026年底约2.4GWs),与管理层年底超2GWs的指引一致
- FY27-28预计每年新增约3.5-4.5GWs算力,YE27约7.0GWs、YE28约10.6GWs;关键变量为(a)电力与冷却(管理层称在推进合计15-20GWs电力容量项目、上线时间不确定)、(b)机房(COLOSSUS I & II扩建及新建Macrohardrr)、(c)服务器容量(与Nvidia的紧密合作)
- 变现水平获新托管交易验证:短期(约3-6个月)交易定价约$40-50bn+/GW(公司称处于其历史讨论的约$30-50bn/GW区间高端),行业参照NBIS约$40-50bn/GW、CRWV约$40bn/GW;长期交易以约$20bn/GW为可持续地板价(IREN三年期合约>$20bn/GW、洽谈约$25bn/GW,NBIS约$20-25bn/GW)
- 一致预期被低估:Visible Alpha一致预期AI Solutions & Infrastructure收入2027年约$69.8bn、2028年约$131.8bn,剔除已公告IaaS托管交易后,隐含非IaaS算力变现仅约$8-13bn/GW(2027与2028年),显著低于当前行业水平
- 三项情景分析支持上行:若2028年IaaS收入归零,隐含需以约$18bn/GW变现重新配置的算力(属合理偏保守水平);若非IaaS按约$20bn/GW变现、75%对外出售,则FY27/FY28一致预期分别有约31%和约9%上行空间
- 高频数据:Starlink MAU同比+21%(较Q2的+63%增长放缓),App下载同比增速从7月31%加快至9月59%;X app MAU增长18个多月来首次转正(美国与全球均为LSD-MSD%同比),Grok AI独立app用户增速快于X、下载增速同样从7月31%加快至9月59%
- 发射与Starship:GSe总发射次数由2026E的163次升至2031E的5,199次,其中Starship由4次升至5,149次、AI相关发射2031E达5,000次;Starship被视为解锁宽带/手机及长期轨道算力的关键,从容量与单位经济两方面带来实质性释放
- SOTP估值:悲观/基准/乐观情形目标价$95/$230/$305,对应-39%/+46%/+94%;Space分部基准EV/Sales 9.5x(2029年销售$8,367mn)、Connectivity基准EV/EBIT 24.0x(2029年EBIT $41,025mn)、AI分部基准EV/EBIT 28.0x(2029年EBIT $89,328mn),折现率12.0%
论述逻辑
- 三季报临近 → 管理层披露算力进度(COLOSSUS I & II约1.0mm NVDA GPU、Q3'26末约1.8GWs、YE26指引超2GWs)并新签两笔托管交易 → 高盛据此上调AI分部容量、收入与利润率预测(FY26-28)→ 以新交易与行业定价(短期约$40-50bn+/GW、长期约$20bn/GW地板价)验证变现水平 → 三项分析显示一致预期隐含非IaaS变现率仅约$8-13bn/GW、明显低估,按$20bn/GW测算FY27/FY28有约31%/约9%上行 → 集团收入与EPS预测上调 → SOTP基准情形$230 → 重申买入、目标价由$220上调至$230
关键展望
- Q3'26财报为近期验证点;未来几个月持续跟踪三大变量(电力与冷却、机房、服务器容量)进展,作为2027年及以后陆地算力的读数
- 2026年底算力基准约2.3GWs、上限约2.7GWs+,GSe约2.4GWs;约220k GB300s预计11月投运、12月或再增约220k GB300s
- FY27-28每年新增约3.5-4.5GWs,YE27约7.0GWs、YE28约10.6GWs;管理层披露在推进合计15-20GWs电力容量项目、到明年底(具体上线时间不确定)
- 轨道算力预计2029年及以后开始放量;管理层在GS Communacopia + Technology Conference披露目标明年部署首批AI卫星,Google的Project Suncatcher原型卫星已由Falcon 9发射入轨;未来几个季度继续跟踪以更新轨道算力时间表预测
- 季度EPS路径:9/26E $0.43、12/26E $1.02、3/27E $0.93(6/26实际$(0.09))
- 主要风险:创始人集中投票权与执行风险、关联交易、高资本强度与现金消耗需大额未来融资(主要假定为债务)、股权激励或融资带来的潜在稀释
推荐标的
- SpaceX(SPCX):买入(BUY),12个月目标价$230.00(由$220上调),现价$158.96,隐含上行44.7%;理由:公司在太空(发射与可复用)、连接(宽带与手机卫星星座)与AI(算力、X等)的差异化优势,各市场在5年以上时间框架内有潜力成为多个万亿美元级机会,垂直整合带来结构性成本与竞争优势
- 报告中提及的行业定价参照公司(非本报告评级标的):Nebius(NBIS,Alexander Duval覆盖,Q3短期交易定价约$40-50bn/GW)、CoreWeave(CRWV,Gabriela Borges覆盖,近期短期交易约$40bn/GW)、IREN(Michael Ng覆盖,三年期合约>$20bn/GW、洽谈约$25bn/GW)
关键图表
图1. 基于我们自下而上的产能建设测算(基于管理层评论),我们认为可见性有所提升
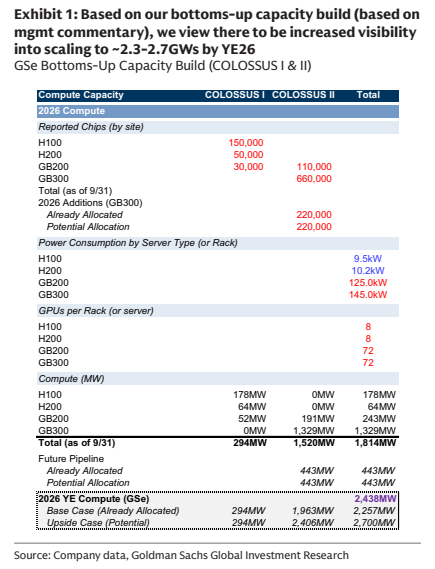
图2. 我们预测SPCX的AI算力容量到2026年底将达到约2.4GW,2027年底约7.0GW,2028年底约10.6GW
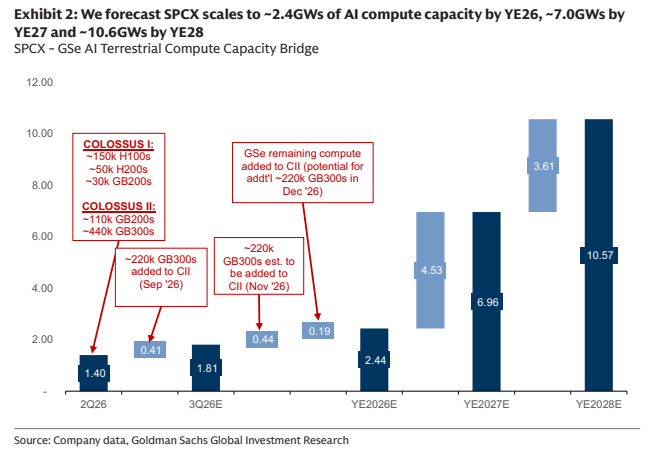
图3. Grok模型相对于公开前沿模型的表现
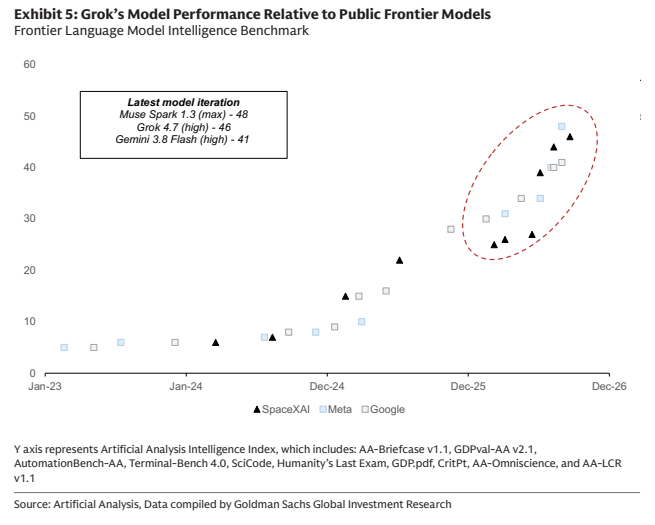
图4. 分析2:如果当前的托管/IaaS协议明年被取消会怎样?
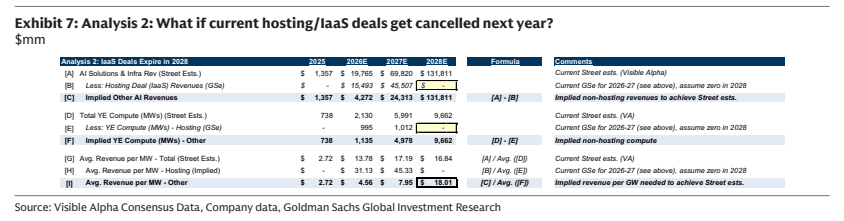
图5. 分析3:假设非IaaS算力按每GW 200亿美元变现,意味着相对市场预期有较大上行空间
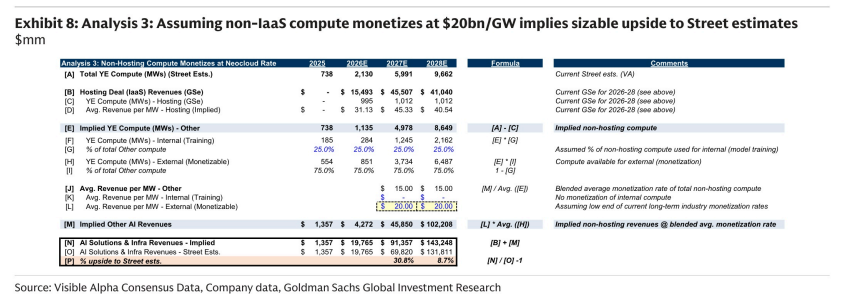
图6. Starlink应用月活跃用户数
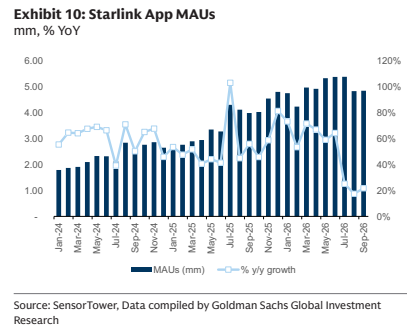
图7. Starlink应用下载量
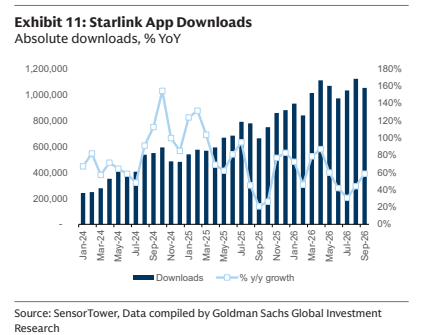
图8. 增速更快(以X应用月活为基准衡量)Grok AI应用月活 / X应用月活
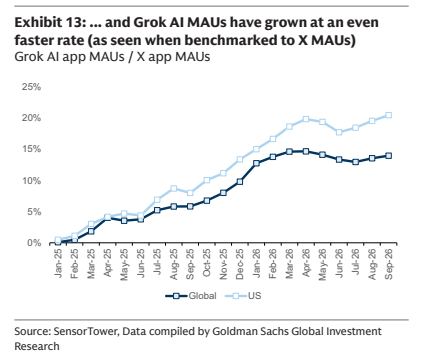
图9. SPCX预期调整:2026年第三季度、2026年、2027年及2028年
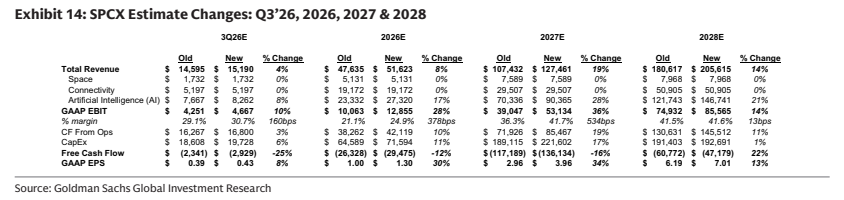
图10. SPCX分部加总(SOTP)估值

图11. 高盛 太空探索技术公司(SPCX)