伯恩斯坦 亚洲工业技术:中国下一个赢家:工业技术——从本土替代到全球化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦指出,中国工业技术企业在本土替代取得扎实进展后,下一阶段重心在于走向全球化。 技术差距和系统集成度是决定全球化拐点与节奏的两大关键因素:海外收入贡献在各关键板块介于<10%至70%+之间(图表4显示为8%至72%),其中商用/协作/移动机器人、工程机械及人形机器人等新兴技术海外收入占比均超40%,而自动化零部件企业海外收入占比则<10%。 报告预测,中国下一波海外扩张将集中在人形机器人、智能/商用机器人等新兴技术,以及机床、注塑机、激光切割/焊接等材料加工设备;自动化零部件与工业机器人因需要高度集成,推进将更为渐进。 对同一企业而言,海外业务毛利率较国内业务高出3至23个百分点。 中国的全球化优势建立在可持续的“工程师红利”与供应链向深层本土化延伸之上,工程师与管理人员成本优势显著强于发达经济体。
主要观点
- 技术水平与集成度决定了中国工业企业全球化的节奏,海外收入贡献在各关键板块呈现从<10%到70%+的分化,其中商用/协作/移动机器人、工程机械及人形机器人等新兴技术海外收入占比超40%,而自动化零部件公司则<10%。
- 新兴技术与材料加工设备将引领中国下一波海外颠覆与扩张,包括人形/智能/商用机器人,以及机床、注塑机和激光切割/焊接设备。
- 在同一产业链中,零部件出海普遍滞后于整机设备,因零部件需设计导入整机并经终端客户逐一验证,不存在出海捷径。
- 独立单机设备的真正出海拐点发生在本土替代推进到中高端阶段;自动化零部件因技术差距大且需复杂集成,汇川技术等企业将呈现稳步渐进而非突变拐点。
- 海外业务具备显著盈利溢价,同一企业的海外业务毛利率较国内业务高出3-23个百分点,且过去十年间海外毛利率保持更高并得到维持或提升。
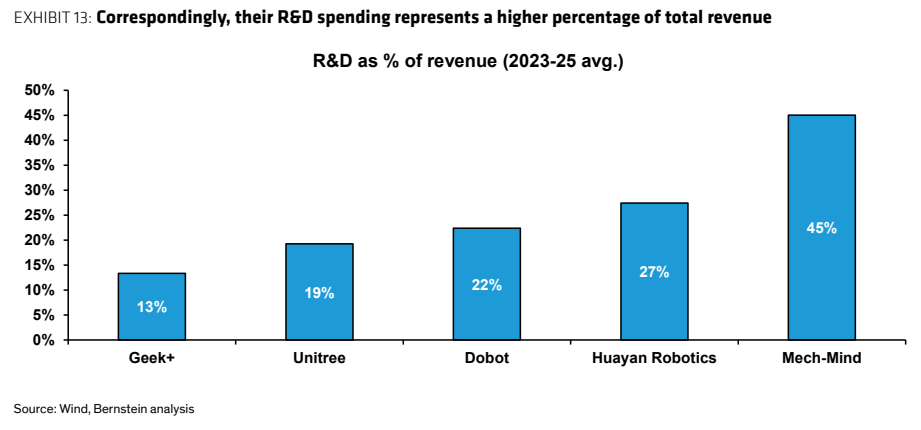
- 中国的核心出海优势基于可持续的工程师红利与上游本土化深化;在协作、移动/商用及人形机器人等新领域,中国企业的研发人员比例相对较高(如花颜机器人64%、普渡机器人41%、宇树38%)。
- 相较于美国等发达国家,中国在制造工程师和管理人员的年薪上具备极高成本优势(以2025年中国=100为基准,美国制造工程师为411、经理为491)。
- 日资在华企业从中国本土供应商采购的比例从2015年的36%上升至2025年的50%,反映出本土供应链品质与深度的显著跃升,相比之下日企在印度的本土采购比例停滞在37%。
论述逻辑
- 逻辑因果链:新兴技术天生领先者将延续全球成功,单机设备在中国本土向中高端替代推进将触发真正的全球化拐点(机床、注塑机及激光设备缩小技术差距后加速出海) → 自动化零部件与工业机器人因需要复杂集成,虽无突发拐点但将稳步推进(如汇川技术) → 海外业务相较于国内可获得高出3-23个百分点的毛利率溢价 → 驱动中国工业技术从本土替代走向全球化渗透。
关键展望
- 汇川技术海外收入贡献目前约6%,长期全球化潜力有望最终超过40%,但预计将是一个渐进过程;其新能源汽车业务的出海节奏预计也将慢于中国整车造车新势力/主机厂。
- 基恩士、发那科、SMC、康耐视和IPG等国际巨头的产品需要与客户自动化系统集成,即便技术差距缩小,新进入者的市场渗透依然缓慢,预计外资龙头将凭借前沿技术创新维持其全球市场地位。
推荐标的
- 汇川技术 (300124.CH):评级跑赢大盘 (Outperform),目标价 82.00 CNY,最新收盘价 52.45 CNY。产品技术可比全球龙头,在交流伺服、SCARA和低压变频器领先,海外收入长远具备超40%潜力。
- 埃斯顿 (002747.CH / 2715.HK):评级与大盘同步 (Market-Perform),A股目标价 31.60 CNY(最新价 29.79 CNY),港股目标价 17.12 HKD(最新价 15.00 HKD)。工业机器人需要复杂集成,出海推进偏稳步渐进。
- 海康威视 (002415.CH):评级跑赢大盘 (Outperform),目标价 45.00 CNY,最新收盘价 32.94 CNY。
- 大族激光 (002008.CH):评级跑赢大盘 (Outperform),目标价 100.00 CNY,最新收盘价 99.60 CNY。激光设备作为材料加工设备正成为下一波出海拓展主力。
- 亚德客国际 (1590.TT):评级跑赢大盘 (Outperform),目标价 1,570.00 TWD,最新收盘价 1,220.00 TWD。
- 基恩士 (6861.JP):评级跑赢大盘 (Outperform),目标价 95,000 JPY,最新收盘价 76,580 JPY。凭借前沿创新与高集成门槛维持全球壁垒。
- SMC (6273.JP):评级跑赢大盘 (Outperform),目标价 89,000 JPY,最新收盘价 66,330 JPY。高系统集成属性延缓新进入者渗透速度。
- 发那科 (6954.JP):评级跑赢大盘 (Outperform),目标价 7,200.00 JPY,最新收盘价 5,852.00 JPY。
- 哈默纳科 (6324.JP / HDSI):评级跑赢大盘 (Outperform),目标价 7,800.00 JPY,最新收盘价 6,200.00 JPY。
- 康耐视 (CGNX):评级跑赢大盘 (Outperform),目标价 85.00 USD,最新收盘价 60.85 USD。
- IPG光电 (IPGP):评级跑赢大盘 (Outperform),目标价 122.00 USD,最新收盘价 76.12 USD。
关键图表
图1. 我们观察到除数控(CNC)外,主要自动化产品均呈现稳定的本土替代趋势
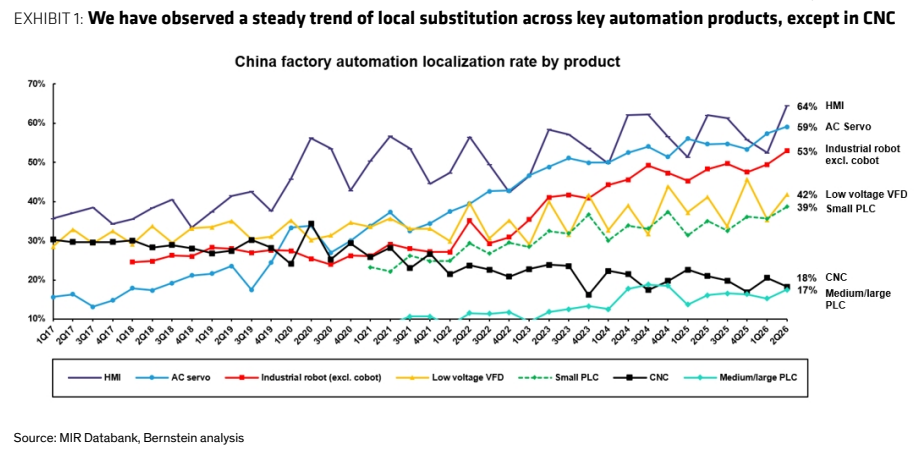
图2. 汇川技术已在中国交流伺服、SCARA和低压变频器领域位居榜首并处于领先地位
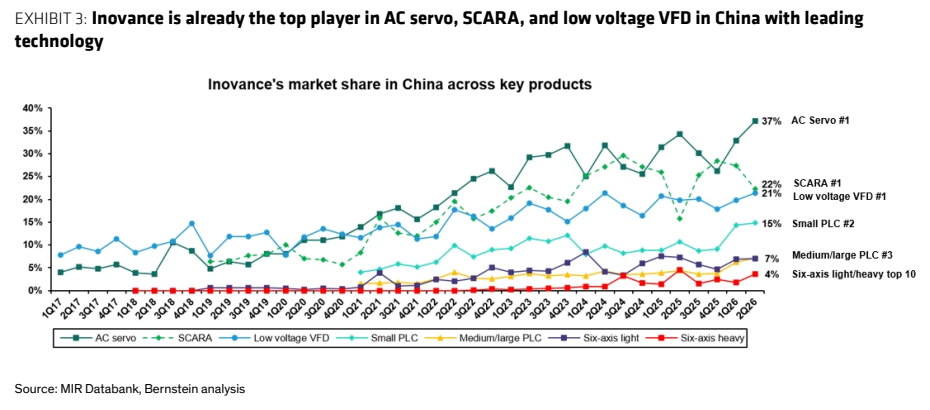
图3. 过去十年间,海外市场的毛利率始终保持在更高水平,并且一直
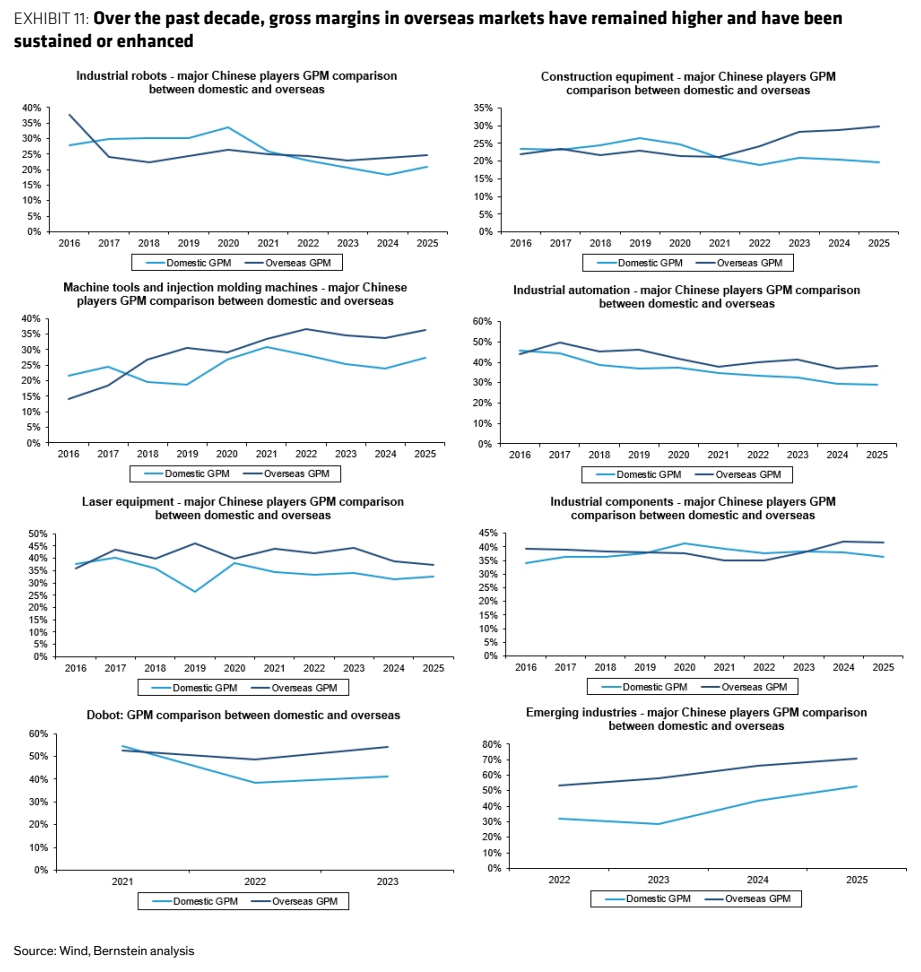
图4. 相应地,其研发支出占总收入的比例更高