高盛 Costco Wholesale(COST.US)F4Q收入强劲势头持续:公司正在进行再投资关税退款为会员带来价值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Costco在2026财年第四季度表现强劲,每股收益(EPS)为6.60美元,超过市场共识的6.53美元。 公司在季度内收到1.84亿美元关税退款,并将其部分重新投资于会员价值,通过降低日常用品、生鲜、肉类及非食品类商品价格来回馈会员。 尽管受到关税退款时间点影响,公司仍维持强劲的同店销售增长(SSS,剔除汽油后为6.7%)。 高盛重申对Costco的“买入”评级,并将12个月目标价调整为1,134美元。 公司计划在2027财年净新开28家仓库,并继续利用年轻会员增长及第三方配送合作拓展市场。
主要观点
- 第四季度每股收益(EPS)为6.60美元,高于市场共识的6.53美元。
- 剔除汽油后的公司总同店销售额(SSS)增长为6.7%。
- 公司在第四季度收到1.84亿美元关税退款,并将其部分用于降低商品价格以回馈会员。
- Costco 40岁以下的会员基数自疫情以来增长了近60%,占总会员基数的比例超过25%。
- 公司计划在2027财年净新开28家仓库,主要集中在填充式(infill)选址。
- 公司已将Uber Eats和Door Dash的合作扩展至全美,以补充现有的Instacart合作。
论述逻辑
- 强劲的同店销售增长与会员粘性 -> 关税退款带来的价格再投资策略 -> 吸引年轻会员及提升数字化渗透率 -> 持续的仓库扩张计划 -> 长期盈利增长预期。
关键展望
- 预计2027财年将新开33家仓库(含5家搬迁),其中4家在欧洲,5家在加拿大,1家在墨西哥。
- 公司预计将在2027财年上半年收到绝大部分关税退款。
- 长期目标是每年净新开30家仓库。
推荐标的
- Costco Wholesale (COST):买入评级,12个月目标价1,134美元。
关键图表
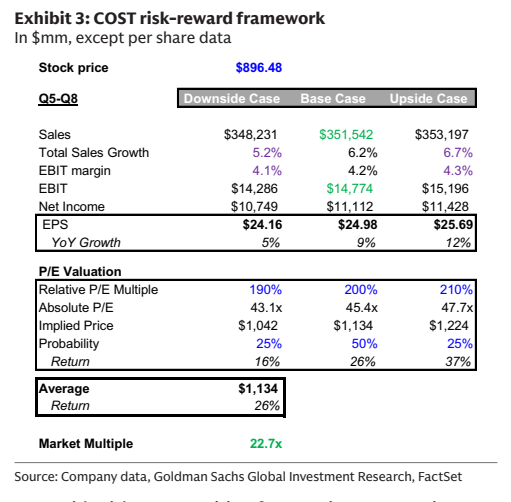
图1. Costco盈利预测变动摘要
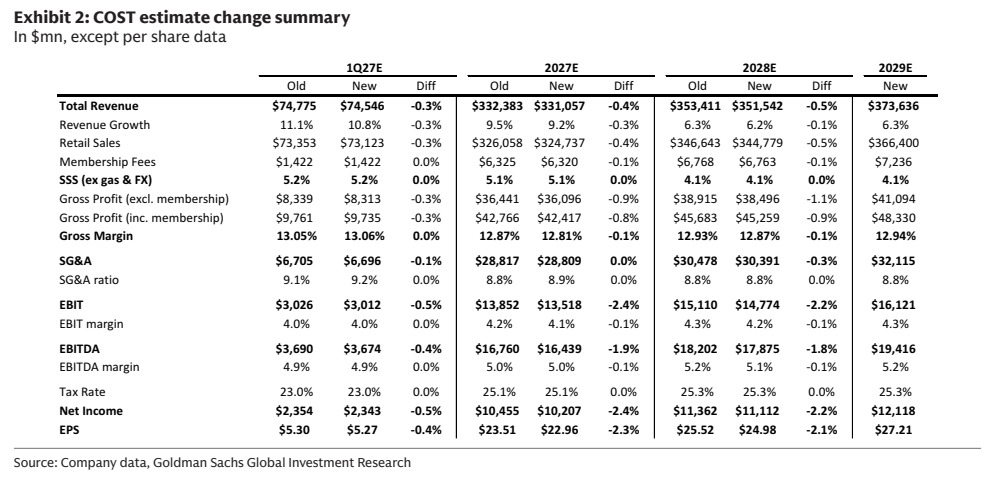
图2. Costco风险回报框架