瑞银 中国光纤行业:见顶盈利担忧创造买入机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银重申覆盖中国光纤行业,指出板块股价自 2026 年 6 月高点已回调 37%,主要受投资者担忧产能扩张将引发光纤价格骤跌影响。 瑞银认为产能过剩风险有限,因为全球数据中心建设正替代国内电信资本开支成为主要需求驱动,关键生产设备供应瓶颈与客户认证延长了扩产周期,高规格需求亦持续利好龙头。 预计 2026-30E 全球光纤需求量复合年增长率(CAGR)达 11%,其中数据中心占比到 2030E 将超 45%,推动全球数据中心光纤需求在 2026-30E 实现 37% 的 CAGR。 中国光纤光棒产能占全球 60-70%,供需偏紧格局预计至少维持至 2027-28E。 瑞银认为中国光纤公司估值处于历史平均 NTM 共识市盈率的 1 个标准差以内,盈利见顶担忧创造买入良机,维持对长飞光纤 H 股买入评级,维持长飞光纤 A 股中性评级。
主要观点
- 板块自 6 月峰值回调 37%,投资者担忧扩产导致光纤价格崩塌,但实际产能过剩风险有限。
- 需求模式发生结构性转变,预计 2026-30E 全球光纤需求量 CAGR 为 11%,到 2030E 数据中心需求贡献将达 45%+。
- 中国与海外光纤价差自 2025 年底起走向收敛,打破了以往中国价格较海外存在 20-40% 折价的格局。
- 上游光棒是核心瓶颈,中国厂商占全球 60-70% 供应,供需平衡偏紧预计至少持续至 2027-28E。
- 预计 2026-30E 全球数据中心光纤需求 CAGR 达 37%,受 Scale-out、Scale-across 和 2028 年及以后的 Scale-up 驱动。
- AI 基础设施推动光纤规格持续升级,高价值规格如 G.654.E、空芯光纤及保偏光纤(PM fiber)助力技术龙头量价齐升。
- 新建光棒产能面临设备与认证长周期:海外设备交付期超 1 年,新进入者建立稳定良率需 2-3 年以上,大客户认证还需至少 6 个月。
- 新进入者扩产规模瓶颈明显,从 300 吨光棒产能扩充到 1,000 吨以上面临显著更高的技术与运营门槛。
- 2028-2029E 出现的新增产能主要集中在常规 G.652.D,常规光纤价格将与 G.657.A1/A2 及特种光纤逐渐分化。
- 估值上中国光纤企业市盈率低于历史平均 NTM 共识 P/E 1 个标准差,长飞光纤 H 股具备 73% 上行空间。
论述逻辑
- 板块因担忧扩产导致价格骤降而在 6 月高点后回调 37% -> 经产业链分析发现核心光棒面临长达 2-3 年以上设备交付、厂房建设、技术爬坡及 6 个月客户认证壁垒,短期有效供给释放缓慢 -> 同时全球 AI 数据中心爆发拉动需求升级,2026-30E 数据中心光纤需求 CAGR 达 37% 且占比提升至 45%+ -> 供求失衡使得 2027-28E 行业维持紧平衡,高阶光纤维持溢价 -> 当前中国光纤企业估值受盈利见顶担忧压制处于历史低位,形成极具吸引力的买入机会。
关键展望
- 供需平衡与价格展望:光纤供需紧平衡至少维持至 2027-28E;短期价格保持高位,2028-2029E 起随着二线与新进入者常规产能增加,普通 G.652.D 与高端 G.657 及特种光纤价格分化加剧。
- 行业上行风险:全球 AI 需求增速高于预期;政府主导的数字基础设施项目;竞争格局改善;技术突破加速特种光纤产品需求。
- 行业下行风险:电信运营商资本支出减弱;AI 数据中心部署慢于预期;原材料成本波动;竞争对手产能扩张快于预期。
推荐标的
- 长飞光纤 (6869.HK):买入评级;目标价由 290.0 港元上调至 330.0 港元(当前价 190.5 港元,潜在上行空间 73%);2026E P/E 为 14.8 倍,2027E P/E 为 8.6 倍,2026-28E EPS CAGR 为 45%。离岸投资者逐步认可其在全球 AI 供应链中的核心地位,H-A 折价有望收窄。
- 长飞光纤 (601869.SS):中性评级;目标价由 310.0 元上调至 510.0 元(当前价 456.6 元,潜在上行空间 12%);2026E P/E 为 41.7 倍,2027E P/E 为 24.2 倍,2026-28E EPS CAGR 为 45%。当前估值已与全球龙头一致。
- 住友电气工业 (Sumitomo Electric Industries):报告列出股票价格为 ¥2081(2026 年 9 月 18 日数据),未明确给出评级与目标价。
- Sterlite Optical Technologies:报告列出股票价格为 Rs838.55(2026 年 9 月 22 日数据),未明确给出评级与目标价。
关键图表
图1. 瑞银中国光纤行业覆盖标的
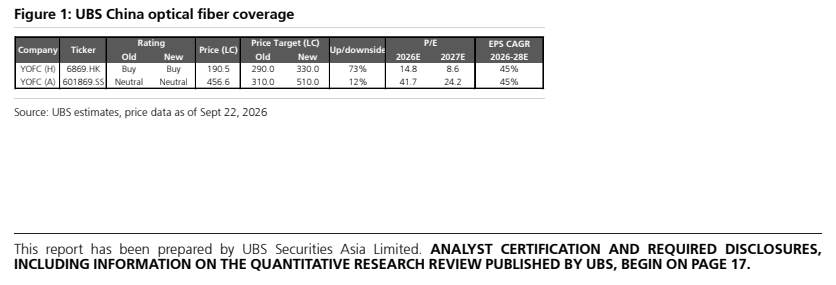
图2. 部分光纤价格高于海外
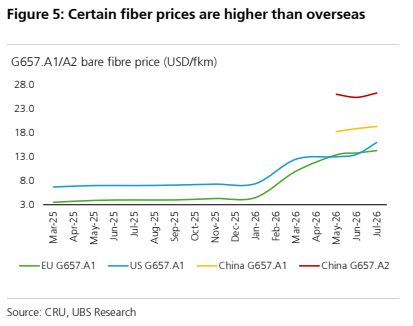
图3. 光纤及光器件需求增速或将超过GPU增速
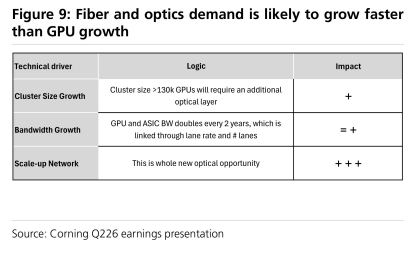
图4. 各公司正通过长期合同锁定光纤供应
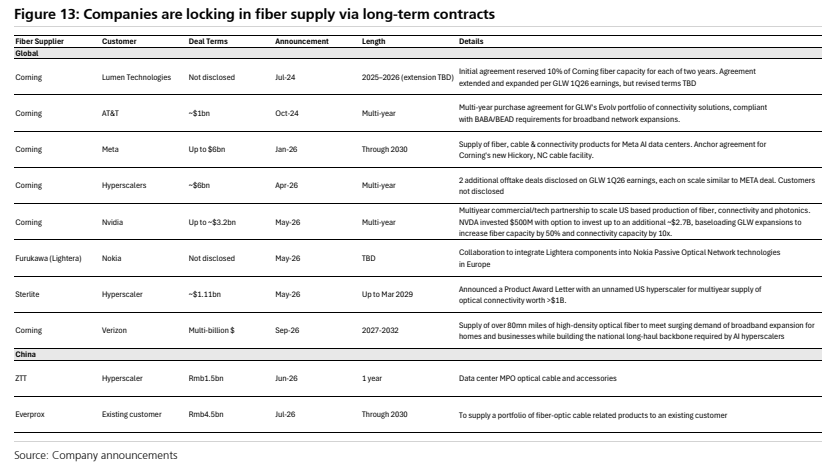
图5. 光纤厂商扩产时间表
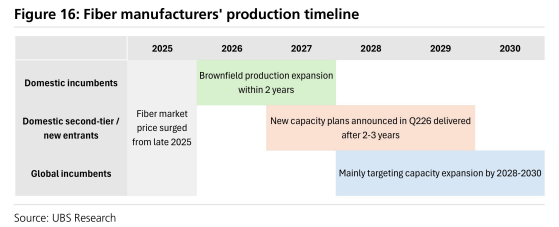
图6. 人工智能驱动对先进光纤类型的需求以提升带宽并降低延迟
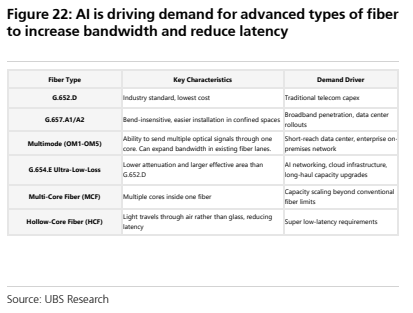
图7. 中国光纤行业可比公司估值
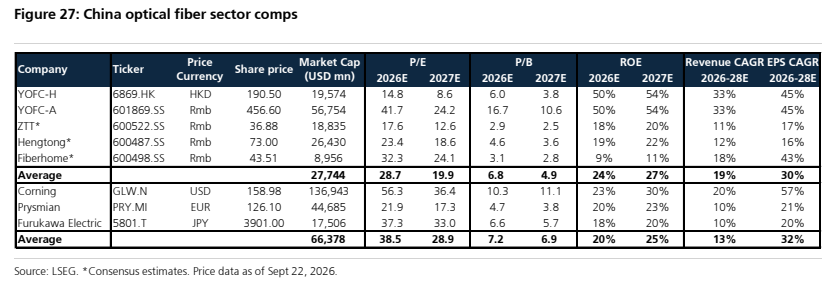
图8. 长飞光纤H股相较于A+H两地上市科技同行的折价情况
