国盛证券 鄂尔多斯(600295)双碳政策受益,多业务构建盈利护城河
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券于2026年9月24日首次覆盖鄂尔多斯并给予增持评级,发布日收盘价12.80元,总市值35,824.34百万元。 公司为硅铁及羊绒服装龙头,硅铁产销规模居世界第一,2025年国内市场市占率接近30%,硅铁产量163万吨、占全国产量的比例为29.3%。 双碳政策推进下,高耗能的硅铁行业落后产能或加速退出,报告预计2027年行业产能利用率触底回升至56%、价格或逐步走强,公司凭借低热值煤自备电与源网荷储绿电优势,市场份额有望持续扩大。 服装板块品牌价值连续多年位居国内纺织服装行业首位,2026年上半年门店725家,服装单件毛利由2021年的446元增至2026年上半年的666元;氯碱板块PVC行业新增产能处于历史低位,利润贡献边际改善。 公司高分红属性突出,2023年-2025年现金分红比例分别达77.1%、90.9%、82.9%,2025年股息率5.5%处于板块前列。 报告预计2026年~2028年归母净利分别为28亿元、30.8亿元、32.1亿元,对应P/E为12.8倍、11.6倍、11.2倍;按2026年9月22日数据,公司市值与固定资产原值估值为0.66,低于可比公司君正集团的1.04,仍具备较好战略配置价值。 风险提示为上游原料价格大幅上涨、钢材价格不及预期及业务发展存在不确定性。
主要观点
- 公司为羊绒服装与电力冶金化工双主业企业,持有电冶集团77.97%股权;2026年上半年硅铁产量84万吨(同比+5.4%)、精煤产量96万吨(同比+7.5%)、羊绒衫产量135万件(同比-18%)。
- 2017年-2025年总营收从221亿元增至257亿元(八年复合增速1.9%),归母净利从5.2亿元增至23.6亿元(八年复合增速20.8%);2017年-2026年上半年四项费用占营业收入比重从17.3%降至9.5%。
- 吨盈利分化:2021年-2026年上半年硅铁吨售价从8518元降至5308元、吨毛利从2584元降至734元;服装单件售价从871元增至1214元、单件毛利从446元增至666元;硅铁、电石、硅锰及PVC树脂2025年吨毛利回升。
- ROE视角:2021年ROE接近40%,2010年至2025年均值约13.1%,2025年ROE为11.1%处于偏低水平,未来行业盈利向均值回归,公司依然具备投资价值。
- 铁合金龙头地位稳固:2023年鄂尔多斯西金矿冶产量109.5万吨、占全国产量近20%,前五大企业产量占比41.22%;2025年公司硅铁产量163万吨,占全国产量的比例为29.3%。
- 双碳重塑竞争力:单吨硅铁电耗8000~8400kWh、电费占生产成本60%~70%;2023年行业碳排放总量约1.8-2.0亿吨/年、占钢铁行业总排放的9.5%-10.5%;2026年为首个碳市场履约年,纯煤电硅铁吨碳排放4.6吨以上,按2025年8月59.8元/吨碳价计算吨成本或增加275-293元。
- 成本与供给出清逻辑:硅铁冶炼成本中电力占比超60%,公司拥有自备煤矿和坑口发电厂,内蒙古东部代理购电价格较其他主产区具备持续竞争优势;预计2027年行业产能利用率触底回升至56%,公司市场份额有望持续扩大。
- 服装业务龙头效应显著:品牌价值连续多年位居国内纺织服装行业首位,2026年上半年门店725家(直营及控股店452家、经销商273家);2024年内蒙古羊绒产量约占全国总产量的40%,羊绒制品约占全国市场的60%、占世界市场近50%。
- 氯碱化工迎盈利改善:公司建成全球首个电石法PVC绿色无汞化生产示范工厂,催化剂使用寿命由设计值8000小时提升至1.85万小时以上;PVC行业新增产能处于历史低位、利润贡献边际改善;烧碱行业盈利整体不佳,板块盈利预计平稳运行。
- 高分红与低估值共振:2023年-2025年现金分红比例分别达77.1%、90.9%、82.9%,分红总额持续位于15亿元以上,2025年股息率5.5%处于板块前列;市值与固定资产原值比值为0.66,低于君正集团的1.04,估值处于偏低状态。
论述逻辑
- 双碳政策推进 → 高耗能硅铁行业落后产能退出、产能向绿电富集区集聚 → 行业资本回报回升、集中度提升 → 公司依托低热值煤自备电与源网荷储一体化绿电优势,成本行业最优、市场份额持续扩大。
- 服装品牌掌控产业核心资源、利润增厚 + 氯碱化工产能出清、利润贡献边际改善 → 除铁合金外多项业务长期格局改善 → 进一步筑牢盈利护城河。
- 高分红属性(2025年股息率5.5%)+ 市值与固定资产原值比值处历史偏低分位 → 盈利修复带动估值向上修复 → 具备较强战略投资价值 → 首次覆盖给予增持评级。
关键展望
- 硅铁供需验证点:预计2027年行业产能利用率触底回升至56%,价格或逐步走强;短期供需结构改善持续,长期落后产能有望加速出清。
- 碳市场验证点:2026年即将迎来首个碳市场履约年,自2027年起碳排放总量管控将趋于严格、碳指标逐步收紧;纯煤电硅铁吨成本或增加275-293元,公司新能源约40万千瓦、绿电全额独立消纳构成竞争优势。
- 氯碱板块展望:PVC二季度开工快速下滑至年内低点,后续盈利有望继续复苏;烧碱业务有望受益于公司绿色低碳优势,但行业盈利整体不佳,板块盈利预计平稳运行。
- 盈利预测:2026年~2028年营业收入分别为264.9亿元、269.8亿元、276.1亿元(同比2.9%、1.9%、2.3%),毛利率25.8%、27.6%、28.3%,归母净利分别为28亿元、30.8亿元、32.1亿元。
- 风险提示:上游原料价格大幅上涨、钢材价格不及预期、业务发展存在不确定性。
推荐标的
- 鄂尔多斯(600295.SH):增持(首次覆盖)。9月24日收盘价12.80元,总市值35,824.34百万元;预计2026年~2028年归母净利28亿元、30.8亿元、32.1亿元;推荐逻辑为双碳政策受益、多业务盈利护城河、高分红属性突出且市值与固定资产原值比值偏低。
- 君正集团:报告未给出评级,仅作为可比公司进行估值对比;其2025年固定资产原值371亿元、当前市值384亿元、估值水平1.04,高于鄂尔多斯的0.66,用于印证公司估值偏低。
关键图表
图1. 图表 1: 公司发展历程

图2. 图表 8: 公司总营收与同比增速(亿元)

图3. 图表 13: 分地区营收占比

图4. 图表 22: 公司硅铁生产流程

图5. 图表 28: 硅铁主要产区行业产能利用率(%)

图6. 图表 33: 各省硅铁产量累计增速(%)

图7. 图表 40: 双十四五政期间我国能源消费总量及结构

图8. 图表 45: 碳市场交易价格(元/吨)

图9. 图表 51: 鄂尔多斯品牌
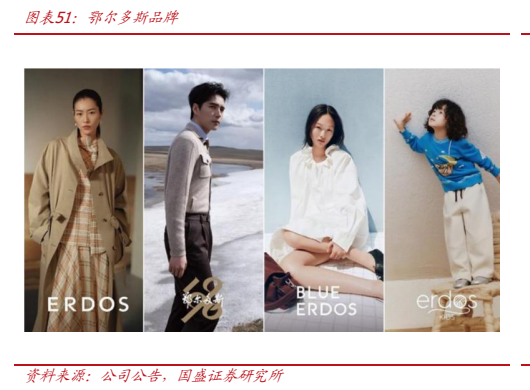
图10. 图表 57: PVC 产量及产能利用率(万吨)

图11. 图表 62: 氧化铝行业产能利用率震荡走弱(%)

图12. 图表 69: 鄂尔多斯主要业务板块盈利预测(百万元)
