瑞银 全球策略:发达市场利率暴跌;新兴市场何处藏险?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了发达市场(DM)利率波动对新兴市场(EM)的影响。 尽管全球增长预期强劲,但近期全球股票广度恶化及信贷利差扩大,引发了对增长的担忧。 瑞银认为,虽然新兴市场在利率动荡中表现出韧性,但仍存在不对称风险。 报告指出,新兴市场外汇领域存在多个薄弱环节,而股票和债务基准相对稳固。 瑞银建议通过战术性增加美元敞口来对冲风险,同时维持对北亚、巴西和匈牙利的看好,并强调新兴市场固定收益资产相对于发达市场的吸引力。
主要观点
- 发达市场利率波动对新兴市场构成增长焦虑,全球股票广度和信贷利差迅速恶化。
- 新兴市场外汇存在多个薄弱环节,美元面临进一步上涨风险。
- 瑞银战术性增加美元敞口,通过等权重做多 USD/ZAR 和 MXN/ZAR 篮子,目标收益 3-5%。
- 维持对北亚(CNH, TWD)、巴西(BRL)和匈牙利(HUF)的看好,认为印尼盾(IDR)和波兰兹罗提(PLN)风险回报不对称。
- 新兴市场固定收益资产相对于发达市场具有超额收益潜力,得益于强劲的基本面。
- 新兴市场股票杠杆率处于十年低点,且与存储周期关联紧密,预计该周期在 2027 年二季度前保持稳健。
- 美国 5 年期国债收益率今年上涨 125bp,其中仅 11bp 由通胀预期解释;德国 5 年期国债收益率上涨 90bp,通胀解释了 60bp。
论述逻辑
- 发达市场利率波动(尤其是美国实际利率上升)→ 全球增长担忧加剧与信贷利差扩大 → 新兴市场外汇脆弱性显现 → 瑞银建议通过战术性做多美元篮子对冲风险,同时利用新兴市场相对于发达市场的利率利差和稳健的股票基本面(低杠杆、存储周期)进行资产配置。
关键展望
- 预计美元兑欧元在四季度达到 1.12,但存在上行风险。
- 存储周期预计在 2027 年二季度前保持稳健。
推荐标的
- 做多 USD/ZAR 和 MXN/ZAR 篮子
- 做多 CNH, TWD, BRL, HUF
- 做空 CLP, PLN, IDR, PHP
关键图表
图1. 美国5年期利率年初至今抛售的分解:由实际利率抛售驱动
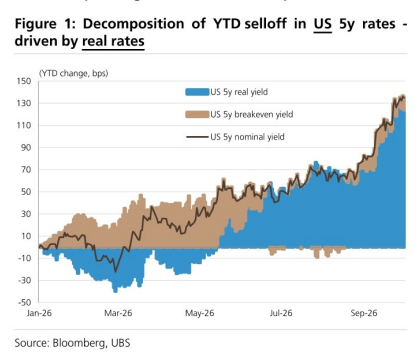
图2. 欧盟5年期利率年初至今抛售的分解:由通胀波动驱动
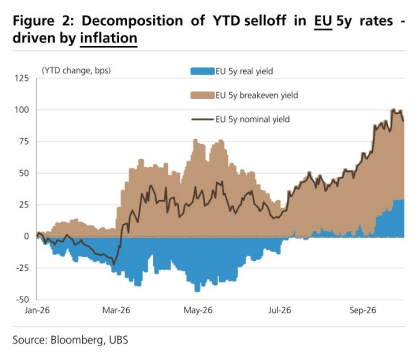
图3. 欧元兑美元隐含公允价值——基于回归
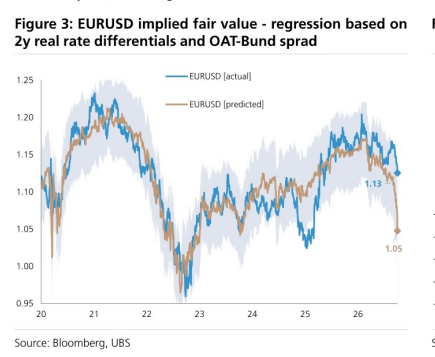
图4. 瑞银宏观利润表记分卡(红色表示增长动能加速):新兴市场大部分地区增长表现不及美国
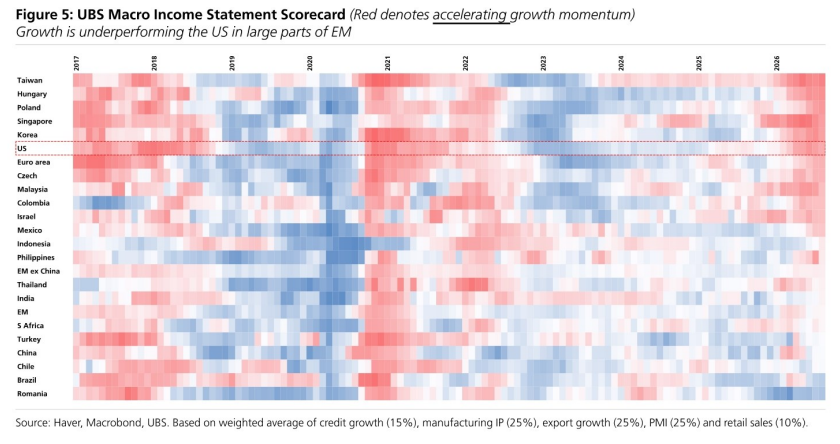
图5. 增长(名义GDP,同比%)与利率(10年期国债收益率)之差——几个主要新兴市场仍处高位
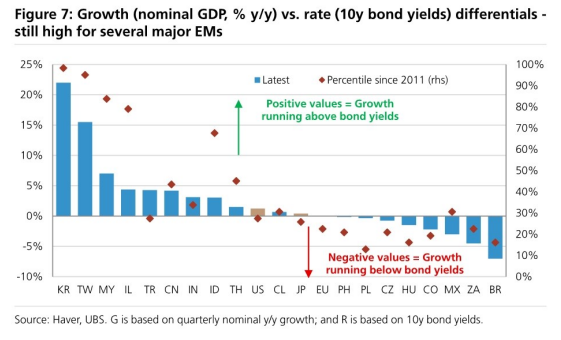
图6. 除中国外新兴市场对中国的利差处于纪录高位;这是否比美国-新兴市场利差更具参考意义?
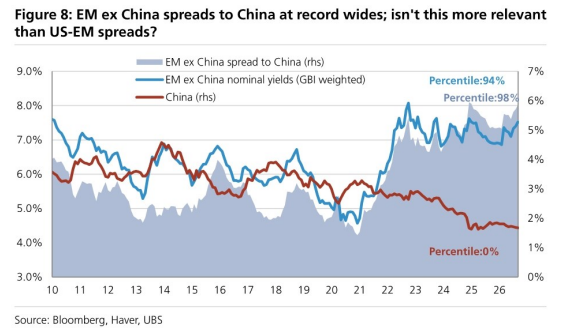
图7. 12个月远期EPS的3个月百分比变化
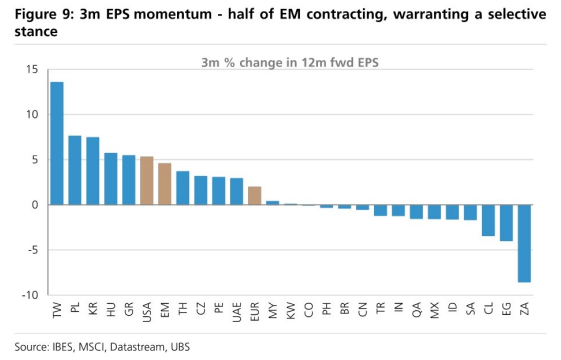
图8. 债务/GDP对利率上升有多敏感?我们测算截至2031年的5年内债务/GDP对利率上升的反应
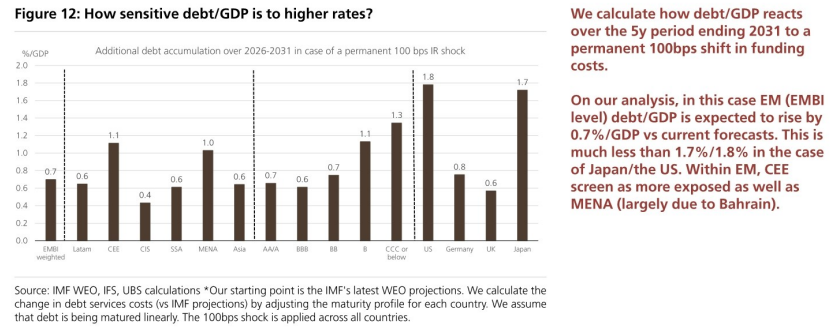
图9. AA/A评级债务/GDP比率可能上升近10个百分点
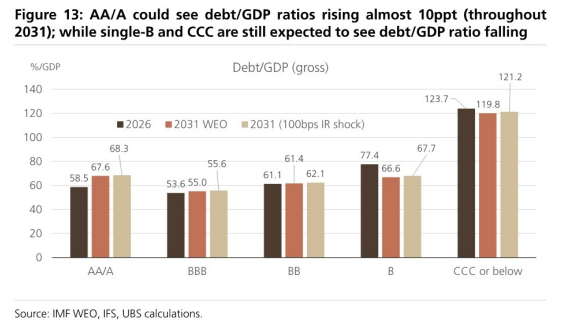
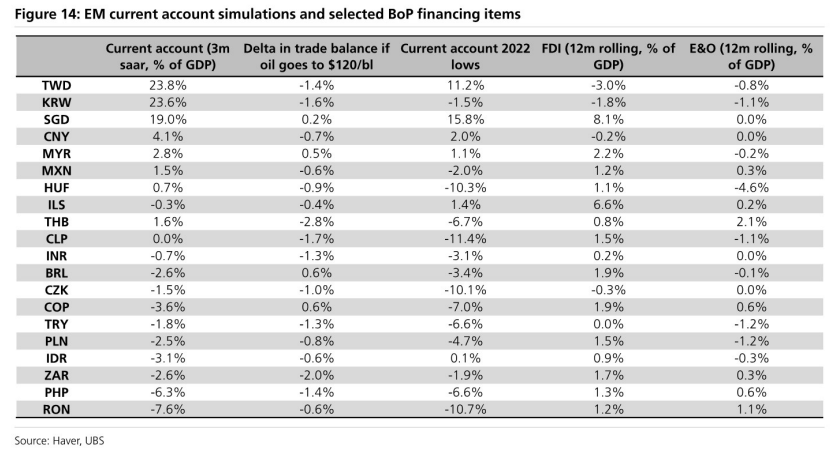
图10. 新兴市场经常账户模拟及选定的国际收支融资项目