二季度毛利率同比提升,汇兑等因素压制利润
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券点评骆驼股份2026年二季报:26Q2公司营收37.9亿元,同比-1.8%、环比-1.6%,归母净利润1.2亿元,同比-59.3%、环比-24.5%,扣非净利润1.1亿元,同比-45.2%、环比-34.4%,业绩下滑主要受汇兑损益(26H1财务费用6458.50万元,上年同期为-1061.40万元)、非经常性损益波动及联营企业投资收益下滑拖累。 经营层面并不弱:26Q2毛利率15.3%,同比+2.8pct,销售/管理/研发费用率3.9%/2.9%/1.9%,费用管控相对稳定。 分产品看,低压铅酸电池营收占比78.59%、锂电池7.22%、再生铅10.79%,其中低压锂电池收入同比+86.9%,新能源转型成效显现。 渠道与定点方面,截至26H1'优能达'服务商3600多家、终端商约12.8万家,上半年新获铅酸电池项目定点60个,汽车低压锂电池已实现15个定点项目量产供货,2025年累计销售51.44万KWH、同比+200.1%。 新业务上,数据能源上半年已交付内蒙古智算中心项目及13个其他订单,钠电完成国内海外双线布局并获得欧洲知名车企预研项目。 考虑汇兑影响及短期需求波动,报告下调26/27/28年归母净利润至7.8/8.7/9.7亿元(原预测9.5/10.9/12.5亿元),对应EPS 0.66/0.74/0.82元(原预测0.81/0.93/1.07元),维持'优于大市'评级。
主要观点
- 26Q2营收与利润双降:营收37.9亿元,同比-1.8%、环比-1.6%;归母净利润1.2亿元,同比-59.3%、环比-24.5%;扣非净利润1.1亿元,同比-45.2%、环比-34.4%
- 业绩下滑归因于汇兑损益、非经常性损益波动及联营企业投资收益下滑,而非主业恶化
- 26Q2毛利率同比明显提升、环比小幅回落,费用管控相对稳定
- 产品结构上铅酸仍占主导,低压锂电池收入同比+86.9%,新能源转型成效显现
- 渠道与定点持续推进:截至26H1优能达服务商3600多家、终端商约12.8万家,上半年新获铅酸电池项目定点60个;25年出口实现8个主机厂项目定点、全年累计开发新客户83家
- 锂电业务进入收获期:汽车低压锂电池实现15个定点项目量产供货,2025年累计销售51.44万KWH、同比+200.1%
- 新业务布局:数据能源上半年已交付内蒙古智算中心项目及13个其他订单;钠电完成国内海外双线布局,获欧洲知名车企预研项目,部分产品已小批量交付
- 公司确立2026-2030年核心战略:围绕'电池生态',做大铅酸电池、做强低压锂电池、做优电池循环利用、做深电池产业链,并推进正极材料中试、数据中心UPS电源、钠电/固态电池等布局
- 成长空间逻辑:铅酸蓄电池后装市场、海外市场规模远大于国内前装市场,公司份额仍有较大提升空间;低压锂电池、储能锂电池有望带来新增量
- 考虑汇兑影响及短期需求波动,下调26/27/28年归母净利润至7.8/8.7/9.7亿元(原预测9.5/10.9/12.5亿元),对应EPS 0.66/0.74/0.82元(原预测0.81/0.93/1.07元),维持'优于大市'评级
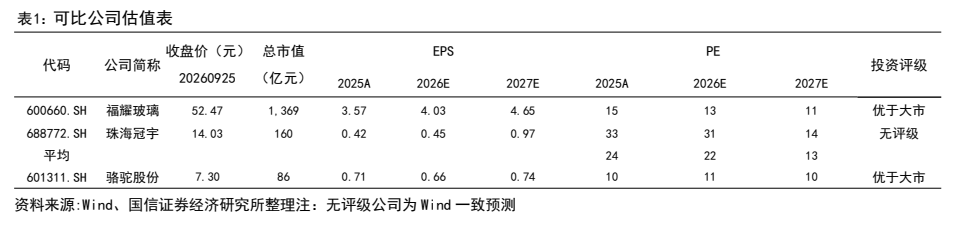
- 可比公司估值:福耀玻璃评级优于大市,珠海冠宇无评级(Wind一致预测);可比平均2025A/2026E/2027E PE为24/22/13倍,骆驼股份为10/11/10倍
- 风险提示:原材料价格波动,国际及经济环境变化,汽车行业需求承压
论述逻辑
- 26Q2营收与归母/扣非净利润同比环比双降 → 报告将下滑归因于汇兑损益(26H1财务费用6458.50万元,上年同期-1061.40万元)、非经常性损益波动与联营企业投资收益下滑,而非主业走弱(同期毛利率同比+2.8pct至15.3%、费用率相对稳定)→ 分产品数据(低压锂电池收入同比+86.9%、2025年销售51.44万KWH同比+200.1%)印证新能源转型成效 → 渠道(优能达服务商3600多家、终端商约12.8万家)、定点(上半年铅酸定点60个、低压锂电15个定点量产)、出口与新业务(数据能源、钠电)构成中期增量 → 铅酸后装与海外市场规模远大于国内前装,打开成长空间 → 据此考虑汇兑影响与短期需求波动下调26-28年盈利预测,但维持'优于大市'评级
关键展望
- 公司明确2026-2030年核心战略目标:围绕'电池生态'战略部署,推动铅酸电池、低压锂电池、电池循环利用、电池产业链四大业务协同发展
- 新业务方向:推进正极材料中试及产业化能力建设,布局数据中心UPS电源,围绕钠电池、固态电池等研发创新,拓展低压电池在汽车、船舶、机器人等多元应用
- 盈利预测:26/27/28年归母净利润7.8/8.7/9.7亿元,对应EPS 0.66/0.74/0.82元;对应2026E-2028E市盈率11.0/9.8/8.9倍,2026E股息率4.5%
- 风险因素:原材料价格波动、国际及经济环境变化、汽车行业需求承压
推荐标的
- 骆驼股份(601311.SH):维持'优于大市'评级,收盘价7.30元,总市值/流通市值8564/8564百万元;下调盈利预测后26/27/28年归母净利润7.8/8.7/9.7亿元、EPS 0.66/0.74/0.82元;看好出海+业务开拓+渠道拓展打开成长空间
- 可比公司福耀玻璃(600660.SH):投资评级优于大市,20260925收盘价52.47元,总市值1369亿元,2025A/2026E/2027E EPS 3.57/4.03/4.65元,PE 15/13/11倍
- 可比公司珠海冠宇(688772.SH):无评级(Wind一致预测),20260925收盘价14.03元,总市值160亿元,2025A/2026E/2027E EPS 0.42/0.45/0.97元,PE 33/31/14倍
关键图表
图1. 骆驼股份营业收入(亿元)及同比

图2. 骆驼股份归母净利润(亿元)及同比

图3. 骆驼股份单季度营业收入(亿元)及同比

图4. 骆驼股份单季度归母净利润(亿元)及同比

图5. 骆驼股份毛利率与净利率

图6. 骆驼股份四费率

图7. 骆驼股份单季度毛利率与净利率

图8. 骆驼股份单季度四费率

图9. 表 1: 可比公司估值表