摩根大通 交通与物流周刊快线:旺季热度持续更久,公路货运费率追赶季节性规律
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周报告指出,美国交通与物流行业旺季表现强劲且持续时间超出预期。 9月进口量达255万TEUs,创下历史同期最高纪录,同比增长10.3%,且中国货源进口量环比增长4.5%、同比增长21.2%。 受零售商为应对贸易政策风险而调整库存策略影响,NRF将10月进口预测上调700bps,预计4Q26进口量同比增长3%。 公路货运方面,干货车现货费率(除燃油外)周环比增长4.5%,年初至今累计表现超出季节性规律2,140bps。
主要观点
- 9月美国进口量创历史同期新高,且中国货源进口占比提升
- NRF上调10月进口预测,旺季持续时间延长
- 干货车现货费率表现强劲,持续跑赢季节性规律
- 干货车供需关系趋紧,装载与卡车比率周环比上升
- 铁路运营指标显示各公司货运量动能分化
- CSX铁路部分终端停留时间及网络指标呈现波动
论述逻辑
- 进口数据强劲(创纪录) -> 零售商调整库存策略以应对贸易风险 -> 旺季持续时间延长(NRF上调预测) -> 货运需求支撑公路货运费率(干货车现货费率跑赢季节性) -> 铁路货运量动能与终端流动性成为后续处理高货量的关键。
关键展望
- 预计4Q26进口量同比增长3%
- 铁路终端流动性和司机可用性是处理高货量的关键验证点
推荐标的
- C.H. Robinson (CHRW) 收购 RXO,评级上调至中性(N)
- FedEx Freight 拆分,初始评级为超配(Overweight)
关键图表
图1. 摩根大通卡车运输运营仪表板
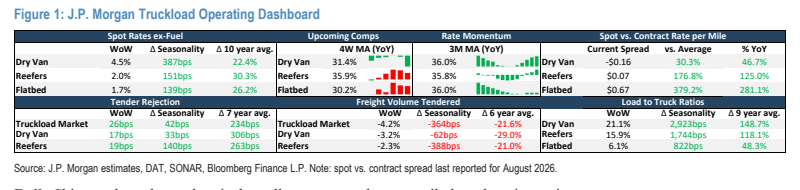
图2. 每周集装箱订舱量:所有国家至美国(指数)
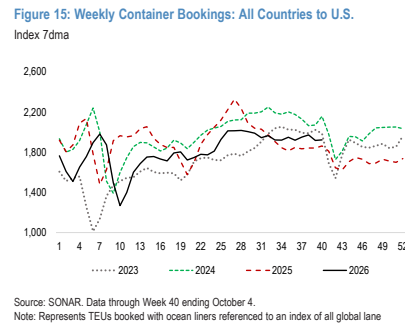
图3. 加拿大国家铁路——停留时间趋势

图4. CPKC——在线车辆总数(车辆数,加权移动平均)

图5. 诺福克南方铁路——总运量趋势

图6. 联合太平洋铁路——按类型划分的平均速度

图7. 总计:西部地区始发运量占比——UNP占总始发量的百分比对比BNSF

图8. 冷藏货物载量与卡车比率——全国平均值

图9. 货运流量——主要走廊月度增长趋势(同比)
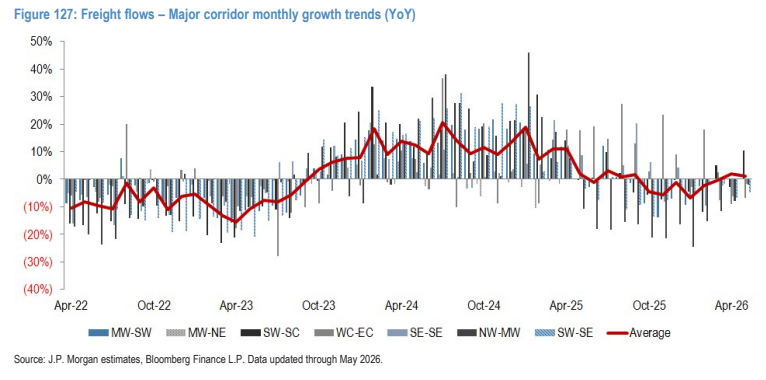
图10. 北美主要港口月度进口载货到港热力图

图11. TAC空运指数——中国至欧洲(人民币/公斤)

图12. 快递脆弱品类——美国至西欧 每周空运提单数(指数,基准=100)
