湘财证券 国防军工行业周报:深蓝航天近20亿融资落地,可回收火箭赛道资本卡位加速
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期国防军工行业周报(09.21~09.25)聚焦深蓝航天融资事件:2026年9月24日深蓝航天宣布完成两轮融资,总规模近20亿元,吸引无锡高新区投控集团、毅达资本、宝通科技、宏润建设等产业资本与专业机构,资金将重点投向星云一号、星云二号两大运载火箭谱系研发与产业化;此前9月20日其针栓式可重复使用液氧煤油发动机雷霆R2.0实测最大推力跃升至30吨级并完成首次200秒长程试车,报告认为融资与技术节奏形成共振,可回收火箭赛道资本卡位进入加速阶段。 报告同时提示可回收火箭商业闭环尚未跑通,回收、复用、订单三步缺一不可,建议重点关注星云一号首飞窗口及回收验证结果,并跟踪星云二号研制节奏和订单落地。 投资建议方面,报告以长征十号乙于2026年7月10日成功首飞并全球首次实现海上网系回收为标志性突破,判断“十五五”航天强国战略下政策、资本与技术形成合力,商业航天正从技术验证向规模化、商业化运营加速迈进,航天电子等基础配套领域直接受益于行业扩产放量,回收与箭体结构、海上回收平台配套、液氧甲烷发动机等专用环节受益于新技术路线率先落地,维持国防军工行业“增持”评级。 市场回顾显示,09月22日-09月25日国防军工行业指数下降1.79%,跑输沪深300指数0.28个百分点,年初以来下降16.24%;截至09月25日,行业PE(TTM)为59.42倍,位于2012年以来37.8%分位数,PB(LF)约3.19倍,位于53.3%分位数。 风险提示为行业需求、政策及订单增长不及预期。
主要观点
- 深蓝航天宣布完成两轮融资,总规模近20亿元,标志可回收火箭赛道资本卡位进入加速阶段
- 本轮融资吸引无锡高新区投控集团、毅达资本、宝通科技、宏润建设等产业资本与专业机构,资金将重点投向两大运载火箭谱系研发与产业化
- 技术端同步突破:2026年9月20日雷霆R2.0针栓式可重复使用液氧煤油发动机实测最大推力跃升至30吨级,并完成首次200秒长程试车,融资与技术节奏形成共振
- 资金将持续推进中型可回收液体火箭星云一号研制,并加快大型液体可回收火箭星云二号深度研发攻关;无锡高新区投控集团等老股东再次投资,锡创投表示将支持星云一号入轨回收与商业化发射、助力星云二号入轨验证及雷霆RS发动机研制突破
- 报告提示可回收火箭商业闭环尚未跑通,回收、复用、订单三步缺一不可,从首飞到最终商用仍需时间
- 投资逻辑锚定长征十号乙:2026年7月10日成功首飞并全球首次实现运载火箭海上网系回收,该方案以箭体减重和降低落点精度要求为核心优势
- 产业链受益环节拆分:航天电子等基础配套领域直接受益于行业扩产放量,回收与箭体结构、海上回收平台配套、液氧甲烷发动机等专用环节受益于新技术路线率先落地
- 维持国防军工行业“增持”评级
- 市场回顾:09月22日-09月25日国防军工行业指数下降1.79%,跑输沪深300指数0.28个百分点;2026年年初以来下降16.24%,跑输沪深300指数12.12个百分点
- 估值水平:截至09月25日,国防军工行业PE(TTM)为59.42倍,位于2012年以来37.8%分位数;PB(LF)约3.19倍,位于2012年以来53.3%分位数
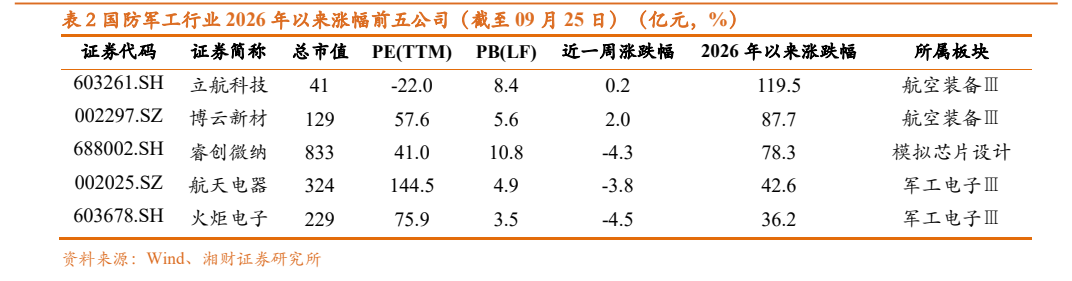
- 个股表现:近一周涨幅前五为霍莱沃(25.0%)、高凌信息(19.4%)、国光电气(16.8%)、天奥电子(13.3%)、天和防务(13.3%);2026年以来涨幅前五为立航科技(119.5%)、博云新材(87.7%)、睿创微纳(78.3%)、航天电器(42.6%)、火炬电子(36.2%)
- 风险提示:行业需求不及预期、政策不及预期、订单增长不及预期
论述逻辑
- 深蓝航天近20亿融资落地 + 雷霆R2.0推力跃升至30吨级并完成200秒长程试车 → 技术风险收敛、首飞窗口临近 → 资本在首飞窗口临近时加注,入局性价比提升,可回收火箭赛道资本卡位进入加速阶段
- SpaceX在可复用火箭与低轨星座的成熟布局倒逼国内加速追赶 → 长征十号乙2026年7月10日成功首飞并全球首次海上网系回收 → 回收验证成功标志关键瓶颈已打通 → 商业航天从技术验证向规模化、商业化运营加速迈进
- “十五五”航天强国战略下政策、资本与技术形成强劲合力 → 航天电子等基础配套受益扩产放量,回收与箭体结构、海上回收平台配套、液氧甲烷发动机等专用环节受益新技术路线率先落地 → 维持国防军工行业“增持”评级,同时提示商业闭环尚未跑通的风险
关键展望
- 重点关注星云一号首飞窗口及回收验证结果
- 跟踪星云二号研制节奏和订单落地情况
- 报告判断商业航天正从技术验证向规模化、商业化运营加速迈进
- 评级含义:增持对应未来6-12个月的投资收益率领先市场基准指数(沪深300指数)5%至15%
推荐标的
- 报告未给出个股评级或目标价;行业评级为“增持”(维持),对应未来6-12个月投资收益率领先市场基准指数5%至15%
- 受益方向点名的基础配套相关标的为航天电子(未附评级),理由是行业扩产放量下直接受益
关键图表
图1. 申万级行业周涨跌幅(09月22日09月25日)
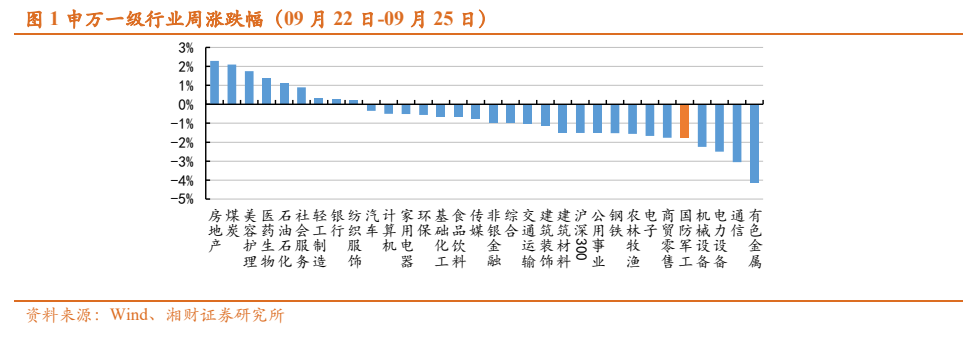
图2. 申万级行业2026年以来涨跌幅(截至09月25日)
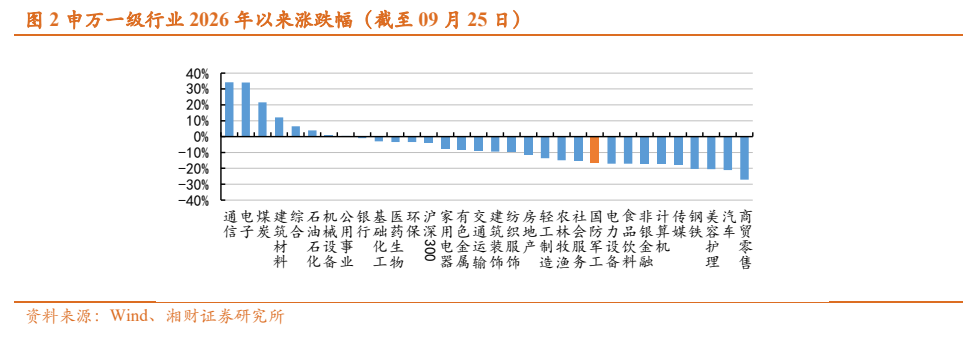
图5. 年以来国防军工申万三级行业市盈率
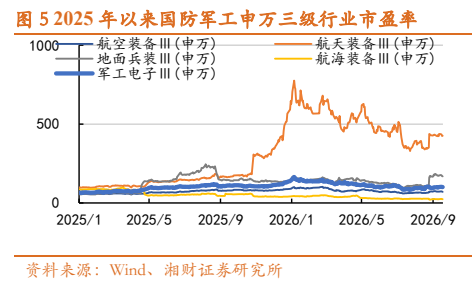
图6. 年以来国防军工板块周成交量
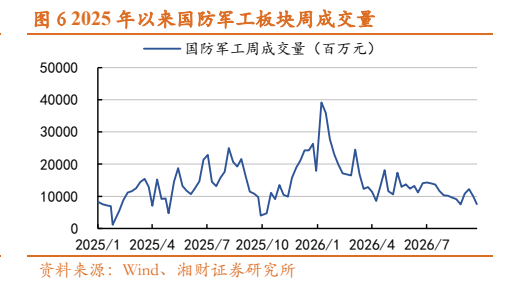
图7. 表 1: 国防军工行业上周涨幅前五公司(截至09月25日)(亿元,%)
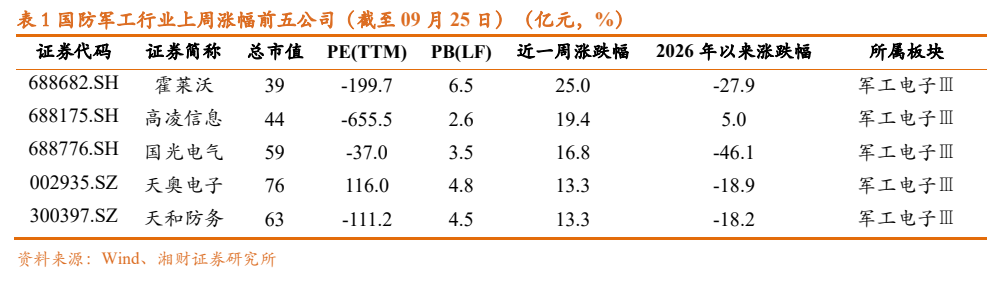
图8. 表 2: 国防军工行业2026年以来涨幅前五公司(截至09月25日)(亿元,%)