高盛 中国太阳能:跟踪盈利能力拐点,(26年9月):硅片和电池价格回落,玻璃价格上涨:需求疲软持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2026年9月中国太阳能产业链的供需、库存及盈利动态。 9月硅片和电池价格分别环比下降8%和6%,导致盈利能力分别收缩7个百分点和5个百分点;玻璃价格则因产量削减6%而上涨11%,盈利改善5个百分点。 全球组件需求在8月降至32GW,同比下降21%,前8个月累计需求同比下降39%,低于高盛全年预测。 行业计划在10月联合削减多晶硅产量,预计从9月的56%利用率降至35%。 由于传统节前补货需求未现,且组件厂商维持低库存和低利用率,高盛对多晶硅价格前景保持谨慎。
主要观点
- 9月硅片和电池价格分别环比下降8%和6%,受海外出货需求疲软影响。
- 9月玻璃价格环比上涨11%,主要受6%的产量削减支撑。
- 9月硅片和电池盈利能力分别收缩7个百分点和5个百分点,玻璃和多晶硅盈利分别改善5个百分点和9个百分点。
- 行业计划10月联合削减多晶硅产量,利用率从9月的56%降至35%。
- 8月全球组件需求降至32GW,同比下降21%,前8个月累计需求同比下降39%。
- 9月中国组件产量环比下降5%,未出现往年节前补货的季节性增长。
- 9月太阳能产业链生产与需求比率从8月的111%恶化至118%。
- 9月生产者库存天数从8月的48天恶化至52天。
论述逻辑
- 海外需求疲软导致硅片/电池价格下跌 -> 产业链盈利分化(玻璃/多晶硅改善,硅片/电池收缩) -> 行业通过削减多晶硅利用率应对库存压力 -> 传统补货旺季需求缺失,组件厂商维持低利用率 -> 整体需求持续疲软,对多晶硅价格前景保持谨慎。
关键展望
- 高盛对多晶硅价格前景保持谨慎。
- 8个月累计需求300GW,低于高盛全年预测的-12%同比增速。
推荐标的
- 高盛看好麦克维尔(Maxwell)和杭州福斯特(Hangzhou First)。
关键图表
图1. 9月硅片和电池价格回落,玻璃价格继续上涨——太阳能价值链最新价格汇总
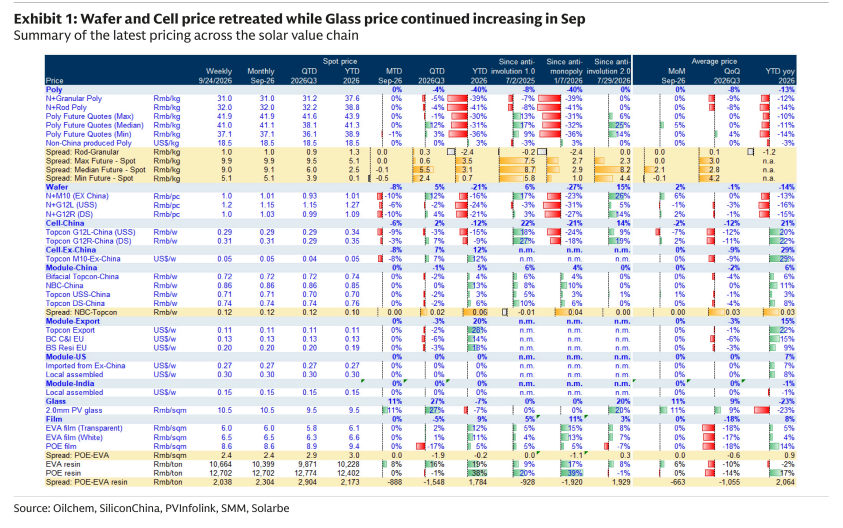
图2. 9月玻璃/多晶硅环节盈利能力改善,硅片/电池环节恶化——太阳能价值链现货价格隐含现金毛利率及单位毛利汇总
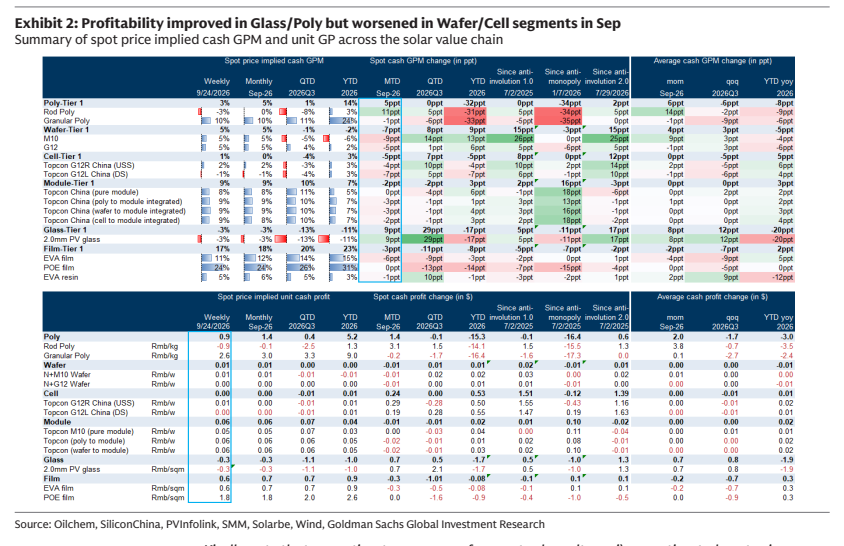
图3. 9月生产端库存天数(相对需求)由8月的48天恶化至52天——各子行业产量与期初库存汇总
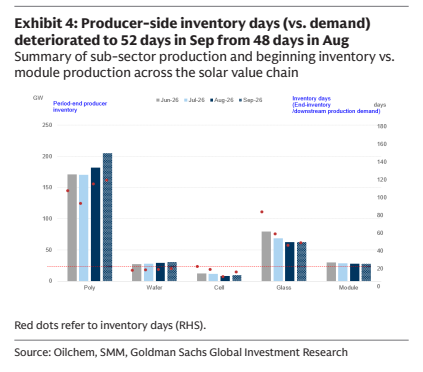
图4. 可比公司表
图5. 2026年8月全球组件需求环比+7%、同比+21%至32GW,1-8月累计同比下降39%
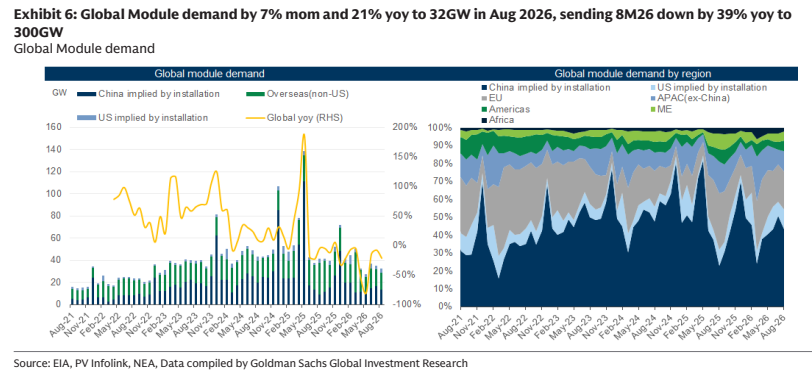
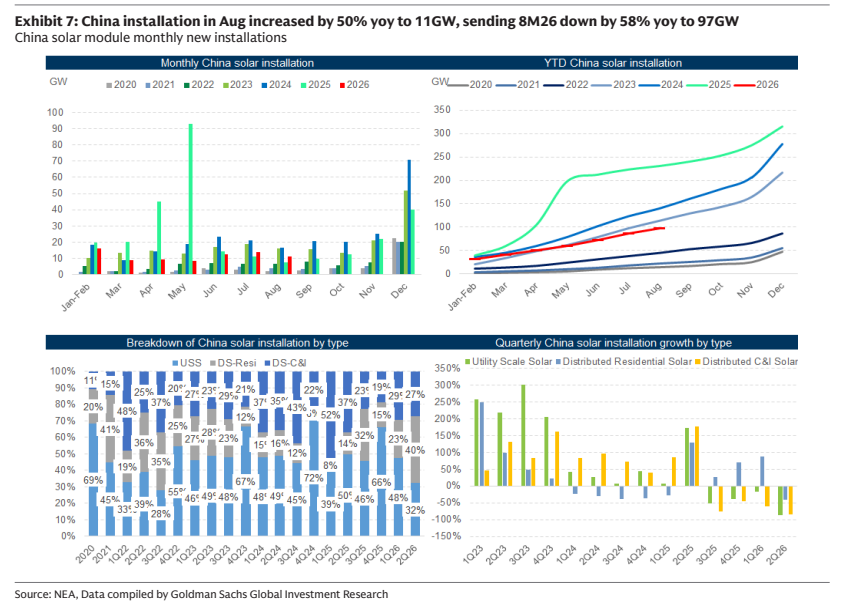
图6. 8月中国装机同比增长50%至11GW,1-8月累计同比下降58%至97GW——中国太阳能组件月度新增装机