花旗 中国宏观经济:从节前微刺激到黄金周后财政举措——当前部署是关键
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国在黄金周后出台了进一步的增量支持政策,财政部确认回收5500亿元人民币未使用的地方政府专项债(LGB)额度。 此前假期期间人均旅游消费降至四年低点,显示国内需求疲软。 花旗预计,若冬季前基建施工能有所回升,投资驱动的周期性稳定有望在年底前实现。 政府可能面临明年“保四”的压力,且2027年出现类似“9.24”政策转向的可能性较高。 尽管如此,考虑到创纪录的利差和人民币作为融资货币的使用增加,花旗对人民币汇率的下行风险持谨慎态度,并认为一次性大幅重估的可能性极低。
主要观点
- 财政部回收5500亿元人民币未使用的地方政府专项债额度以支持经济。
- 黄金周期间人均旅游消费降至四年低点,反映国内需求疲软。
- 年底的政治局会议和中央经济工作会议(CEWC)可能是新政策信号的最早窗口。
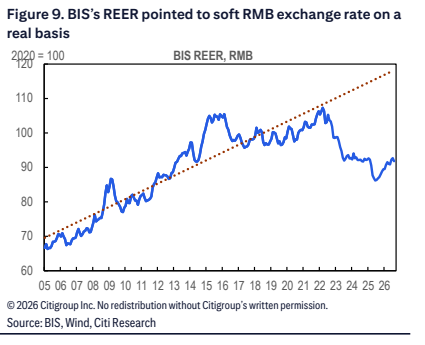
- 中国央行明确表示将让市场在汇率形成中发挥决定性作用,并反驳了人民币被低估的量化评估。
- 人民币作为低成本融资货币的使用快速增加,带来汇率下行风险。
- 9月29日出台的政策包括PSL利率下调及针对符合条件住房(<120平方米且<150万元人民币)的全国性抵押贷款利息补贴。
论述逻辑
- 假期消费疲软 -> 触发政府出台增量支持政策(如回收5500亿LGB额度) -> 旨在实现年底投资驱动的周期性稳定 -> 面对明年出口、地产及信心挑战,政策可能进一步转向(“保四”及2027年政策 pivot)。
关键展望
- 年底前投资驱动的周期性稳定取决于冬季前基建施工的恢复情况。
- 2027年出现类似“9.24”风格的政策转向可能性较高。
- 人民币一次性大幅重估的可能性极低。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 随着新增8500亿元地方政府债券额度,年内财政空间应较为充足
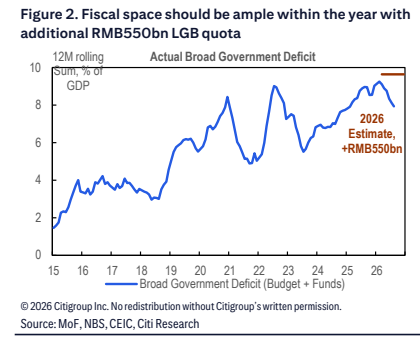
图2. 抵押补充贷款(PSL)利率下调的刺激作用有限,政策性银行9月仍在偿还PSL
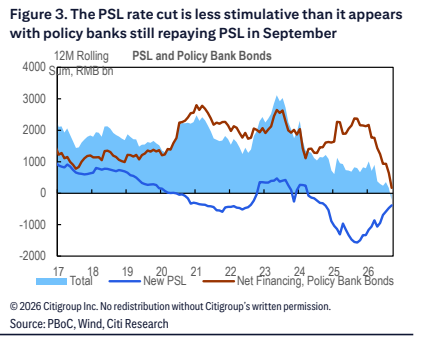
图3. 消费者信心可能持续疲软,平均支出仍在下降
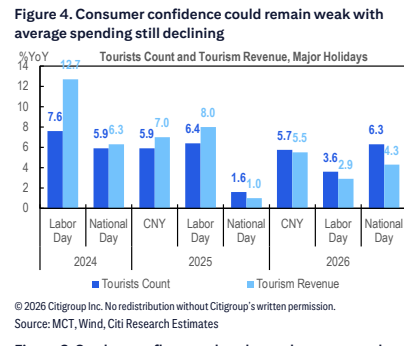
图4. 地方官员,尤其是高线城市,可能继续推动住房稳定

图5. 结汇资金流和贸易顺差支撑了今年的人民币汇率
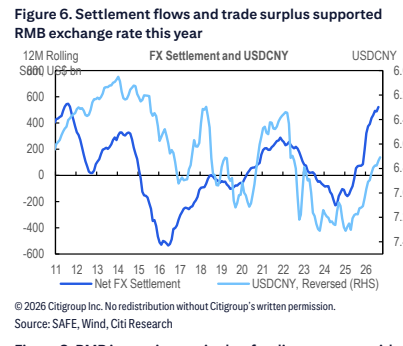
图6. 随着国债收益率差创历史新高,我们对贬值风险日益关注
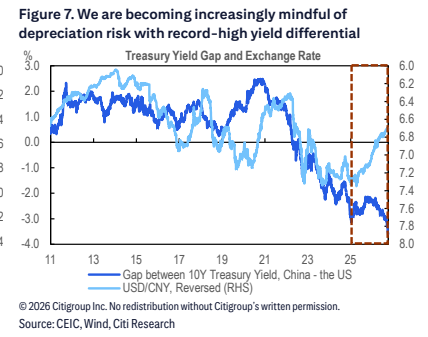
图7. 随着熊猫债和点心债发行量增加,人民币正日益成为融资货币
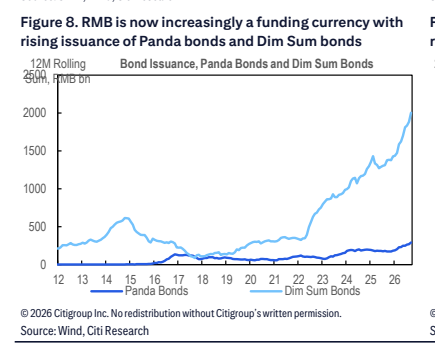
图8. 国际清算银行(BIS)的实际有效汇率(REER)显示人民币汇率偏弱