德意志银行:德银 废物处理服务:我们在第三季度业绩和公司更新中关注的重点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行预计WM、RSG和WCN在2026年第三季度的业绩将基本符合预期,重点关注EBITDA表现。 柴油价格在第三季度同比上涨约50%,且在10月初保持高位,超出此前预期,预计将通过燃油附加费部分抵消成本压力。 尽管OCC价格恢复速度快于预期,但RIN价格有所下降,且业务量趋势仍存在不确定性。 展望2027年,得益于CPI上涨及AI定价工具的应用,价格/收益率预计将保持支撑。 分析师维持对WM、WCN和RSG的买入评级,对CWST维持持有评级,并因资本成本上升下调了目标价。
主要观点
- 第三季度柴油价格同比上涨约50%,且持续高位运行,超出此前下半年预期。
- 预计WM、RSG和WCN第三季度业绩基本符合预期,EBITDA是核心关注指标。
- OCC价格恢复速度快于预期,可能为季度和全年业绩提供上行空间。
- 劳动力环境对废物处理公司有利,尽管其他劳动密集型行业面临工资通胀压力。
- 德意志银行下调了各公司目标价,以反映利率上升带来的资本成本增加。
- Casella Waste (CWST) 获得纽约州批准扩建Hakes C&D垃圾填埋场,增加约580万立方码处置容量。
论述逻辑
- 柴油价格高企(同比+50%)→ 增加燃油成本压力 → 公司通过燃油附加费(Fuel Surcharge)进行转嫁 → 尽管存在滞后效应,但预计对2026财年EBITDA影响有限 → 结合OCC价格上涨及AI定价工具应用 → 维持行业基本面稳定预期 → 调整模型以反映成本变化及资本成本上升 → 下调目标价但维持原有评级。
关键展望
- 预计2027年柴油价格将逐季下降。
- 若市场风格转向防御(资金从科技股流出),预计废物处理板块将跑赢大盘。
- 预计WM Healthcare业务在第三季度转正,第四季度同比增长将加速至7%。
推荐标的
- Waste Management (WM.N): 买入,目标价从270美元下调至255美元。
- Waste Connections (WCN.N): 买入,目标价从220美元下调至191美元。
- Republic Services (RSG.N): 买入,目标价从270美元下调至258美元。
- Casella Waste (CWST.OQ): 持有,目标价从103美元下调至95美元。
关键图表
图1. 柴油价格同比上涨50%(环比上涨2%);3026之后显示的柴油价格为我们模型中嵌入的价格
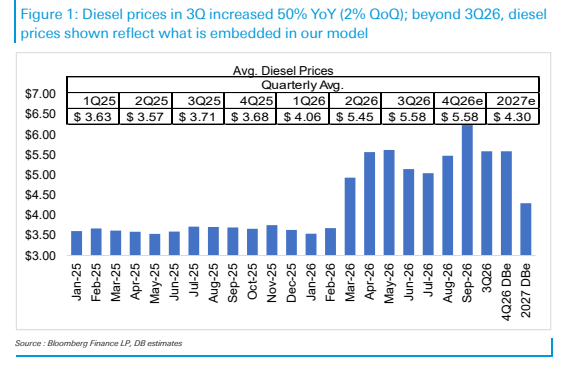
图2. ISM制造业指数保持有利
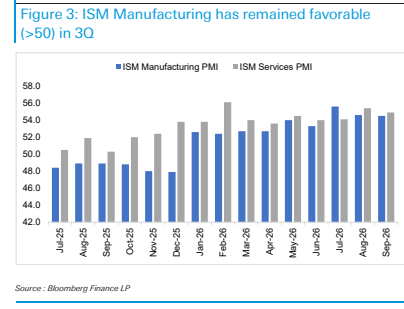
图3. 道奇动能指数9月环比下降5.5%(环比上升2.4%)
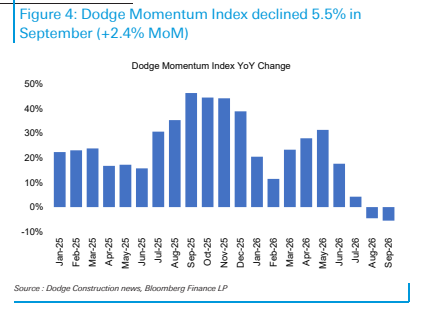
图4. ABI仍低于增长区间
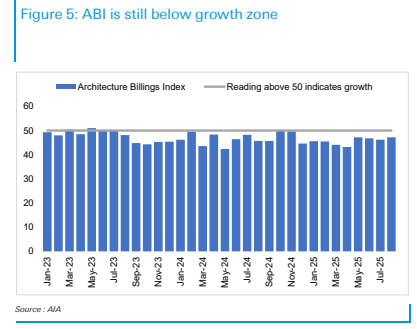
图5. 30钻机数量环比增长2.5%;钻机数量上升通常是WCN E&P业务的利好因素
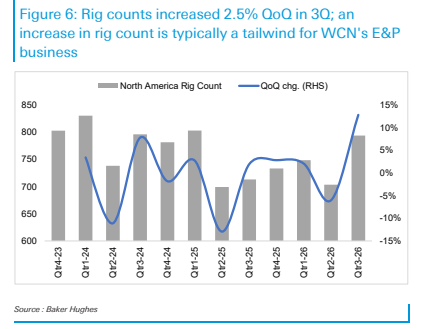
图6. RIN价格环比下降2%至3的2.48美元
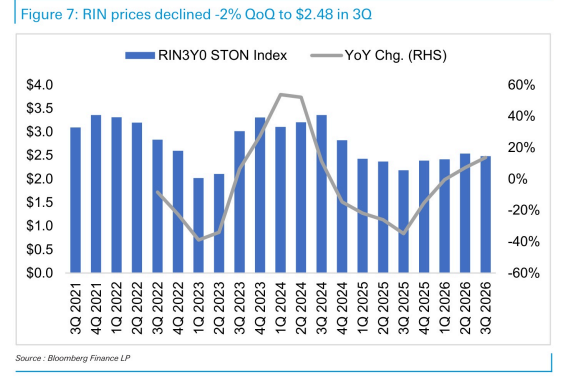
图7. 废物处理类股表现
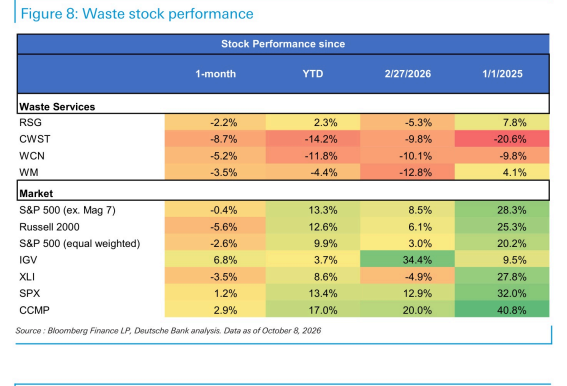
图9. WM业绩前瞻概览

图10. RSG业绩前瞻概览
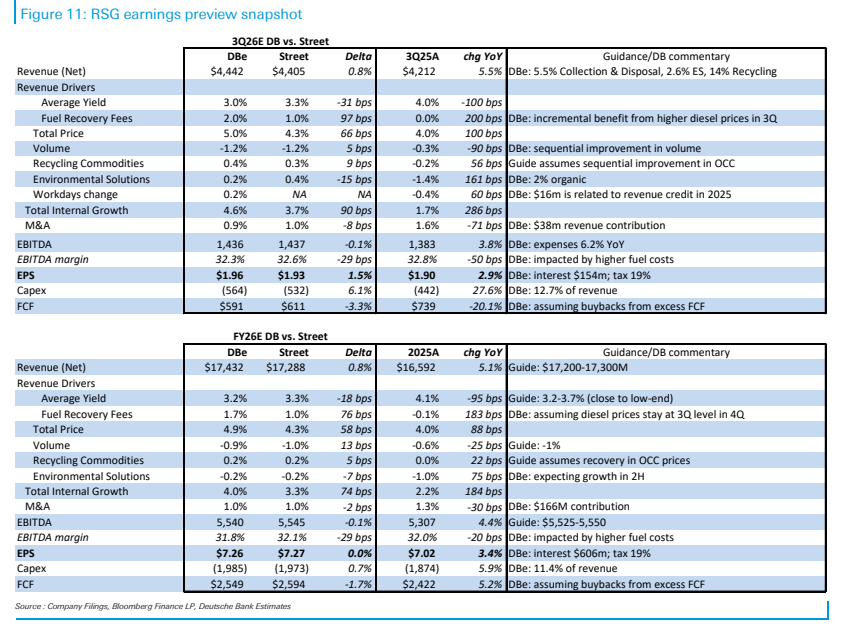
图11. WCN业绩前瞻概览
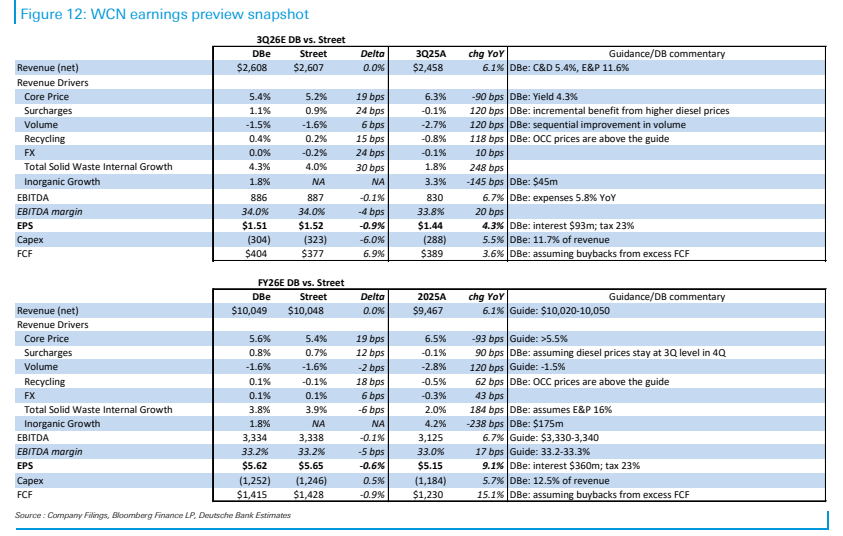
图12. CWST业绩前瞻概览
