高盛 安集科技(688019):先进封装CMP 加速爬坡;支持增长的更广泛的材料平台
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛对安集科技的增长前景维持正面,支撑因素包括中国存储与先进逻辑客户的半导体产能支出上升、CMP浆料向先进制程和先进封装的组合升级,以及产品向功能性湿电子化学品、刻蚀液和电镀液的持续扩展。 先进封装方面,CMP浆料覆盖已扩展至TSV、TGV、混合键合和聚合物应用,相关产品在国内客户持续放量,海外客户认证推进。 功能性湿电子化学品已成为有意义的第二增长驱动力,1H26收入同比增长51%、占总收入20%;部分刻蚀液进入小批量生产,Damascene和TSV电镀液进入量产销售。 高盛将2026-28E净利润下调7%/13%/8%,主因收入下调、毛利率降低和研发费用上升,以更好反映新产品逐步爬坡与产品组合渐进升级的节奏;但仍预计3Q26E/4Q26E收入环比增长10%/13%至Rmb885mn/Rmb1,002mn,2026E收入同比增长36%(2025年为32%),2027/28E约30% YoY。 引用CHIPS IV报告,高盛估计中国WFE支出2026E-28E同比增长13%/20%/15%,到2028E达US$61bn,支撑半导体材料需求。 基于折现P/E法,12个月目标价从Rmb509下调至Rmb439,对应45x 2030E P/E(原为46x),以11% COE折现至2027E,维持买入评级。
主要观点
- 高盛维持对安集科技增长前景的正面观点,三大支撑为中国存储与先进逻辑客户半导体产能支出上升、CMP浆料向先进制程和先进封装的组合升级、以及向功能性湿化学品/刻蚀液/电镀液的产品扩展。
- 先进封装CMP持续爬坡:CMP浆料覆盖扩展至TSV、TGV、混合键合和聚合物应用,相关产品在国内客户持续放量,海外客户认证推进。
- AI相关先进封装中TSV、TGV和混合键合的采用增加,创造对专用平坦化解决方案的需求,使安集能将核心CMP能力延伸至更多工艺步骤和应用,并伴随客户扩张。
- 功能性湿电子化学品成为有意义的第二增长驱动力:1H26收入同比增长51%、占总收入20%,受先进制程清洗方案放量支撑。
- 部分刻蚀液已进入小批量生产,Damascene和TSV电镀液已进入量产销售;超越CMP浆料的扩展拓宽了产品覆盖和增长机会,但刻蚀液和电镀液整体仍处商业化早期。
- 盈利下调:2026-28E净利润下调7%/13%/8%,主因收入下调、毛利率降低和研发费用上升,以更好匹配1H26动能;Exhibit 2显示2026E/2027E/2028E净利润由1,174/1,750/2,260下调至1,097/1,521/2,084(Rmb mn)。
- 收入动能仍强:3Q26E/4Q26E收入预计环比增长10%/13%至Rmb885mn/Rmb1,002mn;2026E收入同比增长36%(2025年为32%),2027/28E约30% YoY,反映对中国半导体资本开支扩张的正面判断。
- 引用CHIPS IV报告,中国WFE支出2026E-28E预计同比增长13%/20%/15%,到2028E达US$61bn,支撑半导体材料需求。
- Exhibit 1的2025-27E净利润瀑布图以“半导体产能支出上升”和“产品扩展至功能性湿化学品”为增长驱动,毛利构成涵盖铜浆料、钨浆料、光刻胶、硅/氧化物浆料及海外CMP浆料等项目。
- 估值与评级:12个月目标价从Rmb509下调至Rmb439,仍基于折现P/E法;目标倍数由同业P/E与远期净利润增长加OPM之和的相关性推导,新目标P/E为45x 2030E P/E(原为46x),以11% COE折现至2027E,维持买入。
论述逻辑
- 需求基础:中国存储与先进逻辑客户的半导体产能支出上升,高盛CHIPS IV报告估计中国WFE支出2026E-28E同比增长13%/20%/15%、到2028E达US$61bn,支撑半导体材料需求。
- 需求转化为产品组合升级:安集CMP浆料向TSV、TGV、混合键合和聚合物应用扩展,国内客户持续放量、海外客户认证推进,AI相关先进封装带动专用平坦化方案需求并扩大客户群。
- 平台化扩展打开第二增长曲线:功能性湿电子化学品1H26收入同比+51%、占总收入20%,刻蚀液进入小批量生产、Damascene和TSV电镀液进入量产销售。
- 但新产品逐步爬坡与产品组合渐进升级,使高盛下调2026-28E净利润7%/13%/8%、目标价从Rmb509下调至Rmb439;同时2H26收入仍加速(3Q26/4Q26环比+10%/+13%,2026E +36% YoY,2027/28E约+30%),对中国半导体资本开支扩张的正面判断支撑长期增长,维持买入。
关键展望
- 3Q26E/4Q26E收入预计环比增长10%/13%至Rmb885mn/Rmb1,002mn,2H26收入继续增加。
- 2026E收入同比增长36%(2025年为32%),2027/28E约30% YoY;Exhibit 3显示2026E/2027E/2028E收入为3,414/4,454/5,687(Rmb mn)。
- 中国WFE支出2026E-28E预计同比增长13%/20%/15%,到2028E达US$61bn。
- 海外客户认证推进是先进封装CMP浆料后续的验证点,相关产品已在国内客户持续放量。
- 刻蚀液和电镀液仍处商业化早期,后续商业化进展是观察重点。
- 估值与评级锚:目标价Rmb439,对应45x 2030E P/E(原46x),以11% COE折现至2027E,维持买入;盈利调整反映新产品逐步爬坡与产品组合渐进升级的节奏。
推荐标的
- 安集科技(Anji Micro,688019.SS):维持买入(Maintain Buy);12个月目标价由Rmb509下调至Rmb439,基于45x 2030E P/E(原为46x)并以11% COE折现至2027E;下调缘于2026-28E净利润下调7%/13%/8%(收入下调、毛利率降低、研发费用上升),但CMP浆料组合升级与新材料平台化扩展支撑长期增长。报告为该公司的单一标的评级报告。
关键图表
图1. 安集科技2025-27E瀑布图

图2. 盈利预测调整
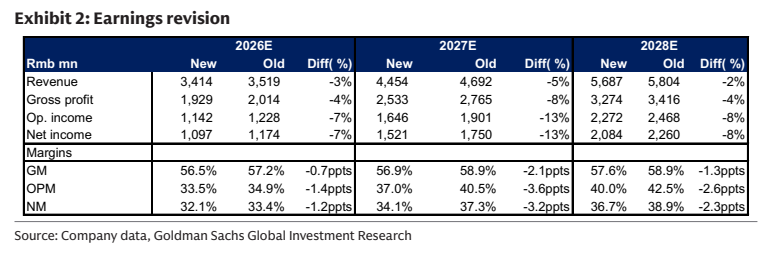
图3. 安集科技损益表摘要
