摩根大通 软件行业格局对标
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布截至 2026 年 9 月 18 日的北美软件行业格局对标报告,覆盖 99 家软件企业,整体板块 CY26E 平均 EV/Sales 为 6.9x,CY27E 为 5.8x,平均收入增速分别为 16% 和 14%。 细分领域中,市值大于 200 亿美元的大盘股估值溢价明显,CY26E EV/Sales 达 12.3x(预期收入增速 27%),而市值小于 30 亿美元的小盘股仅为 2.2x(增速 5%)。 安全与分析软件板块 CY26E EV/Sales 平均为 12.1x,CY27E 为 9.8x,预期收入增速达 20% 与 16%,毛利率无法从文本确认。 报告系统对标了各公司的单位经济效益(LTV:CAC)、40法则得分、调整后毛利率与营业利润率、净留存率(NRR)以及当期剩余履约义务(cRPO)覆盖度,显示大盘龙头与高成长标的在效率和现金流生成能力上依然保持领先。
主要观点
- 软件板块整体估值呈现市值分化,大盘股享有显著溢价而小盘股估值处于低位。
- 安全与分析软件板块成长性优于垂直软件,预期维持 20% 与 16% 的收入增长及近 80% 的毛利率。
- 符合40法则且增速超过20%的高成长软件公司估值倍数最高,CY26E EV/Sales 达到 15.8x。
- 大盘安全龙头 Crowdstrike 与 Palo Alto Networks 维持高估值倍数与高目标价,但部分中小盘标的被给予减持评级。
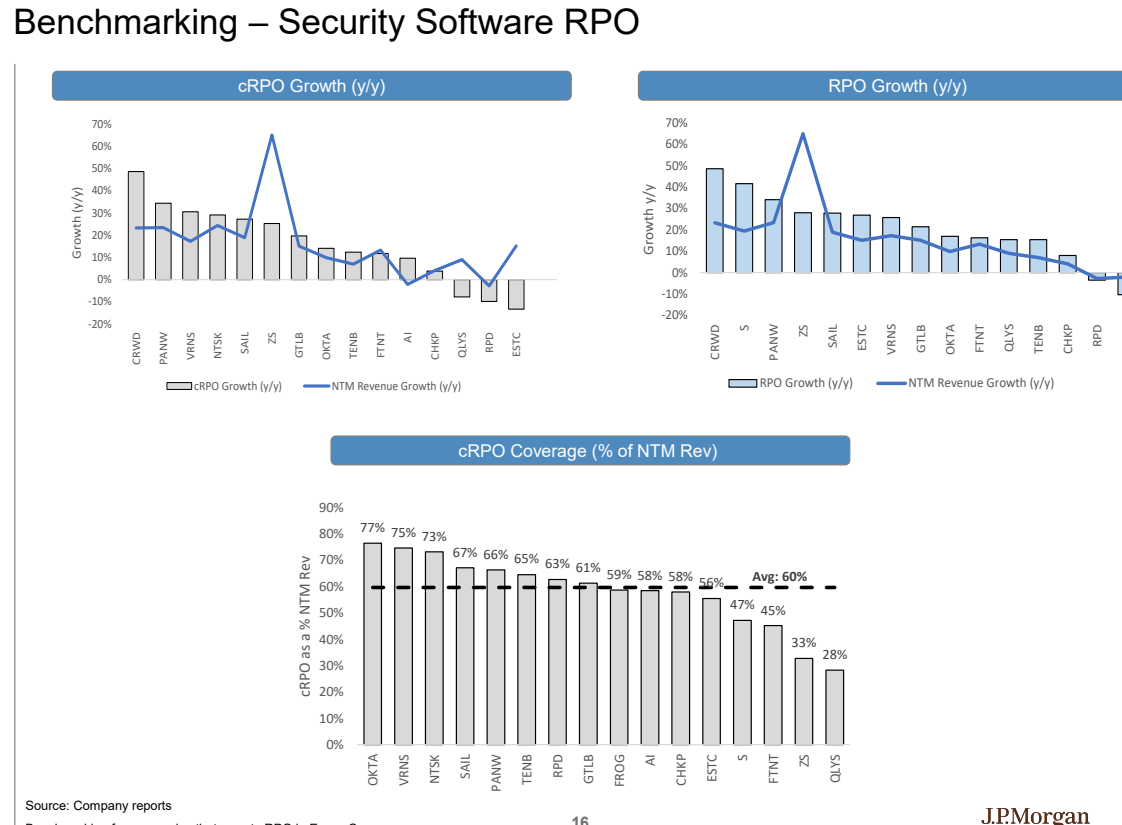
- 安全软件公司的当期剩余履约义务(cRPO)对未来十二个月收入的平均覆盖率达到 60%。
- 各公司资产负债表净现金占比分化显著,Check Point 净现金占股价比例达 40%,而部分公司净现金为负。
论述逻辑
- 报告首先汇总 99 家软件覆盖样本的综合估值与财务中枢,按市值(大盘/中盘/小盘)、细分赛道(安全分析/垂直)和成长分位(40法则与增速)建立分层框架。
- 随后深入安全与分析细分赛道,横向对比具体公司的 EV/Sales、EV/FCF、P/E 及分析师评级与目标价。
- 进一步通过微观基本面多维打分(单位经济效益 LTV:CAC、40法则效率、各项成本费用率拆解、净留存率及 cRPO 覆盖),印证高估值龙头具备更强的运营杠杆和业绩能见度。
- 最终将板块平均估值与 10 年期美债收益率(USGG10YR)及美联储加息/降息周期进行历史拟合,揭示宏观利率变动对软件倍数的动态压制与重估效应。
关键展望
- 软件板块整体预期 CY27E 收入增速为 14%,自由现金流利润率预期从 CY26E 的 18% 降至 13%。
- 安全与分析赛道 CY27E 预期实现 16% 的收入增速,毛利率预计维持在 80% 的高位水平。
- 大盘股企业自由现金流利润率预计在 CY27E 扩张至 24%,显示头部厂商的现金流韧性强于中小型企业。
推荐标的
- Crowdstrike (CRWD):评级增持(Overweight),目标价 235.00 美元(当前价 237.65 美元)。
- Palo Alto Networks (PANW):评级增持(Overweight),目标价 384.00 美元(当前价 363.58 美元)。
- Zscaler (ZS):评级增持(Overweight),目标价 215.00 美元(当前价 197.31 美元)。
- Okta (OKTA):评级增持(Overweight),目标价 190.00 美元(当前价 182.37 美元)。
- Fortinet (FTNT):评级减持(Underweight),目标价 118.00 美元(当前价 169.84 美元)。
- C3.ai (AI):评级减持(Underweight),目标价 7.00 美元(当前价 10.48 美元)。
- Check Point Software (CHKP):评级中性(Neutral),目标价 135.00 美元(当前价 132.71 美元)。
- Gitlab (GTLB):评级中性(Neutral),目标价 52.00 美元(当前价 49.23 美元)。
关键图表
图1. 对标分析 - 净留存率 - 截至2026年9月18日

图2. 净现金占股价比例

图3. 对标分析 - 安全软件RPO