高盛中国:外管局数据显示5月外汇流入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛偏好的外汇流量指标显示,2026年5月中国净外汇流入500亿美元,高于4月的370亿美元。经常账户渠道流入370亿美元,组合投资渠道也出现一定流入;外管局结售汇、跨境人民币流、北向债券通和外储调整均指向资金流入改善。官方外汇储备在剔除估值影响后增加390亿美元,商业银行净外部资产增加150亿美元,说明外汇供求边际更偏流入。
主要观点
- 5月外管局境内即期结售汇显示340亿美元净流入,新签和撤销远期交易带来140亿美元流入,跨境人民币流数据另有20亿美元流入,使高盛综合指标达到500亿美元净流入。
- 经常账户渠道5月净流入370亿美元,高于4月340亿美元,其中货物贸易相关流入530亿美元,高于4月470亿美元,是外汇流入的核心来源。
- 货物贸易外汇转换比例5月单月降至51%,低于4月56%和1季度74%,说明出口顺差并未完全转化为结汇,但绝对贸易流入仍然较大。
- 服务贸易逆差相关外流从4月120亿美元降至5月110亿美元,收益和转移账户外流则从20亿美元扩大到50亿美元。
- 组合投资渠道5月录得70亿美元外汇流入,低于4月120亿美元,但北向债券通转为130亿美元流入,是2025年4月以来首次净买入人民币债券,主要由国债买入推动。
- 更广义的组合投资净外方收款显示5月流入180亿美元,高于4月140亿美元,覆盖外币和人民币计价组合投资流。
- 官方外汇储备从4月3.411万亿美元升至5月3.442万亿美元,高盛估计汇率估值影响减少80亿美元,因此剔除估值后外储增加390亿美元;商业银行净外部资产也增加150亿美元。
论述逻辑
货物贸易顺差继续带来经常账户流入 → 结售汇和跨境人民币数据共同显示外汇供给改善 → 北向债券通转为净买入增强组合投资流入 → 外储剔除估值后上升且银行外部资产增加 → 多个口径互相验证5月资金边际流入 → 人民币外汇供求压力缓和
关键展望
- 若货物贸易流入保持高位,中国外汇市场短期仍有流入支撑。
- 债券通是否持续净买入人民币债券,是判断组合投资流入能否延续的关键。
- 货物贸易结汇比例下降提示出口收入仍有留存外汇倾向,后续人民币走势和利差变化会影响结汇意愿。
推荐标的
- 关注人民币汇率企稳和外汇流入改善。
- 关注人民币国债的外资配置回流。
- 观察货物贸易结汇比例和银行净外部资产。
关键图表
图1. 图表
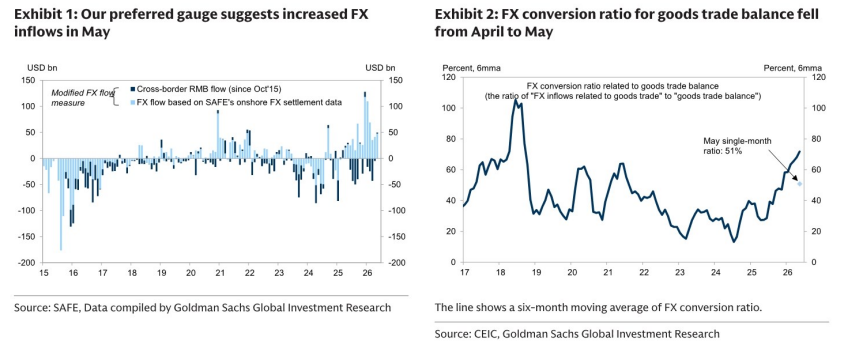
图2. 图表
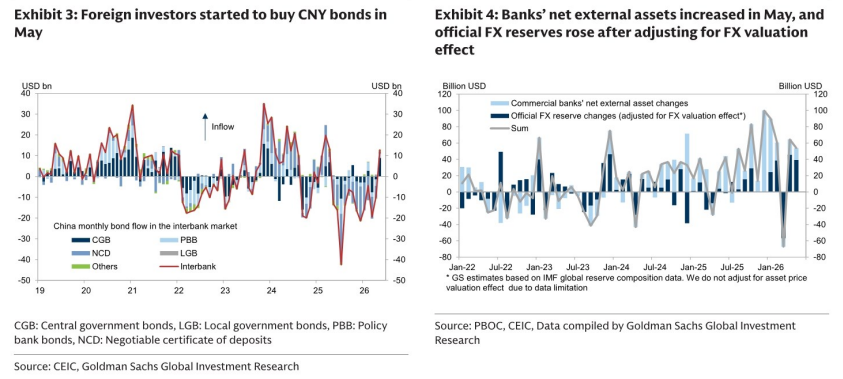
图3. 图表
图4. 图表